I prestiti e i mutui agevolati rappresentano un'opportunità importante per i dipendenti pubblici: quali sono vantaggi, condizioni della cessione del quinto, offerte attuali e criteri di accesso ai finanziamenti per la P.A.
I lavoratori della Pubblica Amministrazione hanno la possibilità di accedere ad agevolazioni su prodotti finanziari che coprono diverse necessità personali e familiari. Fra le opportunità più ricercate spiccano prestiti e finanziamenti con condizioni favorevoli rispetto a quelle proposte al pubblico generale. Questi vantaggi, consolidati a seguito di accordi collettivi e disposizioni normative, rappresentano un pilastro dell’offerta di welfare pubblico volto a sostenere il potere d’acquisto delle famiglie dei dipendenti pubblici.
Sono molteplici le opportunità riservate ai lavoratori del settore pubblico: oltre a sconti e convenzioni in ambiti commerciali, l’accesso al credito avviene tramite strumenti con tassi calmierati, come la cessione del quinto e mutui agevolati. L’esperienza sul campo mostra come queste misure siano state pensate per rispondere a esigenze concrete e offrire garanzie di sostenibilità nei rimborsi.
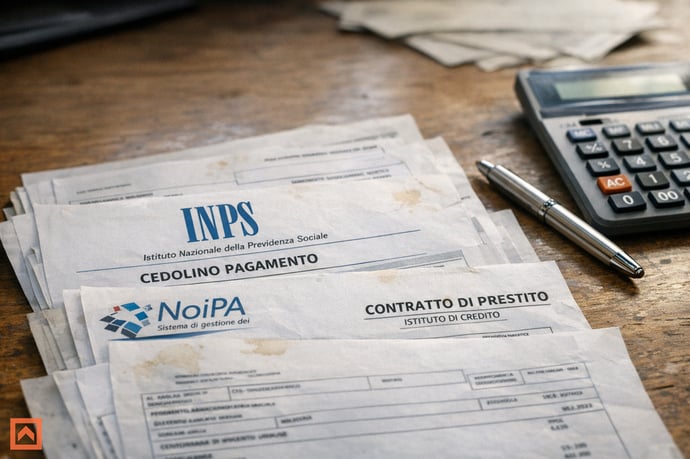
I benefici si estendono ai familiari conviventi, contribuendo così al benessere del nucleo domestico. Molti enti pubblici e ministeri, tramite piattaforme digitali e protocolli istituzionali, continuano a proporre soluzioni innovative per assicurare una sempre più ampia accessibilità ai vantaggi finanziari, tra cui spiccano prodotti come mutui INPS e strumenti legati a NoiPa, riservati a chi ha un contratto a tempo indeterminato.
Cessione del quinto e condizioni agevolate: come funzionano i finanziamenti per la P.A.
Nell’ambito del credito rivolto al personale pubblico, il meccanismo della cessione del quinto rappresenta una delle forme di prestito più richieste e apprezzate per la sua praticità e per le garanzie offerte agli istituti finanziari. Questa forma di prestito è rivolta, in generale, a dipendenti a tempo indeterminato (pubblici, statali, privati) e pensionati e il funzionamento prevede il rimborso automatico, trattenuto dal datore di lavoro o dall'ente pensionistico (INPS), con pagamento di una rata che non può superare mai il 20% dello stipendio netto mensile per una durata che oscilla dai 24 ai 120 mesi.
Per l’adesione alla cessione del quinto non sono necessari garanti o ipoteche; la garanzia è il TFR maturato (per dipendenti) o la pensione e i costi sono molto convenienti, perché è previsto un tasso fisso spesso più conveniente dei normali prestiti personali.
Entrando più nel dettaglio, i vantaggi principali della cessione del quinto sono molteplici:
- Trattenuta diretta sulla busta paga, che elimina il rischio di dimenticanze nei pagamenti e garantisce puntualità nei rimborsi.
- Tassi d’interesse spesso inferiori alla media di mercato, grazie alla minore rischiosità attribuita ai dipendenti pubblici
- Non sono richiesti garanti esterni, poiché la stabilità del posto di lavoro e la continuità dello stipendio rappresentano garanzie solidissime per banche e finanziarie
- Possibilità di estendere la copertura assicurativa per rischio vita e perdita impiego, spesso inclusa nei pacchetti.
I mutui INPS, erogati tramite il Fondo Credito dell’INPS (ex INPDAP), rappresentano un pilastro per chi desidera acquistare la prima casa o realizzare investimenti nel patrimonio immobiliare, offrendo percentuali di copertura anche fino all’80% del valore dell’immobile e piani di rimborso fino a 30 anni. Le procedure sono regolamentate e soggette a bandi pubblici, con una valutazione trasparente dei requisiti da parte dell’ente erogatore.
Al beneficio dei tassi agevolati si sommano condizioni di accesso intuitive e personalizzabili. La presenza di convenzioni quadro con primari gruppi bancari e assicurativi italiani consente di includere garanzie aggiuntive per la protezione della famiglia, come coperture assicurative vita e casa a prezzi ridotti.
Offerte attuali e requisiti per accedere a mutui e prestiti riservati ai dipendenti pubblici
Il tema dell’accesso a condizioni favorevoli ai finanziamenti immobiliari rappresenta uno degli assi portanti delle ultime trattative contrattuali per i dipendenti del settore pubblico. Le intese tra amministrazioni pubbliche e sistema bancario nazionale hanno l’obiettivo di garantire prestazioni esclusive rispetto al mercato comune del credito al consumo.
Questi prodotti finanziari, noti per tassi di interesse contenuti, minori oneri accessori e rate più sostenibili, possono essere richiesti sia per l’acquisto della prima abitazione che per la ristrutturazione o l’efficientamento energetico di immobili già posseduti. Le convenzioni stipulate tra enti pubblici e istituti di credito, come previsto dai più recenti atti di indirizzo del CCNL Istruzione-Ricerca e Funzioni Centrali, prevedono modalità di accesso semplificate per il lavoratore pubblico.
L’accesso ai mutui e prestiti agevolati riservati ai lavoratori della Pubblica Amministrazione è regolato da requisiti precisi che garantiscono una gestione equilibrata del credito e una tutela sia della persona sia dell’ente erogatore. I criteri principali prevedono in genere:
- Un contratto di lavoro a tempo indeterminato oppure, in casi specifici, una stabilità di incarico prolungata
- Residenza in Italia e non avere restrizioni legali quali pignoramenti attivi o protesti
- L’anzianità di servizio richiesta può variare ma solitamente sono sufficienti almeno 6 mesi-1 anno di impiego effettivo
- Per i mutui, la finalità deve essere coerente: acquisto prima casa, ristrutturazione; in presenza di altre proprietà immobiliari le condizioni potrebbero essere diverse.
| Prodotto | Destinatari | Tassi indicativi |
| Cessione del quinto NoiPa | Dipendenti dello Stato con contratto a tempo indeterminato | Dal 3% al 5%, a seconda della durata |
| Mutui INPS | Personale pubblico e statale, iscritti alla Gestione Unitaria | Tasso fisso agevolato, dal 2,5% annuo |
| Prestiti convenzionati banca/assicurazione | Personale pubblico, anche con contratto a termine | Dal 4% al 6%, variabili secondo profilo rischio |
Spesso nel pacchetto vengono inclusi servizi aggiuntivi come coperture assicurative per la perdita dell’impiego, offerte bancarie su conti correnti a costo zero e accesso a prodotti riservati come carte di credito agevolate, prestiti personali per piccoli importi e finanziamenti di medio termine finalizzati a spese familiari o ristrutturazioni.
Possono richiedere mutui agevolati i dipendenti pubblici che abbiano un contratto a tempo indeterminato e maturato almeno un anno di iscrizione alla Gestione Unitaria delle prestazioni creditizie e sociali (ex INPDAP) per acquisto prima casa (fino a 300.000 euro), piccoli prestiti o prestiti pluriennali. Le richieste possono essere effettuate direttamente tramite piattaforme digitali per la P.A. o rivolgendosi a istituti in convenzione, che presentano elenchi sempre aggiornati sulle proprie pagine istituzionali. L’affidabilità e la puntualità dei pagamenti, unite a una procedura di istruttoria automatizzata e trasparente, rendono più agevole la concessione del credito, e la risposta spesso avviene entro poche settimane dalla domanda.
Come accennato, gli importi richiedibili relativamente ai mutui agevolati per dipendenti pubblici sono fino ad un massimo di 300.000 euro con tempi di rimborsi che possono avere durata di 10, 15, 20, 25 o 30 anni e una durata limitata per un massimo di 15 anni solo per gli over 65.
Opportunità e prospettive: il ruolo del welfare contrattuale e delle nuove misure nella gestione della casa e della sostenibilità
L’attenzione al benessere dei dipendenti pubblici passa oggi da un ripensamento complessivo delle condizioni di lavoro, della retribuzione e delle politiche abitative. Questa nuova stagione contrattuale vede nel welfare un elemento chiave, in grado di ridurre le distanze tra esigenze personali e opportunità di crescita professionale.
Le amministrazioni pubbliche, in linea con le direttive europee sulla transizione ecologica e la coesione sociale, stanno investendo sul potenziamento delle misure finanziate anche con risorse proprie. In particolare, la possibilità di destinare quote dei fondi decentrati a supporto diretto delle famiglie dei dipendenti è un’evoluzione importante: le risorse contrattuali diventano leva per la realizzazione di politiche abitative inclusive.
Il welfare contrattuale si estende oggi a tre direttrici principali:
- Supporto per mutui agevolati non solo sull’acquisto, ma anche per riqualificazioni energetiche mirate a migliorare la sostenibilità degli immobili, favorendo l’ottenimento di classi energetiche superiori e sostenendo la missione delle amministrazioni verso la transizione ecologica.
- Soluzioni dedicate a specifiche fasce di popolazione interna: si rafforzano gli strumenti per giovani dipendenti, nuclei famigliari numerosi e soggetti con disabilità, anche attraverso la proroga della garanzia statale fino all’80% della quota di capitale richiesta dalle banche.
- Integrazione tra benefit salariali e servizi accessori, come polizze sanitarie, sconti su trasporti, agevolazioni per il settore agroalimentare e la formazione finanziata.
Leggi anche
- Prestiti e mutui agevolati per statali e dipendenti PA: come funzionano, offerte, tassi e condizioni attuali
- Cu (certificazione Unica), come leggere le diverse voci, sigle, struttura: cosa significano ed effetti pratici
- Ricalcolo pensione, quando e come si può chiedere all'INPS: procedura, costi e tempi


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra