Cessione del quinto, i controlli che vengono effettuati prima di concederlo. Requisiti e garanzie richiesti
Quali sono i requisiti necessari per avere la cessione del quinto?
Per ottenere la cessione del quinto non sono necessarie particolari garanzie ulteriori, se non la certezza di un lavoro con un contratto a tempo indeterminato o della pensione, ed è sempre richiesta la sottoscrizione obbligatoria di una polizza assicurativa di protezione.
Quali controlli vengono effettuati prima di concedere una cessione del quinto? La cessione del quinto è un tipo di prestito che può essere richiesta da lavoratori dipendenti e pensionati e che garantisce tassi agevolati e una rata costante ad un tasso fisso.
Si chiama cessione del quinto perchè prevede, appunto, la cessione di una parte del proprio stipendio (o pensione) che viene trattenuta direttamente dalla busta paga o dal cedolino pensionistico, il pagamento avviene, quindi, ogni mese da parte del datore di lavoro o dall’Inps se si è pensionati, che ‘cedono’ l’importo dovuto direttamente alla Banca al posto del beneficiario.
La rata mensile non può mai essere superiore al 20% dello stipendio o della pensione netti. Come ogni prestito, o altro finanziamento, prima di essere concessa, però, la cessione del quinto è soggetta a controlli da parte degli organi di competenza. Vediamo cosa controllano prima di concederla.
- Cosa controllano prima di concedere la cessione del quinto
- I requisiti e le garanzie necessarie
Cosa controllano prima di concedere la cessione del quinto
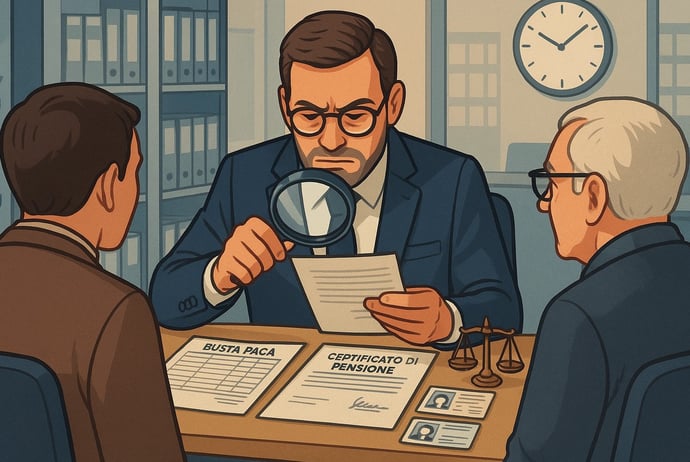
Prima di concedere un prestito con la cessione del quinto, le banche controllano generalmente l'età, la cittadinanza, il reddito minimo e gli altri generalmente richiesti dagli istituti finanziari, compresa tutta la documentazione richiesta.
Quest’ultima comprende, per i dipendenti:
- il documento di identità e il codice fiscale;
- l’ultima busta paga;
- il certificato di stipendio rilascio dall’azienda presso cui presta servizio;
- la Certificazione Unica dei redditi da lavoro dipendente (CU).
Se il richiedente è un pensionato, deve presentare:
- il certificato di pensione OBIS M scaricabile dall’area personale Inps;
- la certificazione unica CU;
- il documento di identità e il codice fiscale.
L'istituto finanziario verifica il reddito netto mensile per calcolare una rata sostenibile, assicurandosi che non superi il 20% del reddito disponibile.
Dopo aver controllato tutto quanto richiesto, si può procedere con la conferma dell'idoneità del richiedente e spetta poi alla banca occuparsi direttamente di avvertire il datore di lavoro o l’ente pensionistico di effettuare la dovuta trattenuta dopo che l'importo viene accreditato sul conto corrente del richiedente.
Le rate vengono poi prelevate direttamente dalla busta paga o dalla pensione, garantendo regolarità e puntualità nei pagamenti.
I requisiti e le garanzie necessarie
Per richiedere una cessione del quinto bisogna avere una garanzia di reddito, da lavoro o pensionistica, come quella assicurata da lavoratori dipendenti (del settore pubblico, parapubblico, statale o privato, con contratto a tempo indeterminato) e da pensionati
Per ottenere questo tipo di prestito, infatti, non sono necessarie particolari garanzie ulteriori, se non la certezza del lavoro a tempo indeterminato o della pensione, ed è sempre richiesta la sottoscrizione obbligatoria di una polizza assicurativa di protezione.
La cessione del quinto si può richiedere anche se si hanno altri finanziamenti in corso o se in passato si sono avuti problemi di solvibilità.
Tale polizza è sempre inclusa nel contratto e copre il rischio vita e la perdita di impiego.
In caso di decesso dell’assicurato, la polizza vita estinguerà il debito nei confronti del finanziatore senza alcuna rivalsa sugli eredi dell’assicurato, mentre nel caso di perdita dell’impiego tutela l’istituto creditore.
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra