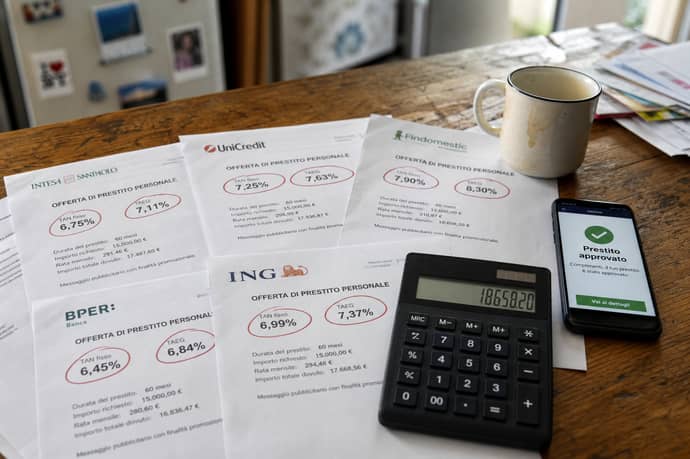
Le offerte di prestiti personali a giugno 2026 si rinnovano tra tassi, requisiti e formule su misura. Migliori soluzioni, tipologie, costi e novità per clienti diversi: dai pensionati ai lavoratori.
Il settore dei finanziamenti alle famiglie in Italia mostra nel 2026 una domanda sostenuta di liquidità, con offerte di prestiti personali sempre più flessibili e collegate alle reali necessità dei cittadini. L'elevato costo della vita, la necessità di affrontare spese impreviste e il desiderio di realizzare progetti personali spingono verso soluzioni di credito adattate a progetti disparati: dalla ristrutturazione della casa all'acquisto dell'auto, dallo studio alla gestione di spese familiari.
I tassi di interesse rimangono elevati rispetto alla media europea (fonte Centro studi Unimpresa), specie nel credito al consumo, ma le offerte mirate e le promozioni stagionali propongono vantaggi concreti. Le nuove tecnologie, inoltre, facilitano l'accesso a prestiti digitali, portando rapidità nella valutazione e nell'erogazione. In questo contesto, la maggiore trasparenza sui costi e sulle condizioni risponde alla crescente attenzione del legislatore e degli enti regolatori come Banca d'Italia, per tutelare i consumatori e incentivare scelte consapevoli.
Come scegliere il miglior prestito personale: criteri e requisiti
Per individuare la soluzione più adatta tra le numerose offerte di prestiti personali presenti sul mercato, è indispensabile valutare alcuni parametri chiave. Gli indicatori fondamentali rimangono TAN (Tasso Annuo Nominale) e TAEG (Tasso Annuo Effettivo Globale):
- TAN: rappresenta il tasso di interesse puro applicato dalla banca alla somma prestata. Tuttavia, non comprende le spese accessorie.
- TAEG: include non solo il TAN, ma anche tutte le spese obbligatorie (istruttoria, incasso rata, assicurazione obbligatoria, bolli), offrendo il quadro reale del costo annuale del finanziamento. È l'indicatore principale nella valutazione di convenienza.
- Importo totale e durata del prestito: il totale restituito varia in base all'ammontare richiesto e al numero di rate.
- Flessibilità: alcune soluzioni consentono di saltare o cambiare l'importo della rata.
- Spese accessorie: oltre agli interessi, occorre considerare costi legati a istruttoria, incasso, comunicazioni e per eventuali coperture assicurative facoltative.
- Età minima di 18 anni e, solitamente, massima tra 75 e 78 anni alla scadenza del finanziamento.
- Residenza stabile in Italia da almeno 2 anni.
- Reddito dimostrabile tramite busta paga, cedolino pensione o dichiarazione dei redditi.
- Documentazione completa: documento di identità, codice fiscale e attestazione di eventuali altri finanziamenti in corso.
Prestiti personali: tipologie, beneficiari e soluzioni speciali
Le soluzioni di credito disponibili cercano di adattarsi alle differenti categorie di richiedenti e alle specifiche finalità. Tra le principali tipologie si trovano:
- Prestito personale non finalizzato: non subordinato all'acquisto di uno specifico bene. L'importo può essere usato liberamente.
- Prestiti finalizzati: nati per scopi precisi come ristrutturazioni, acquisto auto o consolidamento debiti, spesso offrono tassi agevolati.
- Cessione del quinto: riservata a pensionati, dipendenti pubblici o privati, prevede il rimborso tramite trattenuta diretta su stipendio o pensione fino a un quinto dell'importo netto percepito. Soluzione largamente proposta per la semplicità di gestione e la presenza di assicurazione obbligatoria.
- Pensionati: grazie a convenzioni INPS e offerte di principali operatori (ad esempio Prestitalia), possono accedere a tassi ridotti e a iter rapidi, con assicurazione sulla vita solitamente inclusa.
- Dipendenti pubblici: accordi come la convenzione NoiPA propongono condizioni favorevoli e velocità nell'erogazione grazie alla garanzia del posto di lavoro.
- Dipendenti privati: possibilità di accedere sia tramite cessione del quinto sia modelli più flessibili, con richiesta di documentazione di reddito e spesso senza necessità di garanti.
Le migliori offerte e promozioni di prestiti personali giugno
Giugno 2026 è caratterizzato da un'ampia gamma di proposte che puntano su TAN e TAEG promozionali e spese di istruttoria ridotte, con operatori bancari e finanziari a confronto. Di seguito una tabella riassuntiva delle migliori soluzioni rilevate per la fascia di importo più richiesta (10.000/20.000 euro):
|
Nome Operatore |
TAN (%) |
TAEG (%) |
Durata (mesi) |
Rata Mensile (€) |
Spese Istruttoria |
|
Banca Unicredit (promo fino al 28/04/2026) |
6,99 |
7,99 |
84 |
154 |
Incluse |
|
Santander |
8,87 |
9,90 |
72 |
179,61 |
Zero |
|
ConTe |
6,00 |
6,73 |
60 |
195,33 |
Zero |
|
BPER/Banco di Sardegna (cliente online/app) |
8,29 |
8,84 |
96 |
285,69 |
Zero (online) |
|
Agos |
7,27 |
8,70 |
84 |
154,53 |
1,5% |
|
Prestitalia Cessione Quinto (pensionati/Dip. Pubblici) |
4,80 |
4,93 |
120 |
210,38 |
Incluse |
|
Cofidis |
5,64 |
5,90 |
60 |
153,33 |
Max 500€ |
Fra i prodotti analizzati:
- Le offerte attive propongono periodi promozionali con tassi agevolati e opzioni di flessibilità sulla rata, soprattutto per chi opera tramite canale digitale.
- Soluzioni online consentono risposta e accredito veloci (anche entro 48 ore dalla richiesta), spese di istruttoria spesso azzerate; l'intero ciclo della domanda può essere gestito tramite app o portale web.
- Le convenzioni per pensionati e dipendenti pubblici, come la cessione del quinto, offrono i tassi più bassi grazie alle convenzioni con INPS e NoiPA.
Prestiti personali online e tradizionali: differenze e vantaggi
Sistemi digitali e processi tradizionali convivono offrendo al cliente differenti modalità di accesso. Di seguito una sintesi delle principali differenze:
- Prestiti online: l'intero processo dalla simulazione al caricamento documenti, fino alla firma digitale, avviene tramite piattaforme dedicate o app mobile. Le tempistiche si accorciano (esito in 24/48 ore), le procedure sono snelle e le spese di istruttoria spesso azzerate. Disponibili simulatori di rata e strumenti di verifica merito creditizio.
- Prestiti tradizionali: prevedono appuntamento in filiale, consulenza personale, raccolta documenti cartacea e firma autografa. Possono essere preferiti da chi desidera interazione diretta e assistenza continua.
- Scelta dell'importo e simulazione rata tramite strumento digitale o presso filiale.
- Compilazione della domanda di finanziamento, anche via web/app.
- Caricamento dei documenti necessari (identità, reddito, IBAN, eventuali altri finanziamenti).
- Valutazione del merito creditizio e, in caso di esito favorevole, versamento dell'importo richiesto entro pochi giorni lavorativi.
Esempi concreti di promozioni e spese accessorie
Il quadro dei costi effettivi varia sensibilmente tra le diverse offerte in base a importo, durata, canale di richiesta e promozioni attivate. Ecco alcuni esempi pratici emersi dalle attuali proposte:- Prestito personale Agos: 10.000 € in 84 mesi, TAN fisso 7,27%, TAEG 8,70%, rata 154,53 €. Spese di istruttoria 1,5% dell'importo, più gestione mensile pratica (2,75 €) e bolli.
- BPER Banca online/app: 20.000 € in 96 mesi, TAN fisso 8,29%, TAEG 8,84%, rata 285,69 €, istruttoria azzerata (solo per richiesta online), incasso rata 1,75 € mese, bolli e costi per invio comunicazioni.
- Prestitalia Cessione Quinto: 20.000,91 € in 120 mesi, TAN 4,80%, TAEG 4,93%, rata 210,38 €, assicurazione inclusa, oneri fiscali limitati (18 €).
- Cofidis: 8.000 € in 60 mesi, TAN fisso 5,64%, TAEG 5,90%, rata 153,33 €, imposta sostitutiva 20 €, spese istruttoria max 500 € se previste.
- Istruttoria (fino a 1,5%, spesso azzerata online);
- Incasso rata (da 1,75 a 2,75 € per rata);
- Imposta di bollo (16 € su contratto, 2 € su estratto conto);
- Comunicazioni periodiche cartacee (circa 0,90 € ciascuna).
Leggi anche
- Prestiti personali giugno 2026: offerte e promozioni migliori di banche e finanziarie a confronto
- Nuovo allarme per deibiti e prestiti dei privati cittadini: i rischi (italia inclusa)
- Nuovi diritti per chi chiede un prestito: importi più alti, rimborsi anticipati maggiori e le altre regole della Ccd2 Ue



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra