La Cassazione affronta il tema della proprietà reale delle somme sui conti correnti cointestati, analizzando la presunzione di contitolarità, la rilevanza dell'animus donandi, i rischi legali.
Gestire le finanze familiari attraverso un conto bancario cointestato con il proprio partner è una prassi diffusa in Italia. Tale soluzione, comoda per la vita quotidiana, cela tuttavia potenziali insidie legali quando si affrontano eventi come separazioni o successioni. Il senso comune spesso induce a ritenere che la titolarità condivisa significhi automaticamente la proprietà equamente divisa del denaro presente sul conto. Tuttavia, la realtà normativa e giurisprudenziale racconta una storia più articolata: la cointestazione rappresenta soltanto il punto di partenza per l'attribuzione dei diritti sulle somme, non la parola definitiva.
Gli interventi della Corte di Cassazione, soprattutto l'ordinanza n. 22613/2025, hanno fornito indicazioni puntuali sui criteri da impiegare per individuare il vero proprietario delle somme su un conto cointestato, specie quando solo uno dei due coniugi ha fornito la provvista. Analizzare la sostanza economica prevale sulla semplice intestazione formale: è la provenienza delle somme e l'intento sottostante a determinare la reale titolarità e non esclusivamente la presenza del nome sul contratto bancario.
Il principio di presunzione di contitolarità nei conti cointestati
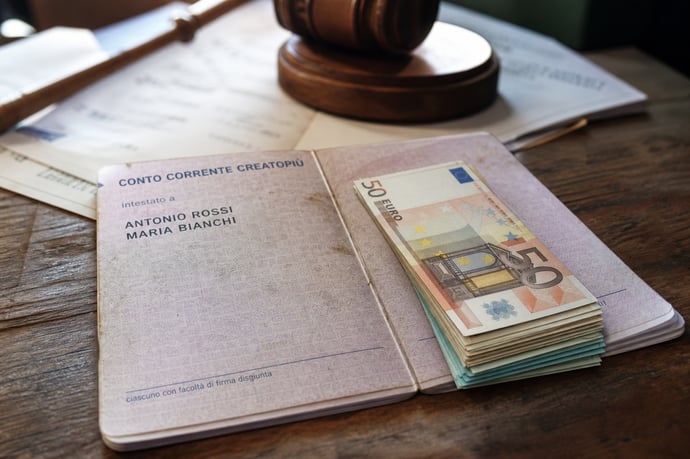
Nel nostro ordinamento, la cointestazione di un conto corrente bancario non significa automaticamente che il denaro appartenga in parti uguali a ciascun intestatario. Secondo l'art. 1854 del codice civile, i cointestatari sono considerati creditori o debitori solidali nei confronti della banca e verso i terzi, ma questa presunzione di contitolarità vale come regola di partenza, non come verità assoluta. L'interpretazione della giurisprudenza, sia civile sia fiscale, conferma questo approccio: in assenza di indicazioni contrarie, la legge presume che le somme depositate spettino in parti uguali ai cointestatari. Ad esempio, se viene a mancare uno dei due componenti della coppia, si assume che metà della giacenza spetti all'altro, salvo diverse prove.
La Cassazione ha più volte ribadito il carattere presuntivo di questa regola. In particolare, con la sentenza n. 29324/2021, la Suprema Corte ha sottolineato che il saldo risultante dal conto cointestato si divide tra i titolari solo se non vi sono elementi che attestino una diversa provenienza o destinazione delle somme. Inoltre, la cointestazione attribuisce ai titolari la facoltà di utilizzare i fondi, firma disgiunta o congiunta, senza tuttavia modificare automaticamente la proprietà giuridica delle somme, che dipenderà sempre dall'origine delle stesse. Tra i principali effetti pratici di questa presunzione:
- Ripartizione delle somme in parti uguali in caso di decesso di uno dei cointestatari
- Possibilità per la banca di consentire il prelievo del 50% della giacenza all'altro titolare, salvo opposizioni o altri vincoli
- Applicazione della presunzione anche a fini fiscali, secondo l'orientamento dell'Agenzia delle Entrate e della giurisprudenza tributaria
L'onere della prova e le eccezioni giurisprudenziali
La presunzione di pari titolarità dei fondi su conti cointestati non è immune da contestazioni. L'ordinamento riconosce la possibilità di fornire la prova contraria, dimostrando che la titolarità effettiva delle somme spetta in misura diversa, o addirittura esclusiva, a uno solo dei correntisti. Quali strumenti offre la legge per superare la presunzione? L'inversione dell'onere probatorio è un elemento chiave: chi afferma che il saldo è totalmente o in parte di propria esclusiva spettanza deve fornire presunzioni semplici, ma gravi, precise e concordanti. Può trattarsi di:
- Documentazione bancaria che attesti la provenienza delle somme esclusivamente dal reddito o dal patrimonio di uno solo dei cointestatari
- Prove della non partecipazione dell'altro correntista ai versamenti o della destinazione familiare e non personale delle somme
- Testimonianze, flussi finanziari tracciabili, o ulteriori indizi come la dichiarata separazione dei beni tra i coniugi
Quando la cointestazione ha solo valore gestionale
Un punto dirimente che la giurisprudenza ha ampiamente affrontato riguarda l'elemento soggettivo dell'animus donandi, cioè la volontà di donare, nella gestione dei conti cointestati. I giudici hanno ripetutamente affermato che la sola cointestazione non comporta, di per sé, una donazione indiretta a favore dell'altro intestatario. Infatti, la Cassazione ha chiarito che l'intento di liberalità non può essere presunto dalla presenza del nome sul conto o dalla relazione personale, ma deve risultare da comportamenti, dichiarazioni o altri elementi concreti. La gestione familiare dei risparmi, la consuetudine di canalizzare le proprie entrate su un conto comune, o la necessità di facilitare il pagamento delle spese non integrano automaticamente una liberalità.
La cointestazione attivata per consentire a un familiare anziano di gestire con maggior facilità il proprio denaro, avvalendosi del supporto pratico di un figlio o di un nipote, rappresenta un esempio di cointestazione priva di scopo donativo. In queste fattispecie, il soggetto aggiunto agisce di fatto come mandatario, mero gestore senza diritti di proprietà sulle somme. Lo stesso avviene quando le entrate provengono tutte da uno solo dei coniugi e il conto serve unicamente per le spese comuni; in assenza di elementi che attestino la volontà di arricchire l'altro, non si può parlare di donazione indiretta.
Per la validità giuridica di una donazione indiretta, ad esempio, mediante conferimento di somme su un conto cointestato, basta l'esistenza dell'animus donandi, senza necessità di particolari formalità (a differenza della donazione diretta, che richiede l'atto pubblico). Tuttavia, in presenza di regime di separazione dei beni, la mera intestazione del conto non è sufficiente per ritenere esistente una liberalità. Le sentenze (Cass. n. 22613/2025, Cass. n. 25684/2021) evidenziano la necessità di indagini approfondite sull'effettivo intento delle parti al fine di evitare indebite attribuzioni patrimoniali.
Differenze tra uso familiare e liberalità vera e propria
L'analisi della Cassazione distingue nettamente l'utilizzo familiare del conto cointestato e l'ipotesi effettiva di donazione indiretta. La differenza risulta particolarmente significativa durante la successione. Quando una somma viene versata su un conto cointestato senza una chiara volontà di arricchire l'altro titolare, si tratta di una modalità gestionale; le somme restano nella proprietà del soggetto che le ha versate. Viceversa, se emerge l'intenzione di trasferire parte del patrimonio all'altro intestatario come atto di liberalità, si configura una donazione indiretta, con conseguenze sulla collazione ereditaria e sull'eventuale azione di riduzione da parte degli altri eredi. Nel caso di donazione indiretta, ai sensi dell'art. 737 c.c., è obbligatorio conferire all'asse ereditario tutte le somme donate, a meno che non sia stata disposta una dispensa da collazione. Il riconoscimento di una donazione indiretta presuppone però la prova dell'animus donandi e del depauperamento del patrimonio del donante. Ecco una tabella che riassume le differenze:
|
Tipologia |
Effetti giuridici |
Prova richiesta |
|
Uso familiare |
Gestione risorse comuni; nessun trasferimento patrimoniale |
Consuetudine gestionale, flussi continuativi |
|
Liberalità vera e propria |
Donazione indiretta; soggetta a collazione e azione di riduzione |
Dimostrazione di intenzione di donare |
La giurisprudenza ribadisce che la cointestazione non è indice, di per sé, di volontà donativa, e la destinazione familiare costituisce la regola, specialmente in mancanza di presupposti probatori per la diversa natura liberale delle somme trasferite.


Marcello Tansini
Nato a Milano nel 1979, laureato alla Bocconi dopo il liceo classico ai Salesiani di Milano. Uno dei pionieri dell'Internet italiano, uno dei fondatori tra l'altro del celebre sito degli anni 90-2000 webmasterpoint.org, si occupa di organizzare tutta la parte editoriale di Businessonline, ma scrive anche lui stesso sia sulle tematiche legate ai suoi studi che alle sue passioni. In modo particolar...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra