Sono tanti e diversi i debiti contratti dagli italiani e per disparate motivazioni: quali sono e i luoghi sfatati dalla Cgia di Mestre
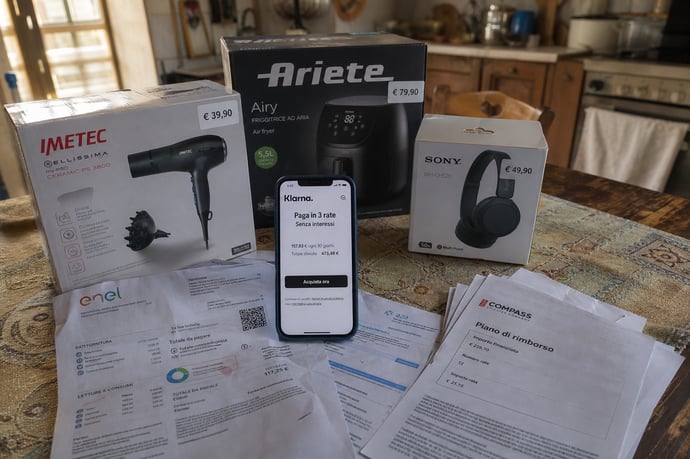
Il debito degli italiani cambia volto. Non è più solo una questione di mutui per la casa, ma sempre più spesso di credito al consumo: prestiti personali, finanziamenti per l'acquisto di beni durevoli, rateizzazioni e la nuova frontiera del "buy now, pay later". Secondo l'ultima elaborazione dell'Ufficio Studi della CGIA di Mestre, basata su dati Banca d'Italia e Istat, nel 2025 questa forma di indebitamento ha raggiunto quasi 178 miliardi di euro, con una crescita del 4,9% rispetto al 2024. Il debito medio nazionale si attesta a 6.657 euro per famiglia, una cifra che racconta spese impreviste, elettrodomestici, automobili, ma anche le rateizzazioni "leggere" ormai diffuse capillarmente dall'e-commerce.
I nuovi dati della CGIA offrono uno spaccato dell'Italia che si allontana parecchio dagli stereotipi consolidati negli ultimi decenni. Ecco quali sono i tre luoghi comuni che vengono smontati dai numeri.
Primo luogo comune sfatato: il Sud non è più il fanalino di coda
Per anni l'immagine più diffusa è stata quella di un Meridione più povero ma anche più prudente nell'indebitarsi, complice un accesso al credito storicamente più complicato rispetto al resto del Paese. I nuovi dati raccontano tutta un'altra storia, almeno sul fronte specifico del credito al consumo.
Siracusa è oggi la provincia più esposta di tutta Italia, con 8.437 euro di debito a breve termine per famiglia, in aumento del 4% sul 2024. Alle sue spalle, a distanza ravvicinata, si posizionano Palermo e Catania, confermando come il territorio siciliano sia diventato, inaspettatamente, l'area più indebitata del Paese su questo specifico segmento.
Si tratta di un cambio di scenario piuttosto significativo rispetto al passato, quando la Sicilia compariva spesso tra le regioni con l'indebitamento complessivo (mutui inclusi) più basso d'Italia. La chiave di lettura sta proprio qui: oggi si guarda al credito al consumo a breve termine, non ai mutui, e su questo fronte specifico il quadro si ribalta completamente. Dove il credito immobiliare resta contenuto, spesso per un mercato immobiliare meno dinamico o per maggiori difficoltà di accesso ai mutui tradizionali, cresce invece il ricorso a finanziamenti più rapidi e meno vincolanti, utili per sostenere consumi quotidiani, spese impreviste o l'acquisto di beni durevoli quando il reddito disponibile non basta.
Questo dato è particolarmente rilevante perché indica un cambiamento strutturale nei comportamenti finanziari delle famiglie del Sud, che si stanno progressivamente allineando (se non superando) le abitudini di indebitamento del resto d'Italia, ma con strumenti diversi rispetto al passato.
Secondo luogo comune sfatato: non sono le regioni più ricche a indebitarsi di più in assoluto
Il secondo stereotipo che i dati CGIA contribuiscono a ridimensionare riguarda il legame tra ricchezza territoriale e indebitamento. Se si guarda al debito complessivo delle famiglie, mutui compresi, sono storicamente le aree più ricche d'Italia, come Milano, Monza Brianza e Roma, a registrare gli importi assoluti di debiti più alti. Il motivo è piuttosto intuitivo: in questi territori si accendono più mutui, e per immobili di valore più elevato rispetto alla media nazionale.
Ma quando si isola il solo credito al consumo, ovvero la componente di debito legata a spese quotidiane e beni di consumo piuttosto che a investimenti immobiliari, il quadro cambia radicalmente. È il Trentino Alto Adige la regione con l'esposizione più bassa d'Italia, appena 3.824 euro di media per famiglia, nonostante una crescita annua tra le più sostenute, pari al 5,7%.
Scendendo nel dettaglio provinciale, la provincia di Trento, con 4.524 euro, si piazza al 105° posto su 107 province italiane, superata verso il basso solo da Sondrio (4.400 euro) e da Bolzano, che con 3.106 euro risulta la provincia meno indebitata sul fronte del credito al consumo in assoluto.
Questo dato conferma come il benessere economico territoriale non si traduca automaticamente in un maggiore ricorso al credito al consumo. Al contrario, in alcune delle aree più solide dal punto di vista reddituale, le famiglie sembrano avere una maggiore capacità di autofinanziamento, che riduce la necessità di ricorrere a prestiti personali o rateizzazioni per sostenere i consumi correnti. Un modello di gestione finanziaria familiare probabilmente più equilibrato, favorito anche da una struttura economica locale differente, con redditi mediamente più elevati e stabili.
Terzo dato che sorprende: il costo del debito sta salendo silenziosamente
C'è infine un terzo elemento che emerge dallo studio della CGIA e che merita particolare attenzione, perché riguarda tutte le famiglie italiane, indipendentemente dalla zona geografica di residenza: il costo del credito al consumo sta aumentando, ma lo sta facendo in modo silenzioso, senza attirare l'attenzione mediatica che normalmente viene riservata ai tassi sui mutui.
Mentre il dibattito pubblico si concentra quasi sempre sull'andamento dei tassi ipotecari, pochi notano che anche il TAEG medio applicato al credito al consumo si sta muovendo verso l'alto. Secondo l'elaborazione della CGIA, dopo essersi mantenuto attorno al 10% negli ultimi due anni, il tasso è salito al 10,38% a luglio 2026.
Una variazione che, letta sulla carta, può sembrare marginale. Ma si traduce concretamente in rate mensili più pesanti e in un costo complessivo dei finanziamenti più alto per milioni di famiglie italiane, proprio mentre il ricorso a questo tipo di credito continua ad aumentare a doppia cifra su base annua in diverse aree del Paese. È una combinazione potenzialmente delicata: più famiglie che si indebitano, a condizioni progressivamente più onerose, in un contesto in cui il credito al consumo viene sempre più spesso utilizzato non per acquisti straordinari, ma per gestire la quotidianità.
Perché questi dati sono importanti per capire l'Italia reale
I numeri diffusi dall'Ufficio Studi della CGIA di Mestre offrono una fotografia dell'Italia molto più articolata rispetto alle narrazioni semplificate a cui siamo abituati. Non esiste più una mappa lineare del debito che separi nettamente Nord ricco e prudente da Sud povero e indebitato, né si può dare per scontato che le aree a più alto reddito siano automaticamente quelle più esposte finanziariamente.
Il vero elemento distintivo, oggi, è il tipo di credito osservato. I mutui raccontano ancora una geografia legata al valore degli immobili e alla capacità di accesso al credito bancario tradizionale. Il credito al consumo, invece, racconta qualcos'altro: la capacità delle famiglie di far fronte alle spese quotidiane senza ricorrere ai risparmi, e in molte aree del Paese, soprattutto al Sud, questa capacità si sta assottigliando, spingendo sempre più nuclei familiari verso prestiti personali, finanziamenti rateali e strumenti come il buy now, pay later.
Lo studio della CGIA di Mestre dimostra, dunque, come, sul fronte del credito al consumo, la mappa tradizionale del debito italiano vada riscritta. Siracusa, Palermo e Catania si confermano le province più esposte, ribaltando lo stereotipo di un Sud finanziariamente più prudente. Il Trentino Alto Adige, e in particolare Bolzano, si conferma invece l'area più virtuosa d'Italia, smentendo l'idea che le regioni più ricche siano automaticamente anche le più indebitate. E sullo sfondo, un costo del credito in silenziosa ma costante risalita, che rischia di pesare sempre di più sui bilanci delle famiglie italiane nei prossimi mesi.

Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra