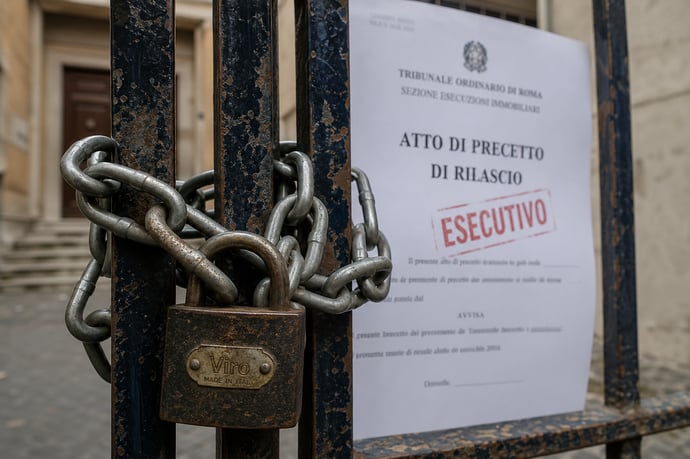
Tra dati, rischi, cause del sovraindebitamento e confronto europeo, l’articolo esplora quanto e come gli italiani si indebitano, chi rischia davvero pignoramenti, quali soluzioni esistono e come prevenire una crisi finanziaria.
La pressione dei debiti mette a rischio la sicurezza di milioni di persone in Italia. Ignorare il problema o agire in ritardo può accelerare il rischio di pignoramento, con piani di rientro spesso insostenibili e carichi di interessi tra i più alti in Europa. Gli errori nella gestione finanziaria non solo compromettono il benessere personale e familiare, ma possono trascinare in uno stato di povertà assoluta, un rischio concreto e in crescita. Chi teme la perdita della casa, l’aggressione al proprio stipendio, o si trova sommerso dalle rate mensili, deve sapere che oggi esistono strumenti legali e strategie operative in grado di offrire una reale via d’uscita. L’obiettivo è capire come riconoscere i primi segnali di crisi, evitare gli errori più diffusi e agire tempestivamente per mettere al sicuro sé stessi e la propria famiglia, sulla base di dati aggiornati, esperienze concrete e un’attenta lettura delle novità legislative.
Proprio la consapevolezza della situazione attuale consente di prevenire problemi futuri: conoscere chi rischia davvero, quanto si deve in media e come agire può fare la differenza tra rimanere schiacciati dal peso del debito o riprendere il controllo delle proprie finanze.
Il quadro di partenza: chi ha debiti e chi no? Dati e confronto europeo
La struttura patrimoniale degli italiani resta ancorata alla casa di proprietà, con un dato chiave: oltre il 75% delle famiglie possiede l’abitazione in cui vive senza gravami ipotecari. Nel dettaglio, solo il 18% delle famiglie risulta in affitto (circa 4,7 milioni di nuclei), mentre il 19,5% delle famiglie proprietarie, pari a 3,8 milioni di casi, paga ancora un mutuo.
Questo scenario, tra i meno esposti in Europa sul fronte del debito immobiliare, rende il sistema italiano più "robusto" a determinate crisi, ma nasconde fragilità crescenti tra chi ha acceso prestiti per ragioni diverse dall’acquisto della casa.
Confrontando la situazione italiana con l’area euro emerge un quadro di minore esposizione, ma anche di maggiore rischio per le famiglie meno abbienti. Nel 2025, le passività finanziarie delle famiglie rappresentavano l’8,4% del totale delle attività, contro l’11,3% della media eurozona. In Germania e Francia, queste quote salgono rispettivamente al 9,7% e al 12,8%, a testimonianza di una minore dipendenza dagli strumenti di credito da parte del consumatore medio italiano.
Ma questa virtù si accompagna a potenziali rischi per chi si indebita: la minore cultura creditizia e la difficoltà di accesso alle migliori condizioni spesso "condannano" chi chiede un prestito a condizioni meno vantaggiose rispetto alla media europea.
Quanto debito hanno in media gli italiani: tutte le tipologie di prestito, importi e rate
Entrando nei dati, quasi due italiani su tre in età adulta hanno almeno un prestito attivo o un mutuo in corso. Il 61,4% dei cittadini maggiorenni risulta esposto, con un debito residuo medio di 31.850 euro pro capite e una rata mensile media di 279 euro.
I debitori si suddividono in tre macro-categorie, ben distinte per tipologia:
- Prestiti finalizzati (ad esempio, acquisto di auto, elettronica, arredamento): rappresentano il 46,8% del totale delle linee di credito, con una rata media di 134 euro.
- Prestiti personali: la seconda tipologia più diffusa, al 29,5% del totale, con rate attorno ai 256 euro mensili.
- Mutui casa: 23,7% del totale, ma con rate molto più elevate (media di 586 euro) e impatto maggiore sulla stabilità finanziaria.
| Tipologia | Quota sul totale (%) | Rata media mensile (€) |
| Prestiti finalizzati | 46,8 | 134 |
| Prestiti personali | 29,5 | 256 |
| Mutui casa | 23,7 | 586 |
Lo stock complessivo dei prestiti alle famiglie italiane ha toccato i 604,2 miliardi di euro nel 2025, testimoniando una crescita significativa negli ultimi anni sia per effetto dell’inflazione sia per la maggiore richiesta di credito al consumo, che raggiunge ormai i 124,5 miliardi (+4,5%).
In sintesi, chi resta escluso dal sistema creditizio spesso è più tutelato dalla crisi, mentre chi vi ricorre rischia una spirale se la rata diventa insostenibile rispetto al proprio reddito.
Il costo del debito: perché in Italia è uno dei più alti d’Europa
Una delle principali criticità riguarda le condizioni economiche applicate ai prestiti in Italia. Il TAEG medio nel 2025 raggiunge il 10,29%, tra i più elevati a livello comunitario. Nel febbraio dello stesso anno, per le nuove operazioni di credito al consumo, il TAEG si è attestato al 10,45% contro una media europea dell’8,38%.
I motivi di questi tassi così elevati sono molteplici:
- Scarsa concorrenza tra istituti di credito
- Maggiore percezione del rischio sul cliente italiano e copertura più costosa delle insolvenze
- Cultura finanziaria inferiore rispetto a Francia (TAEG medio 6,73%) o Germania (8,34%)
Va sottolineato che a parità di importo e durata, il peso degli interessi può più che raddoppiare rispetto ad altri Paesi europei. Chi contrare debiti per affrontare una spesa imprevista ne paga il prezzo non solo immediatamente ma su tutto l’orizzonte del piano di rimborso.
Senza una maggiore trasparenza delle condizioni e una vera attività di confronto tra offerte, il costo del debito resta un freno strutturale alla mobilità sociale e all’accesso a opportunità di crescita.
Quando la rata è insostenibile: chi rischia davvero il pignoramento, il peso sul reddito e povertà assoluta
Non tutte le famiglie esposte al debito corrono i medesimi rischi. I dati degli ultimi anni mostrano come il vero pericolo riguardi le rate che superano una certa soglia di sostenibilità rispetto al reddito:
- 127.000 famiglie nel 2023 si sono trovate in ritardo con almeno una rata di mutuo a tasso variabile, lo 0,5% del totale.
- Per chi ha debiti sostenuti con variabilità sul tasso, il rischio di salti di pagamento è più che raddoppiato da inizio 2024.
- 198.000 famiglie hanno avuto rate >30% del proprio reddito tra il 2023 e il maggio 2024.
- Nel quarto di reddito più basso, solo il 12% ha accesso al credito, ma con una rata annuale di 3.800 euro, pari al 21% del reddito familiare, una percentuale insostenibile nel medio termine.
- Pignoramento dei beni immobiliari o mobiliari
- Blocco dei conti correnti e azioni esecutive sullo stipendio (fino a a un quinto del netto, con eccezioni per i redditi minimi)
- Segnalazione nelle centrali rischi, preclusione di ogni accesso a ulteriore credito e problemi anche per i garanti o i cointestatari
Sovraindebitamento: cos'è, cause principali e segnali d’allarme
Si parla di sovraindebitamento quando una persona o un nucleo familiare non riesce più a onorare le obbligazioni, accumulandole, nemmeno proiettando le disponibilità e le entrate nei successivi dodici mesi. Questo stato, disciplinato dal Codice della Crisi, è spesso il risultato di molteplici fattori di rischio:
- Eventi imprevisti (malattie, perdita del lavoro, separazioni, crisi aziendali)
- Pianificazione finanziaria carente e uso eccessivo di strumenti come carte di credito e finanziamenti rateali
- Una cultura della spesa poco oculata e abitudine ad acquisti impulsivi
- Incremento di costi fissi (mutuo, affitto, bollette, spese per i figli) a fronte di entrate stabili o in calo.
- Accumulo di rate scadute o pagamenti minimi sulle carte
- Segnalazione in banche dati creditizie (CRIF), ricezione di solleciti o decreti ingiuntivi
- Ricorso a nuovi prestiti per coprire debiti esistenti, una spirale molto pericolosa.
Gli errori più comuni che portano al sovraindebitamento e come evitarli
La maggior parte delle situazioni di indebitamento eccessivo nasce da errori di gestione preventivabili. Ecco quali sono secondo gli esperti e in che modo possono essere ridotti tramite un comportamento responsabile:
- Acquisti impulsivi e non pianificati: la tendenza a compiere spese non calcolate, spesso per soddisfazione immediata, porta rapidamente ad accumulare rate superflue.
- Mancanza di budget: ignorare il proprio bilancio mensile favorisce spese eccessive e impedisce una visione di insieme necessaria per prevenire eccessi.
- Uso scorretto delle carte di credito: affidarsi al pagamento minimo mensile lascia crescere il debito in modo esponenziale, per via degli interessi spesso molto elevati.
- Richiesta di nuovi prestiti per coprire debiti precedenti: vera e propria "spirale" che moltiplica gli oneri e avvicina la soglia di insolvenza.
- Assenza di un fondo di emergenza: una delle cause più sottovalutate. Senza risparmi liquidi si è costretti a ricorrere al credito per qualsiasi imprevisto.
Sintomi di una crisi: riconoscere il livello del proprio debito e sapere quando intervenire
Non tutto il debito è patologico: esistono diversi livelli di rischio e, a ciascuno, corrispondono azioni specifiche. Gli esperti suggeriscono un metodo di autovalutazione semplice:
- Debito sostenibile: le rate pesano meno del 30% sul reddito netto mensile; situazione sotto controllo, ma poca capacità di risparmio.
- Debito a rischio: le rate sono tra il 30% e il 50% del reddito; si iniziano ad accumulare ritardi e aumentano i solleciti.
- Sovraindebitamento conclamato: rate oltre il 50% del reddito; qui si entra nei casi più gravi (precetti, pignoramenti, decreti ingiuntivi in arrivo).
- Somma tutte le rate mensili dovute
- Dividi per il reddito netto mensile
- Moltiplica il risultato per 100.
Le nuove procedure e numeri del sovraindebitamento: cosa dice la legge e le novità del 2024-2025
La disciplina delle crisi da sovraindebitamento è stata ulteriormente affinata tra il 2024 e il 2025, grazie alle novità introdotte dal Decreto Legislativo 136/2024 (noto come "Correttivo-ter"). Questo ha semplificato molte delle procedure del Codice della Crisi, ampliando tutele e garantendo maggiore accessibilità a famiglie, piccoli imprenditori e professionisti.
Secondo i dati più recenti, oltre 6.500 persone hanno richiesto nell’ultimo anno l’accesso alle procedure di composizione della crisi, ma solo una parte significativa ha ottenuto esiti pienamente favorevoli. La chiave per arrivare a un risultato liberatorio è seguire una procedura trasparente e collaborativa: oltre il 40% dei procedimenti si chiude favorevolmente quando si rispettano tutte le tappe previste.
Dal 2024, inoltre, importanti sentenze di merito (come Trieste 2024 e Verona 2025) hanno rafforzato il principio del "minimo vitale", limitando la possibilità di espropriare beni essenziali e imponendo ai tribunali maggiore attenzione alle esigenze del debitore incolpevole.
Le vie d’uscita: strumenti legali concreti per evitare pignoramento e uscire dai debiti
Affrontare il sovraindebitamento non significa rimanere senza risorse. La riforma del Codice della Crisi e le ultime evoluzioni normative mettono oggi a disposizione tre strumenti legali principali, ognuno con caratteristiche e modalità di accesso differenti:
- Piano del consumatore: strumento pensato esclusivamente per chi ha contratto debiti per esigenze personali o familiari (non imprenditoriali). Permette di ottenere, con l’omologazione del tribunale, un rientro sostenibile anche senza il consenso diretto di tutti i creditori.
- Concordato minore: riservato a imprenditori sotto soglie specifiche e professionisti, consente un accordo diretto con i creditori attraverso un piano flessibile e la mediazione dell’Organismo di Composizione della Crisi (OCC).
- Esdebitazione dell’incapiente: per chi non è in alcun modo in grado di ripianare il debito (assenza totale di redditi e beni aggredibili). Permette la cancellazione di ogni esposizione residua, ma solo al ricorrere di rigidi requisiti di legge.
- Possono bloccare i pignoramenti e sospendere ogni procedura esecutiva già avviata
- Consentono di difendere il patrimonio minimo vitale (casa, auto essenziale, reddito da lavoro)
- Prevedono la possibilità di abbattere o cancellare una parte significativa dei debiti, lasciando una quota sostenibile per il futuro
Piano del consumatore, concordato minore ed esdebitazione: funzionamento, vantaggi e limiti
Per accedere alle procedure di cui sopra è necessario rivolgersi a un Organismo di Composizione delle Crisi (OCC), nominato dal tribunale competente. La legge prevede una valutazione iniziale della situazione economica tramite relazione dettagliata delle entrate, uscite e patrimonio.
- Nel piano del consumatore, il debitore, se in regola coi requisiti, può proporre un piano con pagamenti ridotti e sostenibili. Spesso basta ottenere l’omologazione del giudice per imporre il piano anche ai creditori dissenzienti.
- Il concordato minore, invece, richiede il consenso della maggioranza dei creditori. La procedura è più flessibile, consentendo il mantenimento dell’attività lavorativa e la salvaguardia degli asset essenziali. È idonea a piccoli imprenditori, esercenti e professionisti.
- La procedura di esdebitazione dell’incapiente è riservata a chi è privo di beni o capacità di restituzione e permette la cancellazione dei debiti residui dopo la verifica di specifici presupposti soggettivi.
Si ricorda che in nessun caso è possibile accedere a queste procedure tramite intermediari non iscritti agli elenchi di legge.
Come agire tempestivamente: cosa fare concretamente e le tempistiche da rispettare
L’elemento decisivo nella gestione dell’indebitamento è la tempestività. Ecco le tappe operative che ogni persona in difficoltà dovrebbe seguire:
- Mappatura del debito: compilare un elenco dettagliato di tutte le esposizioni (importi, rate, scadenze, creditore, tassi).
- Analisi del bilancio: identificare entrate e uscite fisse e variabili, individuando rapidamente spese comprimibili.
- Contatto con i creditori: non aspettare i decreti ingiuntivi, ma cercare subito una rinegoziazione delle condizioni o soluzioni transattive (saldo e stralcio, consolidamento debiti).
- Avvio della procedura legale: rivolgersi tempestivamente a OCC, CAF o avvocati specializzati per predisporre la documentazione necessaria all’avvio del piano.
- Rispettare rigorosamente le tempistiche previste dal Codice della Crisi (normalmente, alcune settimane per la relazione di parte, poi udienza presso il tribunale di competenza).
- Aggravamento delle segnalazioni nelle banche dati
- Accelerazione delle procedure di pignoramento
- Riduzione delle chance di ottenere una soluzione agevolata con i creditori.
Educazione finanziaria: prevenire il rischio debito con semplici regole pratiche
Solo un alto livello di consapevolezza finanziaria può salvaguardare dalla ricaduta nel debito. L’esperienza diretta di consulenti e dei principali studi mostra che chi adotta regole semplici ottiene una stabilità superiore sul medio-lungo periodo:- Pianificazione rigorosa del budget famigliare, anche tramite app gratuite per il controllo delle spese
- Costruzione del fondo di emergenza (tra tre e sei mesi di spese essenziali)
- Controllo regolare delle condizioni sui contratti di credito, per evitare aumenti automatici dei tassi o commissioni non percepite
- Formazione periodica: leggere, informarsi, seguire corsi o webinar su gestione del denaro e strumenti di difesa dai rischi
- Uso responsabile delle carte di credito: pagare sempre per intero ogni mese ed evitare pagamenti minimi.
Errori da evitare nella gestione dei debiti e come affrontare i creditori
Alcuni errori di gestione sono più comuni e pericolosi di altri:
- Ignorare i solleciti e le raccomandate: far finta di nulla accelera i tempi verso procedure esecutive fortemente penalizzanti.
- Affidarsi a operatori non autorizzati: rischia di trasformare un problema temporaneo in una trappola di usura o frode.
- Cedere il quinto di stipendio senza analisi: tale formula vincola il salario per anni, spesso con tassi ancora più elevati rispetto ai prestiti originali.
Leggi anche
- Quanti debiti hanno in media gli italiani, chi rischia realmente il pignoramento e il sovraindebitamento e come si può evitare
- Piano del consumatore, il quasi condono quando si hanno troppi debiti per evitare pignoramento meno conosciuto del sovraindebitamento
- Le 6 storie di successo di cancellazione totale dei debiti grazie al sovraindebitamento degli ultimi mesi e cosa hanno in comune

Susanna Gatti
Susanna Gatti ha studiato legge e possiede una solida formazione in ambito giuridico e fiscale. Nel corso degli anni ha approfondito in particolare le problematiche legate a multe, pignoramenti e controlli fiscali, collaborando con studi legali e realtà aziendali per contribuire all’analisi di situazioni complesse e all’individuazione di soluzioni efficaci.
Attualmente risiede a Roma e si...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra