In Italia molti vivono sopra le proprie possibilità, spesso ricorrendo a nuove forme di credito. Tra dati, strategie e cause sociali, si esaminano effetti e rischi di questa tendenza sulle famiglie italiane.
Il rapporto tra reddito, consumi e debito rappresenta una delle sfide più rilevanti e spesso poco visibili dell'Italia contemporanea. Mentre alcuni indicatori economici raccontano di un Paese in crescita e ricco di patrimonio privato, emergono dati sorprendenti sul modo in cui milioni di persone gestiscono le proprie risorse. Vivendo oltre ciò che effettivamente possiedono, una parte significativa della popolazione sperimenta un equilibrio precario, sostenuto da nuove forme di finanziamento e abitudini che si sono consolidate nel tempo. Questa tendenza non si limita ai casi estremi, ma si distribuisce trasversalmente in vari segmenti della società, tra nuclei familiari, giovani e anziani. Comprendere perché ciò avvenga significa non solo svelare le strategie utilizzate, ma anche cogliere le fragilità e le conseguenze di scelte che influiscono sulla stabilità economica delle famiglie italiane.
Quanti italiani vivono sopra le loro possibilità: i dati reali
L'indagine sui bilanci delle famiglie italiane pubblicata dalla Banca d'Italia rivela che il 26% delle famiglie possiede forme di indebitamento. Tuttavia, questa cifra tende a sottostimare la portata del fenomeno, poiché non tiene conto di strumenti ormai molto diffusi come il Buy Now Pay Later (BNPL) e le carte revolving. La ricerca Il debito invisibile di Censis-Confcooperative mette in luce come tra il 2022 e il 2025 il volume di credito erogato tramite BNPL sia cresciuto del 127%, con un'ulteriore accelerazione del 23% negli ultimi sei mesi del 2025. Nello stesso intervallo temporale, i piccoli prestiti tradizionali inferiori a 1.500 euro sono invece diminuiti del 29%, indicando un cambiamento nelle abitudini di accesso al credito.
Questa dinamica non è limitata a una fascia di popolazione ristretta: in Italia, secondo l'ultimo rapporto ISTAT riferito al 2024, circa 5,7 milioni di persone vivono in povertà assoluta (9,8% della popolazione). Tuttavia, accanto a questa realtà ne esiste un'altra: quella delle centinaia di migliaia di individui con ricchezza superiore al milione di dollari, come rilevato dal Global Wealth Report 2025. A fronte di questa distribuzione fortemente squilibrata, l'uso degli strumenti di credito si afferma come un elemento strutturale per mantenere livelli di consumo che, in molti casi, eccedono la disponibilità reale:
|
Quota famiglie indebitate |
26% |
|
Volume BNPL (crescita 2022-2025) |
+127% |
|
Povertà assoluta (persone) |
5,7 milioni |
|
Milionari residenti |
517.000 |
I dati sui redditi 2024 mostrano che oltre il 72% degli italiani dichiara meno di 29.000 euro annui. Tuttavia, le dinamiche di consumo suggeriscono una spinta verso livelli di spesa che superano spesso il reddito disponibile, dimostrazione di un ricorso sempre più frequente a formule di credito al consumo e finanziamenti flessibili. Nelle fasce centrali della vita, tra i 40 e i 55 anni, si concentra una combinazione di responsabilità multiple e pressione sui bilanci, spesso sostenuta da indebitamento diffuso.
Come gli italiani sostengono un tenore di vita superiore
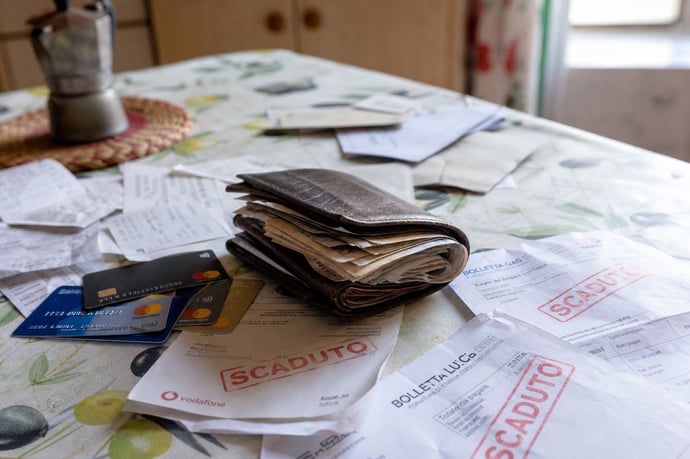
Dietro la capacità di mantenere consumi elevati a fronte di risorse limitate si celano numerose strategie che, negli ultimi anni, si sono perfezionate tra le famiglie italiane. Il ricorso a soluzioni di pagamento rateale e strumenti creditizi innovativi ha permesso a molti di superare temporaneamente le restrizioni imposte dal proprio reddito. Secondo la ricerca Censis-Confcooperative, quasi il 19% dei consumatori che utilizzano il BNPL lo fa senza possedere una precedente storia creditizia, evidenziando un accesso semplificato e meno selettivo rispetto ai prestiti bancari tradizionali:
- Dilazione dei pagamenti: L'abitudine all'acquisto di beni o servizi mediante pagamenti dilazionati, spesso spinta dalla promessa di zero interessi, normalizza il debito anche sulle spese più piccole.
- Massiccia presenza di prestiti personali: Con una crescita del 4,1% nel primo trimestre 2026, i prestiti personali rappresentano una modalità scelta anche per coprire spese ordinarie, non solo investimenti importanti.
- Prestiti finalizzati e strumenti innovativi: L'adozione di sistemi come la cessione del quinto o l'utilizzo di carte di credito revolving permette di gestire bisogni finanziari in modo flessibile, seppur con rischi elevati.
- Ridefinizione delle priorità familiari: In molte famiglie italiane, la compresenza di spese per istruzione, assistenza a genitori anziani e gestione della casa, genera l'accumulo di responsabilità diverse che vengono affrontate spesso tramite il credito.
Debito invisibile: Buy Now Pay Later e carte revolving
L'evoluzione delle abitudini di consumo ha portato alla diffusione capillare di strumenti che consentono di posticipare il pagamento dei beni acquistati, spesso senza una percezione immediata di rischio. Oggi, il panorama del credito italiano si articola principalmente attorno a cinque modalità:
- Buy Now Pay Later (BNPL): Soluzione utilizzata soprattutto per elettronica e prodotti personali, che permette di dilazionare pagamenti senza costi immediati, ma con elevato rischio di accumulo fuori controllo.
- Cessione del quinto: Nei primi mesi del 2026 si osserva una crescita dei finanziamenti ottenuti tramite questa formula, basata sulla trattenuta diretta dal reddito personale o pensionistico.
- Rateizzazione diffusa: Praticamente ogni categoria di acquisto, dall'auto alle vacanze, viene proposta in comode rate, rendendo quasi impercettibile l'aumento del debito complessivo.
- Carte revolving: Strumenti di credito che permettono di mantenere il saldo negativo da un mese all'altro, con tassi di interesse anche superiori al 20% annuo.
- Prestiti personali e finanziamenti finalizzati: Nel primo trimestre 2026 si registra una crescita significativa delle richieste di credito per l'acquisto di beni, spinta dal desiderio di non rinunciare a stili di vita percepiti come minimi.
Perché lo fanno: tra necessità, pressioni sociali e generazionali
Le ragioni che spingono una così ampia fascia della popolazione a vivere oltre le proprie possibilità sono molteplici. In primo luogo, la necessità affiora come motivazione primaria: molte famiglie ricorrono alle rate per affrontare bisogni impellenti, dalla sostituzione di elettrodomestici alla copertura di spese mediche o scolastiche, in un contesto di stagnazione dei salari e aumento del costo della vita. Questo meccanismo di sopravvivenza finanziaria si intreccia con dinamiche psicologiche: il pagamento rateale riduce la percezione del sacrificio richiesto, favorendo decisioni economiche che, singolarmente, sembrano sostenibili ma che sommate generano un carico superiore alle reali possibilità.
L'influenza dei social media, con la continua esposizione a modelli di consumo elevati e a uno stile di vita ideale, agisce da fattore di pressione, incentivando una competizione implicita che non tiene conto delle differenze reddituali reali. Sul versante generazionale, la situazione appare ancora più complessa: i giovani della Generazione Z risultano particolarmente vulnerabili a queste tendenze, sia per la limitata esperienza nella gestione finanziaria che per la presenza di redditi più bassi e lavori precari. La percentuale di chi percepisce una capacità di risparmio inferiore rispetto al passato ha raggiunto il 33%, attribuendo la colpa principalmente all'aumento dei prezzi e a condizioni lavorative meno favorevoli rispetto alle generazioni precedenti.
Le conseguenze sul risparmio e la vulnerabilità economica
L'accumulo di debito, visibile e invisibile, ha un impatto diretto sulla capacità di risparmio delle famiglie. Solo il 37% delle famiglie italiane riesce a mettere da parte qualcosa ogni anno, mentre il tasso medio di risparmio sul reddito netto è sceso al 10,6% nel quarto trimestre 2025, in calo rispetto agli anni precedenti. Questa diminuzione si riflette nella crescente vulnerabilità finanziaria di ampie fasce della popolazione, che si trovano prive di cuscinetti per fronteggiare imprevisti sanitari, lavorativi o patrimoniali:
- L'esposizione al debito attraverso strumenti poco regolamentati o a elevati costi accessori aggrava la fragilità dei nuclei familiari, soprattutto nelle fasce centrali della vita, già colpite dalla sovrapposizione di responsabilità personali e genitoriali.
- La distribuzione squilibrata della ricchezza, con una parte maggioritaria nelle mani di pochi, accentua il senso di precarietà tra quanti devono dipendere dal credito per mantenere standard di vita anche minimi.
- Le difficoltà di accesso al credito bancario tradizionale, specie per chi non ha un lavoro stabile, spingono verso soluzioni più rischiose, con un impatto negativo sulla stabilità complessiva del sistema economico.



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra