La normativa italiana prevede la possibilità di rateizzare i debiti fino a un massimo di 120 rate mensili, corrispondenti a dieci anni di dilazione, ma solo a condizione che il contribuente dimostri di trovarsi in una comprovata difficoltà economica. Come funziona la procedura e come aderire.
Chi si trova con cartelle esattoriali o debiti fiscali da saldare sa quanto possa essere difficile far fronte al pagamento in un'unica soluzione. Per questo motivo l'ordinamento italiano prevede la possibilità di rateizzare il debito fino a un massimo di 120 rate mensili, corrispondenti a dieci anni di dilazione, a condizione che il contribuente dimostri di trovarsi in una comprovata difficoltà economica.
Cos'è la rateizzazione dei debiti fiscali e quanto rate si possono ottenere tra piano ordinario e piano straordinario
La rateizzazione è lo strumento che consente al contribuente di dilazionare il pagamento di cartelle esattoriali e avvisi di accertamento affidati all'Agenzia delle Entrate Riscossione, evitando il versamento in un'unica soluzione. Grazie a questo meccanismo è possibile suddividere l'importo dovuto in comode rate mensili, riducendo il peso finanziario immediato e allontanando il rischio di azioni esecutive come pignoramenti o fermi amministrativi.
Con la riforma della riscossione le regole sulla rateizzazione sono cambiate in modo significativo, ampliando le possibilità per i contribuenti in difficoltà.
La nuova disciplina distingue due tipologie di piano di rientro in base alla necessità o meno di documentare lo stato di difficoltà economica:
- Piano ordinario: fino a 84 rate senza documentazione: Per i debiti di importo non superiore a 120mila euro, il contribuente può ottenere una dilazione fino a 84 rate mensili semplicemente dichiarando, senza allegare documenti, di trovarsi in una temporanea situazione di obiettiva difficoltà economico finanziaria. Questa soglia vale per le istanze presentate negli anni 2025 e 2026 e salirà progressivamente nei prossimi anni: 96 rate per le domande presentate nel 2027 e nel 2028, fino a 108 rate a partire dal 1° gennaio 2029.
- Piano straordinario: fino a 120 rate con difficoltà documentata: Quando il contribuente ha bisogno di una dilazione più ampia, può chiedere fino a 120 rate mensili, ma in questo caso è necessario comprovare concretamente la situazione di difficoltà economica con apposita documentazione. Questa possibilità riguarda sia i debiti fino a 120mila euro, per i quali il piano da 85 a 120 rate è disponibile nel biennio 2025 e 2026, sia i debiti superiori a tale soglia, per i quali la documentazione è sempre obbligatoria indipendentemente dall'importo.
Come si dimostra la difficoltà economica per ottenere 120 rate
Il decreto ministeriale del 27 dicembre 2024 stabilisce con precisione i parametri oggettivi in base ai quali si presume la sussistenza dello stato di difficoltà economica, differenziando i criteri a seconda del soggetto richiedente.Persone fisiche e imprese individuali in contabilità semplificata
Per privati cittadini e piccole imprese, il parametro di riferimento principale è il valore ISEE del nucleo familiare. In generale, la difficoltà si presume quando il rapporto tra il totale del debito da rateizzare e il valore dell'ISEE mensilizzato supera determinate soglie fissate dalla normativa. Più basso è l'ISEE rispetto al debito, maggiore sarà la durata del piano concedibile, fino al tetto massimo di 120 rate.
Imprese e società
Per i soggetti diversi dalle persone fisiche, come società di capitali e imprese in contabilità ordinaria, la valutazione si basa su indici di bilancio e di liquidità, tra cui il rapporto tra il debito complessivo verso l'agente della riscossione e il valore della produzione dell'azienda. Questi indicatori permettono di fotografare la reale capacità dell'impresa di far fronte ai propri impegni finanziari nel breve periodo.
Documenti necessari per la richiesta e come si presenta la domanda
Per presentare un'istanza di rateizzazione con richiesta di 120 rate è generalmente necessario predisporre:
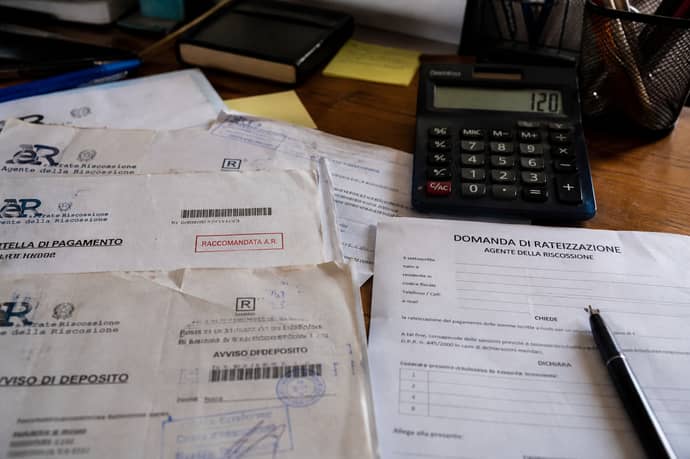
- Modulo di richiesta di rateizzazione, compilato tramite l'area riservata del sito di Agenzia delle Entrate Riscossione o tramite intermediario abilitato
- Certificazione ISEE in corso di validità, per le persone fisiche
- Documentazione contabile e di bilancio, per imprese e società, utile a dimostrare gli indici di liquidità richiesti
- Documento di identità del richiedente
- Eventuale documentazione integrativa richiesta dall'ente in fase di istruttoria
La richiesta di rateizzazione può essere presentata online in autonomia tramite l'area riservata del portale di Agenzia delle Entrate Riscossione, oppure attraverso un intermediario abilitato come un commercialista o un consulente fiscale. Per i debiti di importo contenuto la procedura può essere completamente digitale e ottenere un riscontro rapido, mentre per le richieste di 120 rate con documentazione allegata i tempi di istruttoria sono generalmente più lunghi, poiché l'ente deve verificare la sussistenza dei parametri previsti dal decreto.
Cosa succede dopo la presentazione della domanda
Presentare l'istanza di rateizzazione produce alcuni effetti importanti che è bene conoscere prima di procedere:
- Sospensione delle azioni esecutive. Dalla data di presentazione della domanda, e in alcuni casi dal pagamento della prima rata, vengono sospesi determinati effetti della riscossione, come nuovi fermi amministrativi o ipoteche.
- Interruzione della prescrizione. La presentazione della domanda equivale a un riconoscimento del debito e ne interrompe i termini di prescrizione, che ricominciano a decorrere dalla data dell'istanza. Per questo motivo è opportuno verificare, prima di avviare la pratica, se il debito non sia già prescritto.
- Nessuna rinuncia automatica al ricorso. Chiedere la rateizzazione non comporta la rinuncia a eventuali contenziosi in corso. È possibile rateizzare per evitare misure cautelari e proseguire contemporaneamente il giudizio; in caso di sentenza favorevole al contribuente, le somme già versate vengono restituite.
Quando si decade dal piano di rateizzazione
Il beneficio della rateizzazione non è illimitato nel tempo. Il contribuente decade dal piano concordato in caso di mancato pagamento di otto rate, anche non consecutive. In questa evenienza l'intero debito residuo torna immediatamente esigibile e l'agente della riscossione può riprendere le azioni di recupero, incluse quelle cautelari ed esecutive precedentemente sospese. È quindi fondamentale, prima di richiedere un piano così lungo come quello a 120 rate, valutare con attenzione la propria reale capacità di sostenere i pagamenti nel tempo.I vantaggi di ottenere 120 rate
Accedere al piano massimo di 120 rate consente di:
- Ridurre drasticamente l'importo della singola rata mensile, rendendola più sostenibile rispetto al reddito o al fatturato disponibile
- Evitare pignoramenti, fermi amministrativi e ipoteche grazie alla sospensione delle azioni esecutive
- Regolarizzare gradualmente la propria posizione debitoria senza dover reperire immediatamente l'intera somma dovuta
- Pianificare con maggiore serenità la gestione finanziaria personale o aziendale nel medio e lungo periodo.
Prima di presentare l'istanza è sempre consigliabile un confronto con un professionista esperto in materia fiscale e tributaria, in grado di valutare la situazione specifica, verificare l'eventuale prescrizione del debito e individuare la soluzione più adatta tra rateizzazione ordinaria, piano straordinario a 120 rate e le eventuali misure di rottamazione disponibili.
Leggi anche
- Rateizzazione debiti fiscali: come ottenere 120 rate dimostrando di avere difficoltà economiche
- Cartelle fiscali sull'app IO: il dettaglio che quasi nessuno spiega e che fa perdere il diritto a fare ricorso
- Tregua fiscale di agosto 2026 finita: cosa succede ora tra 800mila cartelle, avvisi bonari e rate sospese

Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra