La Germania si avvia a cambiare il suo sistema pensionistico con una riforma storica che arriva dopo circa 130 anni: erano i tempi del cancelliere Otto von Bismarck. Quali sono le novità in arrivo e come potrebbero influire anche sugli italiani.
La Germania si prepara a scrivere una delle pagine più importanti della sua storia sociale. Dal 1° gennaio 2027 entrerà, infatti. in vigore una riforma delle pensioni che cambia radicalmente il modo in cui i cittadini tedeschi costruiranno la propria pensione integrativa, aprendo per la prima volta le porte a strumenti come Etf, azioni e fondi comuni, sostenuti da un bonus statale diretto. Non si tratta di un semplice ritocco tecnico, ma di un cambiamento culturale profondo in un paese in cui, per oltre 130 anni, lo Stato è stato il principale garante della pensione. Una svolta che, come vedremo, non riguarda soltanto Berlino, ma offre spunti di riflessione concreti anche per l'Italia.
Cosa prevede la riforma pensioni in Germania dal 2027
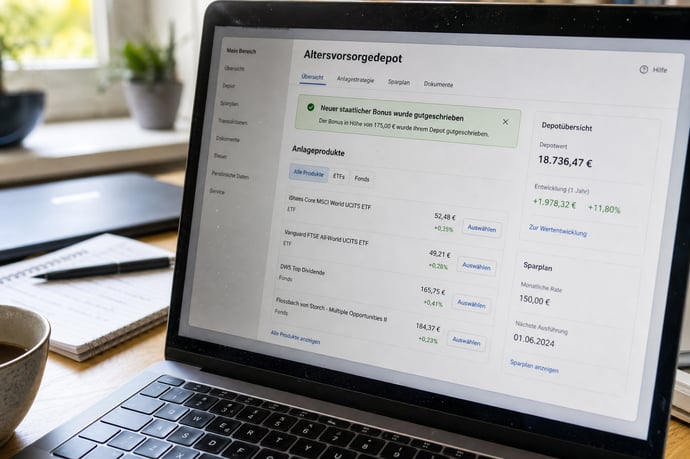
Il cuore della riforma è il cosiddetto Altersvorsorgedepot, il nuovo conto di risparmio previdenziale che la Germania introdurrà dal 2027, uno strumento con agevolazioni fiscali e bonus statali destinato a sostituire gradualmente il modello Riester, il tradizionale prodotto a capitale garantito che finora ha rappresentato il pilastro della previdenza complementare tedesca. Un cambiamento tutt'altro che marginale, se si considera che in Germania sono state sottoscritte finora circa 16 milioni di pensioni Riester.
Il provvedimento, tecnicamente denominato Altersvorsorgereformgesetz, ha già completato il proprio iter parlamentare: l'8 maggio 2026 il Bundesrat tedesco ha approvato definitivamente la riforma della previdenza privata, che dal 1° gennaio 2027 sostituirà gradualmente il vecchio sistema.
La logica di fondo è chiara. Come ha spiegato Hendrik Leber, co fondatore della boutique finanziaria tedesca Acatis che ha sostenuto l'approvazione della riforma, decisamente differente dalla riforma delle pensioni che si sta discutendo in Italia, il nuovo modello segna una svolta rispetto alla tradizionale cautela nazionale nei confronti del mercato azionario, con lo Stato che offrirà contributi e vantaggi fiscali per incentivare il risparmio privato a integrare la pensione.
Il bonus statale fino a 540 euro l'anno
Uno degli elementi più interessanti della riforma tedesca riguarda il sostegno economico diretto che lo Stato garantirà a chi decide di aprire un conto di risparmio previdenziale. Nel primo anno, per ogni 360 euro versati dal cittadino lo Stato aggiungerà 0,50 centesimi, fino a un massimo di 1.800 euro di versamento annuo. Sulla parte eccedente, il contributo statale sale al 25%, fino a raggiungere un bonus massimo di 540 euro l'anno.
L'obiettivo dichiarato è accumulare capitale nell'arco di 30 o 40 anni, così da garantire un assegno pensionistico più solido al momento del pensionamento. Un incentivo pensato soprattutto per i lavoratori più giovani, che hanno davanti a sé un orizzonte temporale lungo per far crescere gli investimenti.
Dagli Etf al private credit: un mercato da 500 miliardi
La portata della riforma emerge con chiarezza anche dai numeri. Secondo Bvi, l'associazione tedesca dell'industria dei fondi, il solo settore delle pensioni private in Germania è destinato a raddoppiare nell'arco del prossimo decennio, raggiungendo circa 500 miliardi di euro. Una cifra che ha già scatenato la corsa dei grandi gestori patrimoniali internazionali: gestori come Dws, la controllata di Deutsche Bank, JP Morgan Asset Management e Vanguard stanno facendo a gara per arrivare con nuovi prodotti pronti al 1° gennaio 2027.
Non a caso, il settore parte già da una base solida: il crescente interesse dei risparmiatori tedeschi per gli investimenti retail ha permesso all'industria dei fondi di superare quest'anno la soglia dei 5.000 miliardi di euro di masse gestite.
Accanto al conto di risparmio previdenziale individuale, il governo guidato dal cancelliere Friedrich Merz sta lavorando anche a un secondo tassello della riforma, quello della cosiddetta pensione a capitalizzazione. In base a questo meccanismo, dal 2028 il contributo previdenziale dovrebbe aumentare ogni anno di mezzo punto percentuale, fino ad arrivare nel 2031 a due punti aggiuntivi, pagati per metà dal lavoratore e per metà dal datore di lavoro. Quel denaro non finirebbe direttamente ai pensionati attuali, ma verrebbe accreditato su conti individuali, gestito centralmente e investito, con l'obiettivo di accumulare un capitale che contribuisca ad aumentare le pensioni a partire dagli anni Quaranta del XXI secolo. Secondo le stime dello stesso Merz, il meccanismo riverserebbe almeno 30 miliardi di euro l'anno nell'economia tedesca.
Perché si tratta della riforma più importante dai tempi di Bismarck
Per comprendere la portata storica di questo intervento basta guardare al passato. Il sistema pensionistico tedesco, infatti, venne istituito alla fine dell'Ottocento dal cancelliere Otto von Bismarck, e da allora si è retto quasi interamente sul principio della ripartizione, con i contributi dei lavoratori attivi che finanziano direttamente le pensioni di chi è già uscito dal mondo del lavoro. Aprire oggi una parte consistente della previdenza ai mercati finanziari rappresenta quindi una delle più importanti riforme del sistema pensionistico tedesco dai tempi del cancelliere Otto von Bismarck, capace di consegnare ai gestori patrimoniali un bacino di capitali enorme da investire.
Come ha sottolineato Thomas Richter, presidente di Bvi, il vecchio sistema pubblico sta progressivamente consumando le risorse dello Stato, e la riforma rappresenta un passo significativo, anche se la Germania resta comunque indietro rispetto ad altri paesi avanzati che da tempo hanno integrato i mercati finanziari nella previdenza pubblica e privata.
Perché la riforma tedesca riguarda da vicino anche gli italiani
A questo punto la domanda sorge spontanea: che cosa c'entra tutto questo con l'Italia? In realtà i punti di contatto con le pensioni italiane sono numerosi, e vanno ben oltre la semplice curiosità geografica.
1. Un sistema previdenziale molto simile al nostro. Il sistema tedesco, così come quello italiano, si basa in larga parte sul metodo contributivo: i lavoratori versano contributi durante la loro carriera per finanziare la previdenza sociale collettiva. I problemi che oggi spingono Berlino a cambiare rotta, lavoro precario, contratti instabili, carriere discontinue e difficoltà a maturare una lunga anzianità contributiva, sono esattamente gli stessi che affliggono da anni il mercato del lavoro italiano.
2. L'invecchiamento della popolazione è una sfida comune. Sia la Germania sia l'Italia si trovano di fronte a una popolazione che invecchia rapidamente, con sempre meno lavoratori attivi chiamati a sostenere un numero crescente di pensionati. Se il modello tedesco dovesse dimostrarsi efficace nel rafforzare le pensioni integrative attraverso i mercati finanziari, è ragionevole immaginare che diventi un punto di riferimento anche per il legislatore italiano, alle prese con le stesse pressioni demografiche ed economiche.
3. L'Italia guarda già con attenzione al modello tedesco. Non è un caso che diversi osservatori ed economisti italiani abbiano iniziato a interrogarsi su cosa l'Italia possa copiare dalla Germania. Il nostro Paese, del resto, si muove già nella stessa direzione, spingendo da tempo i cittadini ad aderire ai fondi pensione integrativi per compensare la progressiva riduzione del tasso di sostituzione garantito dal sistema pubblico.
4. Un possibile impatto sui mercati finanziari globali. Un mercato da 500 miliardi di euro che si sposta progressivamente verso Etf, azioni e private credit non è un fenomeno isolato: significa nuovi flussi di capitale sui mercati internazionali, con ricadute potenziali anche sui listini e sui prodotti finanziari disponibili per i risparmiatori italiani, sempre più abituati a investire tramite piattaforme e strumenti a basso costo.
Gli ostacoli che l'Italia dovrebbe affrontare
Replicare integralmente il modello tedesco non sarebbe però semplice per il nostro Paese. Diversi fattori strutturali rendono il percorso più complesso rispetto alla Germania. Tra questi, gli interessi corporativi di banche, assicurazioni e intermediari finanziari che gestiscono oggi i fondi pensione attivi, spesso costosi, e che potrebbero opporsi a una liberalizzazione verso gli Etf a basso costo capace di ridurne drasticamente i margini. A questo si aggiunge un problema tipicamente italiano: gli orizzonti politici brevi, dato che una riforma i cui benefici si vedono soltanto tra vent'anni o trent'anni risulta poco appetibile per governi concentrati sulla prossima scadenza elettorale.
Non va poi dimenticato il ruolo particolare svolto in Italia dal Trattamento di Fine Rapporto, che in Germania non esiste in questa forma, e che nel nostro Paese viene spesso usato come sostituto della previdenza complementare, disincentivando così i versamenti aggiuntivi ai fondi pensione. Infine pesa anche la frammentazione del sistema: l'Italia conta decine di fondi pensione di categoria, spesso con regole diverse tra loro, il che rende molto più difficile una standardizzazione sul modello tedesco.
Cosa aspettarsi nei prossimi mesi
Mentre in Germania i grandi gestori internazionali si preparano già a lanciare i primi prodotti compatibili con il nuovo Altersvorsorgedepot, in Italia il dibattito su come rafforzare la previdenza complementare resta aperto. La riforma tedesca rappresenta comunque un caso di studio prezioso: mostra come sia possibile coniugare garanzie statali e strumenti di investimento più dinamici come gli Etf, offrendo ai cittadini una possibilità concreta di costruirsi una pensione integrativa più solida.
Nei prossimi anni sarà interessante osservare quanto questa apertura ai mercati finanziari riuscirà davvero a migliorare le pensioni dei tedeschi, e se il modello, una volta testato, potrà ispirare interventi simili anche nel nostro Paese. Per i risparmiatori italiani, nel frattempo, resta una lezione di fondo: la previdenza integrativa non è più un'opzione accessoria, ma uno strumento sempre più centrale per garantirsi un futuro economicamente sereno, indipendentemente dal Paese in cui si vive e si lavora.
Leggi anche
- Riforma pensioni Germania nel 2027 dopo 130 anni con Etf e bonus: perchè riguarda da vicino anche gli italiani
- Quali sono i bonus e le agevolazioni che scompariranno nel 2027 se non rinnovate in Manovra Finanziaria
- Pannelli solari 2026: bonus al 50% per le singole case, CER per i condomini e maxi deduzione per le imprese

Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra