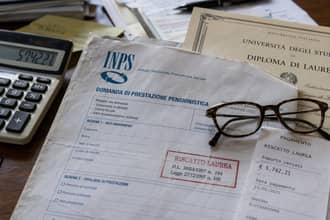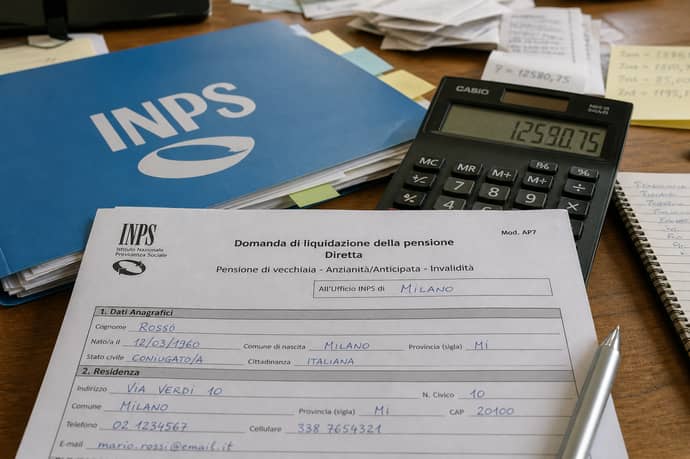
Quanto e perchè conviene ora, ancora nel 2026, riscattare contributi ai fini pensionistici: le modifiche che nel 2027 potrebbero rendere meno vantaggiosa e conveniente l'operazione.
Chi ha ancora da 1 a 4 anni di contributi mancanti nella propria posizione assicurativa, non solo per gli anni di laurea, ma anche per periodi di studio non universitario, buchi contributivi, periodi di lavoro non coperti o altre interruzioni della carriera lavorativa, si trova oggi davanti a una finestra particolarmente favorevole per colmarli. Il 2026 offre ancora costi relativamente contenuti per il riscatto agevolato, mentre all'orizzonte del 2027 si profila un innalzamento dei requisiti pensionistici che rende ogni anno riscattato più costoso, qualunque sia la natura del periodo mancante. Capire come funziona il riscatto dei contributi ai fini pensionistici, quali sono le differenze tra le due modalità disponibili e quanto costano realmente, al netto dei benefici fiscali, è il primo passo per decidere se e quando conviene agire.
Non solo laurea: quali periodi si possono riscattare
Prima di entrare nel dettaglio dei costi, è utile chiarire un equivoco molto diffuso: il riscatto non riguarda esclusivamente gli anni di università. È infatti possibile riscattare anche altri periodi ai fini pensionistici, come i periodi di studio delle scuole superiori o di diploma, i periodi non coperti da contribuzione presenti nella propria posizione assicurativa (i cosiddetti buchi contributivi, ad esempio periodi di disoccupazione non indennizzata, lavori saltuari mai regolarizzati o pause di carriera), e in certi casi anche periodi specifici come il servizio civile. In generale, quindi, le due formule di riscatto descritte di seguito, agevolato e ordinario, si applicano a qualsiasi periodo mancante nella propria storia contributiva, con la laurea che resta semplicemente il caso più comune e conosciuto, ma non l'unico.
I due tipi di riscatto: agevolato e ordinario
La normativa italiana prevede due strade distinte per riscattare periodi contributivi mancanti, con logiche di calcolo e vantaggi molto diversi tra loro:
- Il riscatto agevolato (introdotto dalla legge di bilancio 2019 e reso permanente nel tempo) calcola il costo in modo fisso, indipendente dal reddito del richiedente, prendendo come riferimento il minimale contributivo INPS previsto per artigiani e commercianti. Nel 2026 il costo è pari a 6.208,95 euro per ogni anno da riscattare, sia esso un anno di laurea, un periodo di studio non coperto o un buco contributivo rientrante nei requisiti previsti.
- Il riscatto ordinario, invece, si calcola con il sistema della riserva matematica: l'importo dipende dalla retribuzione attuale del richiedente e dall'età, con una forbice che va da circa 10.000 euro fino a oltre 20.000 euro per anno. Più alto è lo stipendio, più alto sarà il costo di ogni anno riscattato, indipendentemente dal tipo di periodo che si intende coprire.
Dipende dal reddito? Ecco la prima grande differenza
Il criterio più immediato per distinguere le due formule di riscatto contributivo ai fini pensionistici riguarda il reddito:Nel riscatto agevolato la risposta è no: il costo resta sempre lo stesso, chiunque sia a richiederlo e qualunque sia il suo stipendio, perché è ancorato a un parametro fisso pubblicato ogni anno dall'INPS.
Nel riscatto ordinario la risposta è sì: il costo cresce insieme allo stipendio, dato che il calcolo si basa sulla retribuzione degli ultimi periodi lavorativi. Chi guadagna di più pagherà proporzionalmente di più per riscattare lo stesso periodo, che si tratti di anni di studio o di altri periodi scoperti.
Il vantaggio fiscale: detrazione contro deducibilità
Qui si gioca gran parte della convenienza economica reale dell'operazione, ed è il punto che spesso genera più confusione.
Il riscatto agevolato dà diritto a una detrazione IRPEF del 50%, da recuperare in 5 rate annuali di pari importo. In pratica lo Stato restituisce, in cinque anni, metà di quanto speso.
Il riscatto ordinario dà invece diritto alla deducibilità del 100% dal reddito imponibile, senza alcun tetto massimo. L'intera spesa abbassa il reddito su cui si calcolano le tasse, con un risparmio che dipende dall'aliquota marginale applicata.
La differenza tra detrazione e deducibilità non è solo tecnica: cambia radicalmente la platea di beneficiari ideali:
- Il riscatto agevolato conviene fiscalmente a redditi bassi o medi, perché la detrazione fissa al 50% garantisce un risparmio proporzionalmente più significativo rispetto a un'aliquota marginale contenuta.
- Il riscatto ordinario conviene fiscalmente a redditi alti, dove le aliquote marginali elevate (fino al 43%) rendono la deducibilità piena particolarmente vantaggiosa: più si guadagna, più cresce il beneficio fiscale ottenuto.
Il requisito temporale: un vincolo solo per il riscatto agevolato
Un altro elemento chiave riguarda i periodi effettivamente riscattabili con le due formule, valido indipendentemente dal fatto che si tratti di anni di laurea o di altri periodi contributivi mancanti:- Il riscatto agevolato può essere utilizzato solo per i periodi successivi al 31 dicembre 1995, cioè quelli che rientrano nel sistema contributivo, salvo la possibilità di optare per il calcolo interamente contributivo della pensione anche per chi ha contributi precedenti a quella data.
- Il riscatto ordinario non ha invece alcun vincolo di periodo e può essere utilizzato per riscattare periodi contributivi mancanti indipendentemente da quando si sono verificati.
Rateizzazione: fino a 10 anni senza interessi
Un aspetto che rende entrambe le formule più accessibili riguarda le modalità di pagamento. Il costo del riscatto, sia esso agevolato o ordinario, e qualunque sia il periodo che si vuole coprire, può essere rateizzato fino a un massimo di 120 rate mensili, cioè 10 anni, senza applicazione di interessi né maggiorazioni. Questo significa che l'esborso può essere diluito nel tempo mantenendo lo stesso importo nominale complessivo, rendendo l'operazione sostenibile anche per chi non dispone della somma in un'unica soluzione.Perché il costo cambia ogni anno: cosa aspettarsi nel 2027
Un elemento spesso sottovalutato è che il costo del riscatto agevolato non è fisso nel tempo. È infatti ancorato al minimale contributivo INPS previsto per artigiani e commercianti, un parametro che viene rivalutato ogni anno in base a diversi fattori economici, inflazione compresa. Questo vale per qualsiasi periodo si stia riscattando con questa formula, dagli anni di laurea ai periodi non coperti da contribuzione.
La progressione recente lo dimostra chiaramente:
2025: 6.123,15 € per anno 2026: 6.208,95 € per anno, con un incremento di circa l'1,4%.
Per il 2027 non esiste ancora una cifra ufficiale pubblicata: è una situazione normale, dato che l'INPS diffonde solitamente il nuovo importo a inizio anno o verso la fine dell'anno precedente, sulla base della rivalutazione ufficiale del minimale. Tuttavia, sulla base del trend storico degli ultimi anni, è ragionevole attendersi un ulteriore aumento di qualche punto percentuale, legato sia all'andamento dell'inflazione sia alla rivalutazione automatica del minimale contributivo. Chi valuta di riscattare periodi contributivi, quindi, potrebbe trovarsi a pagare una cifra leggermente più alta se decide di rimandare l'operazione al prossimo anno.
Il collegamento con i nuovi requisiti pensionistici del 2027
C'è infine un motivo strategico, oltre a quello puramente economico, per non rimandare troppo la decisione. Dal 2027 sono attesi requisiti contributivi più elevati per l'accesso alla pensione anticipata: 42 anni e 11 mesi di contributi per gli uomini e 41 anni e 11 mesi per le donne.
In questo scenario, ogni anno riscattato oggi assume un valore aggiunto, indipendentemente dal fatto che si tratti di un anno di laurea, di un periodo di studio superiore o di un buco contributivo: avvicina proporzionalmente al nuovo requisito più alto, permettendo di raggiungere prima la soglia necessaria per andare in pensione. Riscattare ora, quindi, non significa solo bloccare un costo potenzialmente più basso rispetto agli anni futuri, ma anche mettersi in una posizione più solida rispetto all'innalzamento dei requisiti contributivi che si profila all'orizzonte.
E' importante sottolineare che il riscatto dei contributi sarà importante nel 2027 anche per le ipotesi di pensione anticipata che potrebbero essere approvate in Manovra Finanziaria 2027, a partire dalla possibilità di uscita a 64 anni di età, per cui il riscatto contributivo permetteerebbe certamente a molti di poter raggiungere anche prima i requisiti richiesti.
Leggi anche
- Riscatto 1-4 anni di contributi: perché conviene farlo ora prima dei nuovi requisiti pensione 2027
- Quanto incide riscattare 1-2 anni di contributi pensione per uscita anticipata e aumento assegno per dipendenti e partite iva
- Riforma pensioni, le 3 proposte del Presidente INPS Fava che affiancano quelle dei partiti
Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra