Quando si va più tardi in pensione anche si riscatta la laurea e perchè può succedere
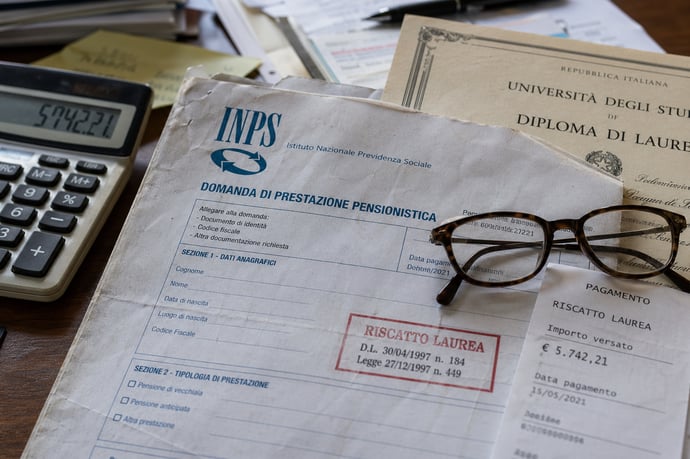
Il riscatto della laurea, spesso visto come un vantaggio, può inaspettatamente posticipare l’età di pensionamento. Esaminiamo il perché, i rischi nascosti nelle pensioni contributive e miste e gli errori più frequenti.
Una scelta apparentemente vantaggiosa può trasformarsi in una difficoltà inattesa: è quello che succede a molti lavoratori che decidono di far valere gli anni universitari ai fini previdenziali, rischiando così di ritardare il proprio accesso all’assegno sociale. Molti non sanno che il riscatto del percorso accademico può modificare radicalmente il regime pensionistico applicabile, incidendo sulle modalità e sulle tempistiche di uscita dal mondo del lavoro. Il passaggio da una gestione puramente contributiva a una mista rappresenta un nodo tecnico che merita attenzione e approfondimento. Si tratta di un meccanismo che, se compreso fino in fondo, può evitare scelte che compromettono la pianificazione previdenziale futura.
Pensione contributiva e mista: cause e conseguenze del passaggio
La normativa previdenziale italiana si fonda su più regimi, principali tra cui il sistema contributivo e quello misto. La differenza tra le due modalità determina diritti differenti in fatto di età e requisiti per l’uscita lavorativa:
- Regime contributivo puro: si applica ai soggetti la cui anzianità contributiva è interamente successiva al 31 dicembre 1995. Consente l’uscita anticipata già a 64 anni al ricorrere di particolari condizioni (20 anni di contributi, pensione almeno pari a 2,8 volte l’assegno sociale)
- Regime misto: interessa chi vanta anche un solo contributo versato prima del 1° gennaio 1996. Qui il calcolo dell’assegno integra quota retributiva e quota contributiva e i requisiti per la pensione anticipata sono più stringenti.
Un esempio concreto può rendere più chiara la dinamica:
- Lavoratore assunto nel pubblico o privato dopo il 1996, privo di versamenti anteriori a questa data.
- Dopo anni di carriera, sceglie di riscattare gli anni universitari (supponiamo 4 anni di corso, dal 1991 al 1995).
- Automaticamente, nel proprio estratto conto, compaiono versamenti ante-96, per cui l’INPS ricalcola la posizione previdenziale spostandola dal regime contributivo puro al misto.
| Regime | Età minima | Contributi richiesti | Altri requisiti |
| Contributivo | 64 | 20 anni | Pensione pari a 2,8 volte l’assegno sociale |
| Misto | 67 (vecchiaia) | 20 anni | No soglia 2,8 ma tempo di attesa maggiore, oppure 42 anni e 10 mesi (uomini) / 41 anni e 10 mesi (donne) per pensione anticipata |
La conseguenza è che il diritto a “pensione anticipata contributiva” viene perso: il lavoratore può sì valorizzare anni di studio, ma deve attenderne molti di più per poter accedere al trattamento.
Secondo i dati INPS e le analisi di settore, questa situazione colpisce soprattutto i diplomati post-1995 che valutano forme di riscatto degli studi universitari. Una scelta non ponderata equivale a vanificare la possibilità di anticipare l’uscita a 64 anni, obbligando ad attendere i 67 della pensione di vecchiaia oppure a raggiungere l’anzianità contributiva richiesta per la pensione anticipata (oltre 42 anni).
A livello numerico, su una platea di giovani lavoratori assunti dopo il 1996, stimata in circa 1,2 milioni secondo l’ultimo censimento ISTAT, si calcola che
oltre un decimo rischi di incorrere in un simile errore di pianificazione. Le conseguenze possono essere anche di natura economica: la rata mensile ottenuta con il sistema misto può risultare più bassa rispetto alla simulazione fatta prima del riscatto, a causa dell’ingresso obbligato di una quota retributiva che risulta nulle o poco incisiva.
Errori comuni, casi reali e cosa valutare prima di riscattare la laurea
L’analisi dei casi esaminati negli ultimi anni per il riscatto della laurea evidenzia una serie di errori ricorrenti:
- Mancanza di valutazione sul regime di calcolo: molti lavoratori sottovalutano l’impatto della retrodatazione contributiva e si focalizzano solo sulla possibilità di aumentare gli anni validi per la pensione.
- Affidamento a simulazioni generiche senza tener conto delle specificità legate alla propria posizione (tipologia di studi riscattati, gap contributivo, anzianità effettiva, varianti in caso di periodi di disoccupazione, ecc.).
- Superficialità nell’analisi normativa: la disciplina del riscatto laurea ha subito diverse modifiche (D.lgs. 184/1997 e Legge 247/2007), con deroghe e limiti periodici che è necessario conoscere.
- Una lavoratrice assunta nel 2000 senza contributi ante-96, decide di riscattare 5 anni di studi iniziati nel 1993. A seguito dell’operazione, non può più accedere al pensionamento con 20 anni di contributi a 64 anni, dovendo attendere ulteriori tre anni lavorativi.
- Un giovane laureato che avvia la carriera nel 1997 e, dopo vent’anni, valuta il riscatto. L’inserimento di periodi di studio pre-96 lo esclude dalla pensione anticipata contributiva ed è costretto ad attendere di raggiungere l’età della pensione di vecchiaia.
- Analisi dettagliata dell’estratto conto contributivo: identificare i periodi utili per capire il sistema di calcolo che verrà applicato dopo il riscatto.
- Simulare più scenari considerando differenti ipotesi di riscatto, tipo di posizione lavorativa, e tempistiche future.
- Consultazione di un esperto in materia previdenziale, meglio se con esperienza nell’analisi di casi analoghi.
- Verifica delle normative vigenti al momento della domanda, ricordando che circolari INPS, decreti e leggi potrebbero subire aggiornamenti annui moderatamente rilevanti.
- Riscattare solamente periodi universitari successivi al 1995 evita il passaggio a misto: chi può attestare titoli accademici dopo questa data rimane nel contributivo puro.
- L’operazione è spesso irrevocabile: in caso di errore, non è possibile ripristinare lo status precedente.
- Le strategie variano caso per caso a seconda della carriera, della tipologia di contributi già versati e dei regimi vigenti.
In conclusione, la scelta di valorizzare il percorso universitario non deve mai essere dettata dall’urgenza di “guadagnare anni”, ma dalla consapevolezza degli effetti nel proprio quadro previdenziale, soprattutto per chi ha cominciato a lavorare dopo il 1995.
Leggi anche
- Quando si va più tardi in pensione anche si riscatta la laurea e perchè può succedere
- Riscatto Laurea, quando fa andare in pensione prima o addirittura, invece, rallenta l'uscita da lavoro
- Riscatto contributi per la pensione, aumentano i costi con le nuove normative 2026. Calcoli ed esempi
Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra