Dalla deindustrializzazione europea alle nuove sfide nella concorrenza globale: lo shock cinese 2.0 mette a rischio settori chiave come batterie e auto elettriche.
Il tema dello shock cinese 2.0, coniato dal Financial Times, rappresenta un nuovo scenario per l'economia europea e, specificamente, per il tessuto industriale italiano. A differenza della prima ondata di apertura dei mercati all'importazione di manufatti a basso costo dalla Cina nei primi anni Duemila, oggi la sfida si configura in maniera più articolata e profonda. L'Europa si trova infatti tra due forze opposte: da un lato, l'attrazione degli investimenti cinesi come possibile motore di rilancio industriale, dall'altro la paura di nuove forme di dipendenza economica.
L'Italia, paese a forte vocazione manifatturiera, è particolarmente esposta a questa nuova dinamica. Nella sua struttura industriale esistono diversi comparti vulnerabili, mentre altri vedono nei capitali cinesi uno spiraglio di ripartenza dopo anni di crisi e delocalizzazioni. I riflettori sono puntati su rischi significativi ma anche su potenzialità di crescita, in un momento storico in cui, tanto per l'Italia quanto per l'Unione Europea, il bilanciamento fra apertura e protezione è diventato un delicato esercizio di politica economica.
Dalla deindustrializzazione europea alla concorrenza
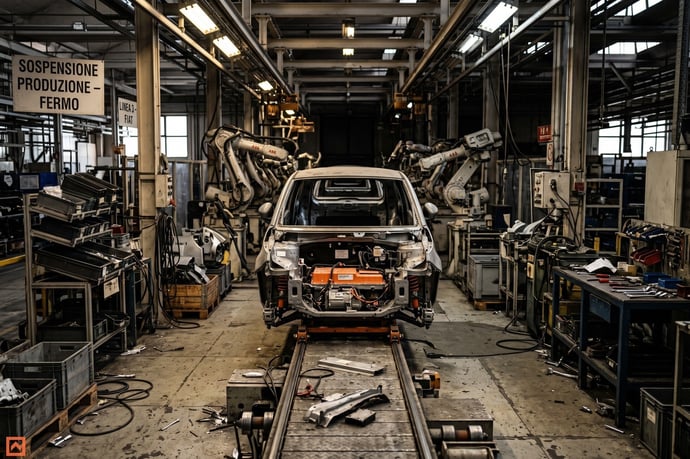
La deindustrializzazione dell'Europa non è un fenomeno improvviso. L'apertura dei mercati globalizzati e la ricerca di costi sempre più contenuti hanno portato, nell'arco degli ultimi due decenni, alla perdita di numerosi presìdi produttivi storici. Il caso della fabbrica Bosch di Navarra in Spagna, una volta leader nella produzione automotive, oggi rappresenta una fotografia emblematica del declino industriale di interi territori. Il vuoto lasciato dalla delocalizzazione e dalla concorrenza dei prodotti a basso costo provenienti da Pechino è stato colmato solo parzialmente, con importanti ricadute sociali e occupazionali.
La concorrenza con la Cina si è intensificata attraverso dinamiche sempre più sofisticate: Pechino non si limita a esportare manufatti, ma investe direttamente nell'industria europea, propone joint-venture, acquisisce quote di aziende strategiche, si presenta come partner per la transizione verde e digitale. In questo scenario, la risposta dei sistemi produttivi continentali è stata spesso disomogenea: si assiste, cioè, a esempi di resilienza e innovazione ma anche a numerose situazioni di crisi.
Il dilemma va oltre la semplice dicotomia apertura/chiusura. Oggi il dibattito riguarda come proteggere il know-how, come garantire la sicurezza delle catene di fornitura, come evitare squilibri strutturali che potrebbero compromettere la sovranità economica. La deindustrializzazione, infatti, non è solo perdita materiale di fabbriche ma impoverimento del capitale umano, tecnologico e territoriale: aspetti particolarmente sensibili per un Paese manifatturiero come l'Italia.
La fabbrica Bosch di Navarra e le aziende italiane a rischio
La storia della fabbrica Bosch di Navarra in Spagna è diventata simbolica per comprendere la portata dello shock cinese 2.0: da hub di eccellenza nella componentistica auto, essa è ora un sito dismesso, travolto dal cambiamento dei flussi e degli equilibri produttivi globali. La concorrenza dei prodotti cinesi non ha risparmiato nemmeno segmenti ad alta specializzazione, inducendo chiusure e ristrutturazioni in serie. Tuttavia, la Spagna, come altri Paesi, vede negli investimenti provenienti da Pechino una possibile via di salvezza e rilancio.
Anche in Italia sono numerose le aziende a rischio, spesso concentrate in settori ad alto valore aggiunto ma non abbastanza protetti da politiche industriali comunitarie. Secondo fonti di settore e analisi di mercato, tra le realtà più esposte figurano:
- Pirelli, storico gruppo della gomma e pneumatici, che ha già visto una significativa presenza azionaria da parte di ChemChina.
- Ansaldo Energia, con partnership e attrattività per capitali orientali per la realizzazione di componenti all'avanguardia per il settore energetico.
- Magneti Marelli, ora parte del gruppo giapponese Calsonic Kansei, ma con diversi rapporti commerciali e joint-venture attive con conglomerati asiatici.
- Geox e altri brand della moda e del design, attratti dagli investimenti nelle filiere produttive e distributive cinesi.
I settori più esposti: batterie, auto elettriche e tecnologie verdi
I comparti maggiormente vulnerabili alla pressione industriale cinese sono quelli che stanno guidando l'attuale transizione economica europea: batterie, auto elettriche, tecnologie legate all'efficienza energetica, energie rinnovabili e digitalizzazione. Proprio qui si registra il divario più marcato nel know-how, nei brevetti, nella capacità di investimenti a lungo termine:
- Batterie al litio e accumulo energetico avanzato: aziende come Fiamm Energy Technology e FCA (Stellantis) hanno partnership incrociate con player cinesi (BYD, CATL), accentuando una dipendenza da tecnologie orientali.
- Auto elettriche: la competizione si è fatta ancora più serrata dopo lo sbarco di marchi cinesi in Europa, spesso attraverso joint-venture con produttori italiani o la realizzazione di siti produttivi ex novo su suolo comunitario.
- Tecnologie verdi: la transizione ecologica prevista dal Green Deal europeo ha attratto investimenti cinesi in impianti di produzione o ricerca condivisa, come si osserva nella filiera delle pompe di calore (esemplare il caso di Ariston), nei pannelli solari (Enel Green Power, progetti congiunti con aziende asiatiche) e nei sistemi di smart grid.
Le strategie dell'Unione Europea
La risposta delle istituzioni comunitarie si articola oggi su diversi livelli. Da un lato, Bruxelles tenta di tutelare le industrie europee imponendo condizioni più rigide agli investitori extra-UE, secondo regole ispirate, in parte, all'esperienza dei primi anni Ottanta in Cina. La Commissione mira a:
- Favorire il trasferimento di know-how e innovazione tecnologica come prerequisito per l'insediamento di nuovi capitali.
- Garantire occupazione locale qualificata, cima alle priorità nelle trattative su grandi investimenti esteri.
- Promuovere integrazione verticale nella filiera produttiva, scongiurando il rischio di una dipendenza strutturale da Pechino.
Rischi e opportunità per l'economia italiana ed europea
L'impatto dello shock cinese 2.0 sul prossimo quinquennio si gioca tutto sulla capacità di governance dell'Unione Europea e sull'attitudine delle economie nazionali a rinnovare il proprio modello industriale. Gli scenari futuri possono essere riassunti mediante il seguente schema:
|
SCENARIO |
RISCHI |
OPPORTUNITÀ |
|
Apertura incondizionata agli investimenti cinesi |
Perdita di sovranità tecnologica, rischio deindustrializzazione accelerata, dipendenza dai brevetti asiatici |
Rilancio di siti produttivi dismessi, creazione di occupazione, accesso ai capitali esteri |
|
Strategia morbida con condizioni su trasferimento tecnologico e occupazione |
Tempi lunghi di negoziazione, rischio mors tua vita mea fra Stati membri in concorrenza interna |
Miglioramento della competitività, crescita di competenze e filiere nazionali ad alto valore aggiunto |
|
Chiusura protezionista |
Rallentamento della riconversione industriale, rischio isolamento su scala globale, aumento prezzi per industrie e consumatori |
Tutela dei settori sensibili, maggiore controllo sulle filiere produttive |
Per l'Italia, che ha una lunga tradizione di distretti industriali e PMI, i rischi connessi all'insorgere di dipendenze strategiche si intrecciano con l'urgenza di rilanciare innovazione e export. La scelta di molte aziende di aprire alle partnership cinesi si spiega talvolta con la necessità di sopravvivere in un contesto globale sempre più competitivo; ciò impone però una politica industriale coordinata, attenta sia alle opportunità che ai pericoli di una eccessiva esposizione verso l'Asia.

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra