Spirale dei prestiti e finanziamenti per comprare un'auto, si entra ed e sempre più difficile uscirne: scatta allarme
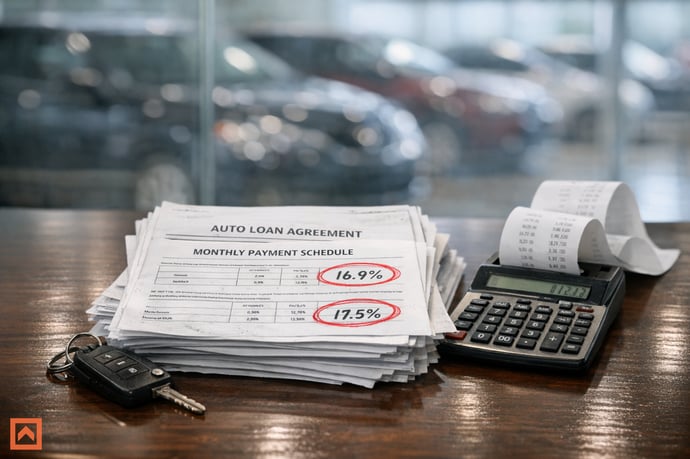
L'acquisto di un'auto tramite finanziamento può trasformarsi in una spirale complessa, tra tassi d'interesse elevati, formule innovative e rischi nascosti. Opzioni, costi reali e alternative.
Negli ultimi anni il mercato automobilistico italiano ha subito una trasformazione profonda: prezzi dei veicoli in costante aumento, inflazione persistente e una transizione tecnologica verso l'elettrico hanno portato a una crescente difficoltà di accesso alla proprietà dell'auto. L'acquisto viene sempre più spesso finanziato tramite prestiti, ma la presenza di tassi crescenti e condizioni articolate rischia di innescare una spirale di debito difficilmente prevedibile in fase iniziale.
I modelli di finanziamento oggi proposti dai concessionari e dagli istituti di credito si sono moltiplicati, includendo formule innovative come rate residue elevate (maxi rata), leasing operativo e noleggio a lungo termine. Queste alternative alle soluzioni classiche promettono accesso facilitato e rate gestibili, ma celano insidie legate a costi accessori, vincoli contrattuali e una progettazione finanziaria che deve essere oculata per evitare il rischio di indebitamento eccessivo.
L'incremento dei tassi d'interesse medi praticati sugli importi erogati ha acceso un dibattito sulle reali opportunità offerte dai finanziamenti per l'acquisto di un veicolo, soprattutto per chi si trova alla ricerca di certezze sui costi totali e sulla sostenibilità delle rate nel tempo. In questo contesto, un'analisi approfondita delle soluzioni disponibili e delle loro caratteristiche diviene essenziale per garantire scelte consapevoli, sicure e trasparenti.
Come funzionano i prestiti auto lunghi
La tendenza attuale evidenzia una crescita delle richieste di piani rateali molto lunghi, spesso superiore a 72 o 84 mesi, nella speranza di ottenere rate mensili più sostenibili. Tuttavia, prolungare la durata del prestito implica un impatto significativo sugli interessi complessivi pagati durante il periodo del finanziamento.
Il piano di ammortamento maggiormente utilizzato è quello alla francese: la rata rimane costante, ma la quota di interessi decresce progressivamente a favore del capitale. Nei primi anni di rimborso si paga soprattutto la componente interessi e, solo con il passare del tempo, si inizia a incidere significativamente sul capitale residuo. Un'analisi dei rischi associati ai finanziamenti a lungo termine deve prevedere la valutazione di diversi aspetti:
- L'aumento esponenziale degli interessi totali, talvolta fino al 30-40% del valore del veicolo;
- La probabilità di debito residuo superiore al valore commerciale dell'auto dopo pochi anni, con conseguenze negative in caso di rivendita anticipata o necessità di sostituzione;
- L'eventualità di dover sostenere costi di manutenzione straordinaria o perizia su veicoli usati;
- Impegni finanziari che possono protrarsi oltre la vita utile del veicolo stesso.
Finanziamento con maxi rata finale: opportunità e insidie
Le soluzioni con maxi rata finale, spesso associate a sigle come PCP (Personal Contract Purchase) o VFG (Valore Futuro Garantito), si stanno diffondendo come alternativa per chi desidera rate mensili leggere e flessibilità a fine contratto. In questa modalità, la somma finanziata viene rimborsata tramite una lunga serie di rate contenute, seguite da una maxi rata che rappresenta il valore residuo stimato del veicolo dopo 2-4 anni. Alla scadenza, il cliente può scegliere:
-
- saldare la maxi rata e diventare proprietario del mezzo;
- restituire l'auto estinguendo il debito (senza ulteriori vincoli, salvo danni o chilometraggio fuori contratto);
- sostituire il veicolo aderendo a un nuovo piano PCP/VFG;
- rifinanziare la maxi rata, allungando però il periodo d'indebitamento.
- Possibilità di mettersi al volante di una vettura di categoria superiore;
- Certezza sul valore garantito alla fine del periodo;
- Rischio di costi totali maggiori rispetto a un finanziamento tradizionale, specie se si rifinanzia la maxi rata;
- Clausole contrattuali sull'uso, sulla manutenzione obbligatoria presso reti autorizzate e limiti chilometrici.
Leasing vs Noleggio lungo termine: alternative finanziamento
Tra le alternative al consueto prestito con rateizzazione emergono due opzioni rivolte a target diversi: leasing finanziario e noleggio a lungo termine:
- Leasing, il veicolo viene utilizzato dall'intestatario ma la proprietà resta della finanziaria fino al riscatto finale. Le rate di leasing coprono l'utilizzo; al termine, pagando un prezzo prestabilito, si può divenire proprietari. Il leasing offre la possibilità di godere di veicoli sempre nuovi, con piani flessibili per imprese, professionisti e privati. Tuttavia, la restituzione anticipata o la mancata opzione di riscatto può comportare costi aggiuntivi.
- Noleggio a lungo termine, con questa formula si paga una rata fissa all inclusive (manutenzione, assicurazione, bollo) per disporre di un'auto senza possederla. Al termine, l'auto viene restituita e si può scegliere un nuovo modello, senza le incognite della rivendita. Il noleggio è ideale per chi privilegia la prevedibilità dei costi e la flessibilità, e per chi vuole evitare responsabilità su svalutazione e gestione amministrativa del veicolo.
|
Leasing |
Noleggio a lungo termine |
|
|
Proprietà |
Finanziaria (con possibilità di riscatto) |
Società di noleggio |
|
Servizi inclusi |
Limitati |
Bollo, assicurazione, manutenzione |
|
Flessibilità cambi auto |
Media |
Alta |
|
Responsabilità manutenzione |
A carico dell'utilizzatore |
A carico noleggiatore |
Entrambe le soluzioni consentono di evitare il rischio svalutazione, ma richiedono una scelta consapevole in base alle abitudini di guida e al proprio stile di vita.
Tassi d'interesse, TAEG e costi accessori: come scegliere
La sostenibilità di un piano di pagamento dipende quasi sempre dal costo effettivo totale del prestito. Elementi centrali da valutare sono TAN e TAEG. Mentre il TAN rappresenta il tasso annuo nominale puro, il TAEG include tutte le spese accessorie obbligatorie come istruttoria, incasso rata e assicurazioni: è il parametro cardine per confrontare diverse formule di credito.
Diversi costi possono incidere fortemente sul debito complessivo:
- Spese amministrative e di gestione pratica;
- Costi per polizze assicurative collegate al finanziamento;
- Onere per perizie su auto usate o obblighi contrattuali;
- Penali per estinzione anticipata.
- Confrontare più offerte sul TAEG, non solo tra concessionarie ma anche tra banche e piattaforme di credito online;
- Valutare la differenza tra TAN e TAEG per identificare eventuali costi nascosti;
- Rimanere nei limiti di sostenibilità (la rata non dovrebbe superare il 30-35% del reddito netto mensile);
- Esaminare la possibilità di inserire o meno coperture assicurative accessorie.
Chi può accedere ai prestiti agolati e come trovare la soluzione
Categorie specifiche di lavoratori possono usufruire di prestiti agevolati, spesso gestiti tramite convenzioni statali o piattaforme specializzate. Dipendenti pubblici, pensionati INPS o ex-INPDAP e, in alcuni casi, dipendenti privati di aziende di grandi dimensioni hanno accesso a finanziamenti con tassi calmierati, rate fisse e condizioni favorevoli. Le caratteristiche rilevanti di queste formule:
- La possibilità di ottenere liquidità senza vincolo di destinazione, utile anche per l'acquisto da privato;
- La rata viene trattenuta direttamente da busta paga o pensione, riducendo il rischio di insoluti;
- Offerte consultabili direttamente online, con verifiche preventive di eleggibilità;
- Maggior facilità di accesso anche in presenza di altri finanziamenti in corso (ad esempio cessione del quinto).
- Età compresa tra 18 e 75 anni al momento della stipula;
- Residenza in Italia;
- Reddito dimostrabile adeguato all'importo richiesto e ai costi di vita residui;
- Correttezza nei pagamenti pregressi (credit score positivo).
Leggi anche
- Spirale dei prestiti e finanziamenti per comprare un'auto, si entra ed e sempre più difficile uscirne: scatta allarme
- Nuovo decreto prestiti: tutele rafforzate per i consumatori e condizioni più trasparenti sui finanziamenti
- Come funziona il nuovo finanziamento che permette di lavorare in smart working dalla Sicilia con qualsiasi azienda fuori regione


Chiara Compagnucci
Nata a Roma nel Giugno del 1978, effettua gli studi di ragioniere e si appassiona al tennis. Amante del mondo delle quattro ruote e delel due ruote, è sempre curiosa su tutte le novità delle case automobilistiche e sulle nuove auto in uscita. Scrive da anni per diversi blog ed ora si dedica a tempo pieno su questo sito web trattando in particolar modo tematiche sul mondo delle auto e sugli argomen...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra