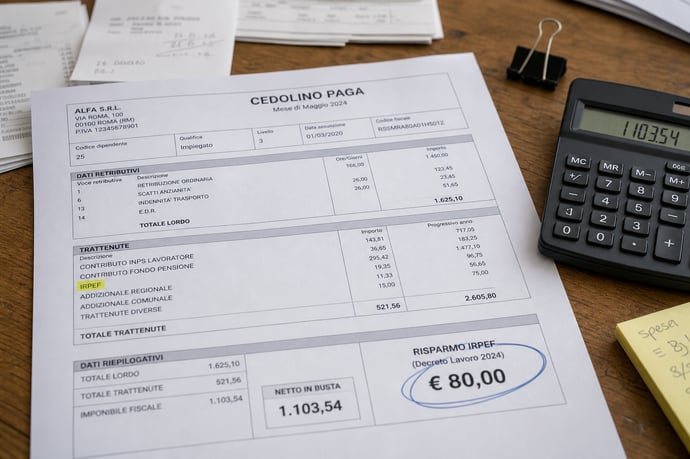
Da luglio nel cedolino si potrà vedere il risparmio Irpef promesso dalla riforma, con importi fino a 400 euro: i nuovi scaglioni, esempi pratici e dettagli su chi ne beneficia o resta escluso, inclusi autonomi e partite IVA.
Il saldo in busta paga di luglio porta una novità che tanti lavoratori attendono da mesi, ma che potrebbe lasciare sorprese amare a molti altri. Con la pubblicazione dei nuovi cedolini, diventa finalmente visibile il risparmio IRPEF grazie alla riduzione sulle aliquote per la fascia centrale dei redditi. Ma questa tanto attesa "boccata d’ossigeno" non riguarda la maggioranza degli italiani e, come vedremo, crea forti contrasti tra chi ne beneficia e chi resta escluso.
Le regole sono entrate in vigore già a gennaio, ma solo ora, con il conguaglio annuale e il saldo/acconto, la differenza si percepisce concretamente. Molti lavoratori, al momento della consultazione della busta paga di luglio, noteranno voci nuove e cifre diverse rispetto agli scorsi mesi. D’altro lato, una percentuale ampia della popolazione continuerà a non vedere alcun vantaggio, alimentando dubbi e domande su equità e gestione del prelievo fiscale. Esperti confermano che questa modifica, pur strutturale, nasconde insidie per chi non conosce i meccanismi fiscali di dettaglio.
Come funziona il nuovo scaglione IRPEF 2026: la riforma definitiva
Il sistema IRPEF a tre scaglioni, confermato definitivamente per il 2026, segna la fine della transizione avviata l’anno precedente. Oggi il prelievo si articola così:
- 23% per redditi fino a 28.000 euro
- 33% da 28.000 a 50.000 euro (in calo rispetto al precedente 35%)
- 43% oltre i 50.000 euro.
I nuovi scaglioni Irpef 2026 non solo semplificano la struttura, ma tendono progressivamente ad avvicinarsi agli standard di altri Paesi europei, dove la fascia media risulta storicamente più contenuta. Il precedente modello a quattro scaglioni (in vigore fino al 2024) è stato ridotto già nell’anno scorso, ma la stabilizzazione a tre aliquote è ora divenuta definitiva.
La modifica decisa mostra come la manovra sia stata pensata per agevolare il cosiddetto ceto medio, mirando a contenere il carico fiscale sulla fascia più produttiva del Paese senza alterare gli equilibri di bilancio pubblici.
Da segnalare che l’abbassamento della seconda aliquota si applica a tutte le fonti di reddito soggette a tassazione ordinaria (dipendenti, pensionati, autonomi), ma non riguarda chi già opera in regime forfettario, soggetto ad imposta sostitutiva. I vantaggi non sono automatici per tutti, ma subordinati alla tipologia di reddito e a specifici meccanismi di calcolo.
Perché la riduzione Irpef si percepisce solo a luglio
Nonostante la modifica dell’aliquota sia operativa da gennaio per l’anno d’imposta in corso, il beneficio si noterà solo nelle buste paga di luglio, per il funzionamento del sistema di ritenuta alla fonte e al calendario dei versamenti:
- I dipendenti vedono il saldo 2025 e la prima rata di acconto 2026 prelevati sulla busta paga di luglio
- I pensionati, invece, visualizzano la trattenuta a partire dall’assegno di agosto, con possibilità di slittamento a settembre.
Molti lavoratori si accorgeranno ora, per la prima volta, di una differenza tangibile tra quanto trattenuto e l’ammontare statuito dalla normativa nuova. Si tratta di una pratica consolidata nel sistema tributario, ma spesso fonte di incomprensione. L’errore più frequente: aspettarsi benefici immediati già da gennaio, mentre l’effetto concreto si verifica solo ora, perché da luglio sono allineati acconti, detrazioni e eventuali ricalcoli delle addizionali regionali e comunali.
Un aspetto tecnico aggiuntivo di notevole rilievo è il cosiddetto "principio di cassa allargato": alcune competenze percepite nei primi giorni dell’anno possono essere ancora soggette alle aliquote 2025 se riferite a prestazioni dell’anno precedente, allungando ulteriormente la percezione reale dei cambiamenti.
Il valore reale del risparmio: dati, esempi e tabella per fascia di reddito
Il beneficio massimo ottenibile dalla misura è pari a 440 euro annui e si realizza esclusivamente per redditi complessivi uguali o superiori a 50.000 euro. Il taglio Irpef, tuttavia, *non* si applica interamente all’intero reddito, ma solo alla fascia tra 28.000 e 50.000 euro, secondo la logica progressiva dei tre scaglioni:
| Reddito lordo annuo (€) | Risparmio annuo (€) | Incremento mensile (€) |
| 30.000 | 40 | 3 |
| 35.000 | 140 | 12 |
| 40.000 | 240 | 20 |
| 45.000 | 340 | 28 |
| 50.000 | 440 | 37 |
Spiegazioni tecniche:
- Il calcolo si basa sull’applicazione della differenza di aliquota (dal 35% al 33%) solo sulla quota compresa tra 28.000 e 50.000 euro (22.000 euro massimi).
- Un lavoratore con reddito di 35.000 euro, ad esempio, ottiene un vantaggio di circa 140 euro l’anno, poco più di 1 euro al mese rispetto all’anno precedente.
- L’effetto si assottiglia via via che il reddito si allontana dai 50.000 euro (verso il basso).
Analisi: gli importi indicati sono al lordo di potenziali variazioni derivanti da ulteriori detrazioni, bonus e trattamento integrativo. Un errore frequente è aspettarsi un vantaggio superiore, ignorando il funzionamento "progressivo" tipico della tassazione italiana.
Chi resta escluso: il 70% degli italiani fuori dal beneficio
Un dato che emerge con forza dai primi mesi di applicazione riguarda l’ampiezza della platea esclusa dalla misura:
- Chi percepisce meno di 28.000 euro annui non ottiene alcun beneficio dalla revisione degli scaglioni
- Secondo dati sindacali (fonte CGIL), circa il 70% delle lavoratrici e dei lavoratori italiani rientrano in questa fascia reddituale.
Perché il ceto medio-alto viene favorito? Il senso della misura è quello di consolidare un sollievo fiscale tra chi appare centrale nella crescita dei consumi e nella sostenibilità del sistema pensionistico, sacrificando però l’impatto redistributivo. L’adozione della cosiddetta no tax area (8.500 euro per dipendenti e pensionati, 5.500 euro per autonomi) tutto sommato rimane invariata, lasciando inalterate le condizioni dei redditi più bassi.
Conseguenze concrete: chi è escluso dalla misura non vedrà nessuna voce aggiuntiva in busta paga. E’ un’informazione spesso fonte di confusione e delusione in fase di consultazione dei propri cedolini o modelli di dichiarazione.
I grandi esclusi: sterilizzazione del taglio per i redditi più alti
Parallelamente ai redditi bassi, anche chi supera i 200.000 euro annui non può accedere al vantaggio fiscale. La Legge di Bilancio 2026 interviene infatti con un meccanismo detto di "sterilizzazione" del beneficio, introdotto all’art. 16-ter, comma 5-bis, TUIR:
- Chi guadagna oltre 200.000 euro vede ridotto l’ammontare delle detrazioni d’imposta spettanti per oneri detraibili al 19%, per una cifra corrispondente al massimo beneficio teorico della misura (440 euro)
- Sono escluse da questa riduzione le spese sanitarie
Analisi: la sottrazione forfettaria viene applicata dopo tutte le limitazioni previste per i redditi elevati dalla normativa, garantendo che il vantaggio fiscale resti prerogativa esclusiva della fascia intermedia.
Il vincolo legislativo risponde sia alla logica della "progressività" richiesta dall’art. 53 della Costituzione, sia alla volontà politica di evitare un allargamento della forbice fiscale a favore dei più abbienti. Nel cedolino, chi supera questa soglia non visualizza cambiamenti positivi rispetto all’anno precedente.
Autonomi e partite IVA: quando arriva il vantaggio e come sfruttarlo subito
Le modalità di percezione del risparmio cambiano sostanzialmente tra dipendenti e autonomi:
- Dipendenti: il beneficio è immediato (già da luglio) tramite il conguaglio effettuato dal sostituto d’imposta;
- Autonomi e titolari di partita IVA in regime ordinario: possono ottenere il risparmio nel pagamento dell’acconto di novembre solo se adottano il metodo previsionale. In caso contrario, il vantaggio si vede allo stacco del saldo a giugno 2027.
- Con il metodo "storico" gli acconti vengono calcolati sulle imposte dell’anno precedente (imposte più alte, aliquota 35%), quindi il risparmio si realizza solo con il saldo 2026 dell’anno successivo
- Adottando il "metodo previsionale", invece, l’acconto si calcola stimando un’imposta inferiore (aliquota 33%), anticipando il beneficio.
Esempio concreto: un professionista con reddito di 40.000 euro può calcolare l’acconto considerando già l’applicazione della nuova aliquota sul secondo scaglione, ottenendo così un risparmio già nell’autunno 2026.
L’effetto ritardato nella dichiarazione dei redditi: perché i modelli 2026 mostrano valori diversi
Un paradosso che potrebbe trarre in inganno molti contribuenti: nel Modello 730/2026 e nel Modello Redditi PF 2026 (redditi 2025) la vecchia aliquota al 35% è ancora visualizzata. Solo con le dichiarazioni relative ai redditi 2026 (Modelli 2027) comparirà il 33%:
- I cedolini delle buste paga e gli F24 già dal 2026 sono aggiornati alla nuova aliquota
- Le dichiarazioni dei redditi del 2026 (per i redditi prodotti nel 2025) fanno fede ancora ai vecchi scaglioni
- Solo nel 2027, con le dichiarazioni relative all’anno fiscale 2026, l’aliquota ridotta sarà visibile anche nei modelli ufficiali
Leggi anche
- Taglio Irpef, il risparmio fino a 400 euro si vede finalmente da Luglio ma il 70% degli italiani resta escluso
- Nuova Manovra finanziaria 2026-2027: spuntano i primi interventi allo studio
- TFR automatico, tassa pacchi extra-UE, pignoramento lampo e IRPEF al 33%: le 4 novità fiscali al via a luglio 2026


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra