TARI 2026 aumenta fino al 9% ma quasi nessun Comune lo ha comunicato: il nuovo metodo MTR-3 di ARERA valido per i prossimi 4 anni
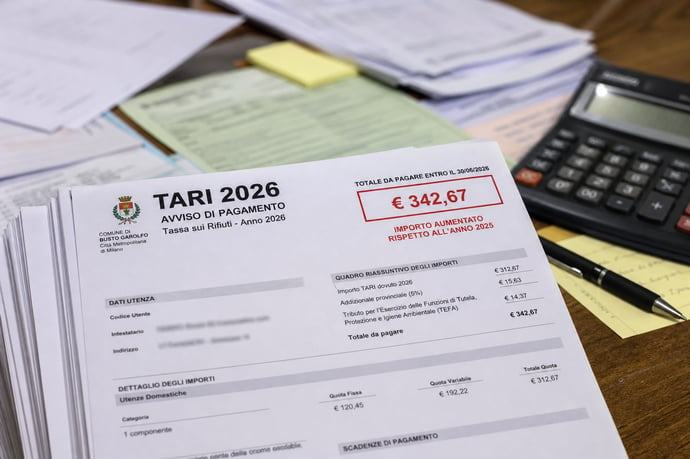
TARI 2026: aumenti fino al 9% in arrivo con il nuovo metodo MTR-3 di ARERA: come cambiano le regole, quali criteri influenzano il calcolo, rischi, errori comuni e consigli utili per orientarsi nei prossimi anni.
L’impatto sulla tassa rifiuti sta per cambiare radicalmente: incrementi previsti fino al 9% rischiano di cogliere impreparati contribuenti, amministratori e imprese, soprattutto perché la gran parte dei Comuni italiani non ha ancora ufficializzato le nuove tariffe. Da quest’anno, l’adozione del nuovo metodo tariffario MTR-3, stabilito da ARERA, ridefinisce per i prossimi 4 anni i criteri e i meccanismi con cui la TARI viene calcolata e riscossa.
Nonostante le ricadute economiche possano essere significative per famiglie e attività produttive, l’informazione sull’applicazione degli aumenti resta frammentaria. Le delibere definitive saranno approvate su base locale, elemento che genera incertezza sia sulle scadenze sia sulle modalità di pagamento effettive. Il rischio è che, senza consapevolezza e attenzione, si finisca per subire maggiorazioni o errori nei versamenti.
Competenza, aggiornamento e consapevolezza diventano essenziali per anticipare le ricadute dei nuovi parametri, caratterizzati da maggiore trasparenza e uso di dati oggettivi, primo fra tutti la superficie catastale. In questo scenario di transizione normativa, è più che mai necessario capirne il funzionamento tecnico, le opportunità di riduzione e le aree di maggiore rischio.
Come funziona il calcolo della TARI 2026: nuove regole, aumenti e criteri di omogeneizzazione
L’adozione del metodo MTR-3 per il calcolo della Tari 2026, definito da ARERA, ha l’obiettivo di omogeneizzare la tassa rifiuti sul territorio nazionale e di garantire efficienza, tracciabilità e aderenza ai costi reali dei servizi. Ecco come cambiano, concretamente, i meccanismi di calcolo e quali sono i dati tecnici di riferimento:
- Superficie catastale come base unica di calcolo: il tributo si basa obbligatoriamente sui valori dichiarati nella banca dati nazionale catastale. Dal 2026, la tassa è determinata considerando sempre almeno l’80% della superficie catastale (arrotondata per eccesso al metro quadro).
- Semplificazione e controllo incrociato: il nuovo sistema riduce i margini di errore e di interpretazione grazie alla verifica automatizzata dei dati catastali, consentendo ai Comuni un monitoraggio preciso delle posizioni e delle eventuali irregolarità.
- Quota fissa e quota variabile separate e più trasparenti:
- La quota fissa, legata alla superficie dell’immobile, copre i costi amministrativi e la pulizia generale.
- La quota variabile tiene conto del numero di occupanti (utenze domestiche) o dei parametri tecnici (utenze non domestiche) e della potenziale produzione di rifiuti.
- Costi standardizzati e controlli periodici: ARERA controlla ogni anno la congruità dei dati e dei costi attraverso monitoraggi e confronti a livello nazionale, premiando gli enti più efficienti e uniformando le spese dove necessario.
- Uniformità nelle agevolazioni e nei bonus: per la prima volta il bonus TARI sociale nazionale viene riconosciuto automaticamente agli aventi diritto (ISEE fino a 9.530 euro, famiglie numerose entro i 20.000 euro), con uno sconto del 25% applicato direttamente in bolletta.
- Riduzioni specifiche restano possibili: tra cui sconti per il compostaggio, per immobili ad uso discontinuo o per ubicazioni particolarmente scomode rispetto ai punti di raccolta (regolamento comunale permettendo).
| Elemento | Prima del MTR-3 | Dopo l’MTR-3 |
| Base di calcolo | Variegata (calpestabile/catastale) | Solo superficie catastale (almeno 80%) |
| Controlli | Soggettivi, su dichiarazione | Incrocio tra Catasto e banca dati nazionale |
| Quota fissa/variabile | Meno trasparente | Basi esplicite e dati oggettivi |
| Bonus TARI | Su richiesta annuale | Automatico se ISEE valido |
| Incrementi tariffari | Non oltre il 3-5% solitamente | Possibile innalzamento fino al 9% in contesti particolari |
L’impatto degli aumenti risulta direttamente proporzionale a due fattori: l’eventuale revisione della superficie catastale (aggiornata o meno) e l’attivazione di nuovi servizi o impianti di smaltimento sul territorio comunale. In molti casi l’incremento si manterrà sotto l’1%, ma non mancano situazioni in cui si supera il 6-8%, avvicinandosi al tetto massimo stabilito, specie per immobili di grandi dimensioni o in presenza di servizi avanzati.
Una casistica particolare riguarda le locazioni brevi e gli affitti stagionali: gli immobili destinati a uso turistico vengono spesso equiparati alle utenze domestiche, anche se producono quantitativi di rifiuti decisamente superiori. Questo genera disparità a livello tariffario, tanto che si discute sulla possibile revisione delle categorie, con il rischio di aumenti ulteriori per tali immobili.
- Errori di calcolo derivanti da dati catastali non aggiornati possono comportare sia accertamenti che rettifiche d’ufficio, oltre che maggiorazioni retroattive.
- Sottostima dell’uso discontinuo dei locali: è indispensabile dichiarare l’eventuale inutilizzo per accedere a eventuali riduzioni.
Scadenze, rischi, errori comuni e consigli pratici per non pagare più del dovuto
L’intero meccanismo di riscossione e gestione prevede scadenze più flessibili, ma anche rischi aumentati in caso di disattenzione o informazioni errate. Le amministrazioni hanno tempo fino al 31 luglio per deliberare i nuovi regolamenti, comportando possibili ritardi nell’invio degli avvisi di pagamento e nell’avvio delle rate.
Le modalità di pagamento si adeguano sia alla progressiva digitalizzazione che alle esigenze locali:
- Versamento tramite modello F24 oppure, dove disponibile, piattaforma PagoPA.
- Rateizzazione, che può essere in una soluzione unica, oppure suddivisa in 2, 3 o 4 rate, con scadenze principali tra luglio e dicembre.
- Nei Comuni con PagoPA, la prima rata può essere pagata solo su F24, le altre con il canale digitale scelto.
- Sanzioni dal 30% in su in caso di errori nei versamenti o di ritardi.
- Perdita del diritto a bonus e riduzioni, soprattutto ove la richiesta non sia formulata in tempo.
- Rettifiche d’ufficio e cartelle di pagamento retroattive, incluse eventuali ingiunzioni.
- Procedura di pignoramento rapida in caso di morosità protratta e automatismi fra Agenzia Entrate-Riscossione e sistema bancario (dal 2027).
- Confondere la superficie catastale con la metratura netta calpestabile, solo la prima è valida ai fini del calcolo aggiornato.
- Non dichiarare eventuale uso saltuario o immobili sfitti: questo porta al pagamento della tassa piena anche per locali parzialmente utilizzati.
- Omettere la richiesta di riduzioni locali, spesso non automatiche e da rinnovare ogni anno.
- Dimenticare la verifica ISEE e dei dati anagrafici, se si ha diritto al bonus nazionale.
- Verificare sempre la corrispondenza tra la superficie catastale dichiarata e quella effettiva (le difformità generano accertamenti costosi e multe rilevanti).
- Chiedere informazioni aggiornate all’Ufficio Tributi, soprattutto su bonus, aliquote locali e riduzioni per uso discontinuo.
- Monitorare la pubblicazione delle delibere comunali e le nuove regole applicative, in quanto possono arrivare anche nel periodo estivo.
- Richiedere la rateizzazione per gestire meglio l’impatto economico sulle finanze familiari o aziendali.
- Effettuare prontamente correzioni dei dati catastali, specie se si sono svolte pratiche edilizie o modifiche planimetriche negli ultimi anni.


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra