Tari, la scadenza del 30 giugno è imminente, ma molti comuni stanno ancora prendendo decisioni
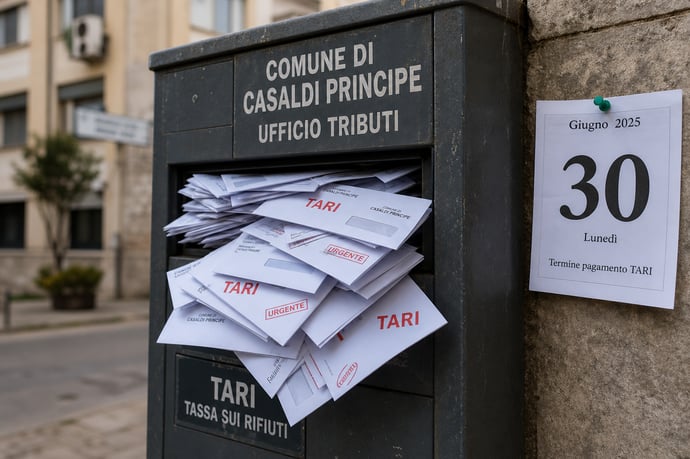
Con la scadenza della Tari del 30 giugno alle porte, molti Comuni sono chiamati a prendere decisioni tra nuove modalità di pagamento e differenze territoriali che influenzano le scelte dei cittadini.
La scadenza della Tari del 30 giugno si avvicina a grandi passi, mentre molti enti locali sono ancora impegnati a definire gli ultimi dettagli. Molte amministrazioni stanno valutando modifiche che potrebbero avere impatti concreti sulla gestione delle imposte locali. Il rischio di perdere importanti opportunità, sia per i contribuenti che per professionisti e imprese, è dietro l’angolo: il quadro normativo si sta rapidamente evolvendo, creando incertezza e necessità di aggiornamento costante. Il termine stringente apre a diversi interrogativi: quali saranno le scelte dei Comuni? Sarà possibile beneficiare di dilazioni più favorevoli o agevolazioni? Le decisioni si intrecciano con i bilanci pubblici, l’equità sociale e la necessità di garantire liquidità agli enti. Gli ultimi giorni di giugno sono, in sostanza, decisivi per chi ha carichi pendenti e per chi vuole evitare errori formali nella gestione delle proprie posizioni, anche in vista delle novità introdotte dalla rottamazione quinquies.
L’attuale stagione fiscale ha reso imprescindibile il monitoraggio delle decisioni territoriali, poiché l’eventuale adesione comunale alla sanatoria o la concessione di ulteriori proroghe e rateizzazioni potrebbe modificare radicalmente le condizioni di pagamento della tariffa sui rifiuti e di altre entrate locali. Tra comunicazioni ufficiali, attese per nuovi regolamenti e tavoli tecnici aperti tra amministrazioni e categorie economiche, il focus rimane puntato sulle reali possibilità di alleggerire il peso fiscale in modo corretto, evitando sanzioni o contestazioni future.
Scadenze, rateizzazione e differenze territoriali: come prepararsi e cosa verificare
Le modalità e le tempistiche di pagamento della tassa rifiuti non sono oggi uniformi sul territorio nazionale. I diversi sistemi regionali e locali possono prevedere per la Tari 2026:
- slittamento dei termini ordinari dal 30 giugno a settembre;
- introduzione di piani di rateizzazione agevolata (da 2 a 6 o più rate);
- modifiche alle modalità di calcolo della tassa, con eventuali riduzioni o esenzioni parziali per alcune categorie;
- possibile applicazione di ulteriori agevolazioni per i contribuenti colpiti da crisi economiche o particolari congiunture (ad esempio, effetti della pandemia o aumenti dei costi energetici).
Un elemento fondamentale da considerare è il collegamento tra le delibere comunali e i bilanci consuntivi già approvati. Gli uffici finanziari degli enti sono chiamati a valutare:
- l’impatto della sanatoria sugli equilibri di cassa;
- l’effetto per chi ha pagato regolarmente nel passato e rischia ora di non vedere riconosciuto l’impegno;
- i rapporti con le società incaricate della riscossione e la gestione degli agi;
- la compatibilità delle nuove misure con le richieste delle categorie economiche, particolarmente attente a soluzioni pragmatiche e differenziate tra imprese e famiglie.
- stabilire gli anni contributivi ammessi alla sanatoria;
- determinare la soglia minima e massima dei carichi sanabili;
- fissare il numero delle rate e le scadenze esatte;
- individuare criteri di esclusione (es. per chi ha frodi o accertamenti definitivi).
Per una corretta gestione della posizione debitoria, è utile attenersi ad alcune verifiche puntuali:
- consultare quotidianamente le news ufficiali dell’ente locale;
- verificare la pubblicazione del regolamento disciplinante la rottamazione;
- nell’eventualità di rateizzazione, valutare il numero di rate e le relative scadenze;
- se necessario, rivolgersi a professionisti fiscalisti per il controllo delle proprie cartelle;
- prestare attenzione alle esclusioni: debiti già oggetto di sentenze della Corte dei Conti sono esclusi.
| Città/Regione | Decisione su scadenza | Eventuale rateizzazione | Modifiche calcolo/riduzioni |
| Roma | Slittamento a settembre | Fino a 4 rate | Riduzioni per utenze non domestiche colpite da restrizioni |
| Terni | Decisione ancora in corso | In ipotesi, rateizzazione in esame | Possibili personalizzazioni secondo esigenze locali |
| Perugia | Adezione a definizione agevolata | Adesione piena ai criteri nazionali | Riduzioni già previste dal regolamento |
Rottamazione quinquies e autonomia decisionale dei Comuni: cosa cambia per Tari e altri tributi
L’introduzione della cosiddetta rottamazione quinquies rappresenta la principale novità dell’anno per le entrate locali, inclusa la Tari. Si tratta di un meccanismo di definizione agevolata che permette, su scelta dell’ente locale, di estinguere i debiti affidati all’Agenzia delle Entrate-Riscossione azzerando sanzioni e interessi di mora.
La misura si applica ai carichi affidati tra il 1° gennaio 2000 e il 31 dicembre 2023: attenzione, non è automatica e richiede un provvedimento formale di ciascun Comune. Solo dopo l’approvazione della delibera, pubblicata sull’albo pretorio online e trasmessa all’Agenzia delle Entrate-Riscossione, la misura diventa effettiva. Il modello per la comunicazione è già disponibile sul portale dell’Ente di riscossione nazionale.
L’estensione della rottamazione quinquies copre, oltre alla Tari:
- IMU;
- multe stradali;
- bollo auto;
- altre entrate tributarie e patrimoniali localmente gestite.
- I tributi affidati all’Agenzia delle Entrate-Riscossione possono beneficiare della rottamazione secondo le regole nazionali.
- I carichi riscossi direttamente dai Comuni o tramite società private, invece, possono essere oggetto di autonomi regolamenti locali, con margini di personalizzazione sulle condizioni agevolate.
In questa fase, molte città stanno valutando l’opportunità di adottare regolamenti specifici che vadano oltre la mera applicazione del dettato nazionale, scegliendo tempi diversi di adesione (con lo slittamento della scadenza da giugno a settembre, dove possibile), modalità di pagamento in più rate e criteri per l’esclusione o la riduzione di sanzioni. Questo significa che i contribuenti dovranno:
- verificare l’adesione del proprio Comune alla rottamazione quinquies;
- consultare eventuali regolamenti propri per capire modalità, tempistiche e benefici concreti;
- monitorare costantemente il sito dell’ente per le comunicazioni ufficiali.
Le città che hanno già scelto di aderire (come Roma e Perugia) hanno accelerato il confronto anche in altri territori, che però, in numerosi casi, sono ancora impegnati in approfondite analisi tecniche e tavoli di concertazione con categorie produttive. Il caso del Comune di Terni è emblematico: decisioni saranno prese solo dopo valutazioni puntuali di numeri, impatto finanziario ed equilibrio sociale, senza automatismi e in trasparenza con le parti sociali. Motivo per cui, anche nei prossimi giorni, non è scontata una posizione univoca né tempistiche uniformi, visti i vincoli di bilancio e le specificità di ogni realtà locale.
Alcuni fra gli errori più comuni che i contribuenti rischiano di commettere riguardano la mancata verifica dell’effettiva adesione del proprio Comune, la confusione tra tributi affidati o meno all’Agenzia delle Entrate-Riscossione e la sottovalutazione dell’importanza delle delibere locali rispetto alla disciplina statale.
Dati e Adempimenti principali (aggiornamento giugno 2026):
| Azione richiesta | Termine | Note |
| Adozione delibera comunale | 30 giugno 2026 | Necessaria per l’attivazione della definizione agevolata |
| Pubblicazione delibera e comunicazione all’Agenzia | 30 giugno 2026 | Iter amministrativo obbligatorio |
| Invio domande da parte dei contribuenti | 16 settembre-31 ottobre 2026 | Solo per Comuni che hanno aderito |
Se il proprio Comune non aderisse entro il termine, la scadenza originaria e le condizioni di pagamento della Tari restano valide secondo il vecchio regolamento, salvo proroghe eventualmente deliberate.


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra