Milioni di italiani pagano fino al 20% in più di TARI a causa di un calcolo basato sui muri invece che sullo spazio realmente vissuto: quali sono le origini di questo meccanismo, le differenze tra superficie catastale e calpestabile e le strategie per non subire costi ingiustificati
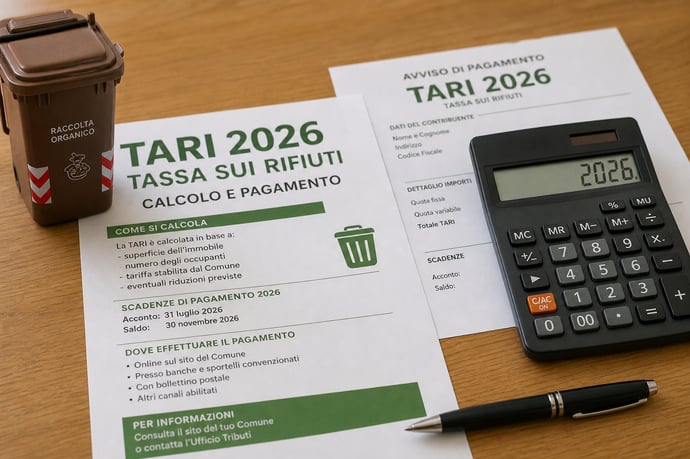
Milioni di contribuenti stanno pagando il 20% in più per la tassa sui rifiuti rispetto a quanto dovuto. L’errore nasce da un dettaglio tecnico spesso ignorato nelle bollette: il calcolo sui metri quadrati dei «muri», anziché sugli spazi realmente abitati. Dal 2026, l’applicazione delle nuove regole rende questa differenza ancora più rilevante, lasciando poco margine di errore e aumentando il rischio di pagare somme non dovute. Una semplice svista può gonfiare la bolletta TARI in modo significativo.
La posta in gioco è alta: non solo per la pressione sulle famiglie, ma anche per la necessità di verificare subito la correttezza del calcolo. Mentre la normativa si è evoluta per garantire maggiore trasparenza e ridurre i contenziosi, esistono ancora numerose insidie, dal metodo di calcolo fino alle possibili riduzioni. Comprendere questo meccanismo significa risparmiare in modo legale e sfruttare ogni tutela prevista.
Dal 2026 la base imponibile della Tari viene fissata sulla superficie catastale abbattuta all’80%, limitando così (almeno sulla carta) gli abusi. Tuttavia, errori nei dati catastali, nella comunicazione tra cittadino e Comune e nella gestione delle variabili (come il numero di occupanti) sono ancora frequenti.
Come viene calcolata la TARI: differenze tra superficie catastale e calpestabile, errori comuni e come difendersi
Per capire come viene determinato l’importo da pagare per la tassa sui rifiuti è indispensabile conoscere la distinzione tecnica fra superficie catastale e superficie calpestabile. Il tutto prende le mosse dalla Legge di Stabilità 2014 (Decreto Legge 201/2011 e successive modifiche), che per rendere più oggettivo il prelievo ha imposto come riferimento unico la superficie riportata in Catasto, introducendo una riduzione “forfetatria” del 20% per escludere le parti di edificio che non generano realmente rifiuti.
Nel dettaglio:
- Superficie catastale: indica la misura totale, inclusi muri interni, perimetrali, vani tecnici e, in alcuni casi, aree scoperte coperte e pertinenze. Questo valore si ottiene dalla visura catastale ufficiale.
- Superficie calpestabile: corrisponde alla somma degli spazi effettivamente accessibili e destinati alla vita quotidiana, misurata “al filo interno” dei muri. Non tiene conto degli spessori murari e delle aree non utilizzabili.
Errori tipici che fanno aumentare la bolletta:
- Applicazione dell’intera superficie catastale (100%) senza il previsto abbattimento del 20%, soprattutto nei Comuni meno attenti o dove permane confusione normativa.
- Inclusione di pertinenze, balconi, box e vani tecnici che spesso sarebbero esclusi o parzialmente esenti secondo regolamenti aggiornati.
- Comunicazione di dati errati o mancato aggiornamento della dichiarazione in caso di vendita, nuova locazione o variazione del numero di occupanti.
- Anagrafe non aggiornata o errori nella registrazione degli intestatari e dei componenti del nucleo familiare, con conseguenti sproporzioni nella quota variabile.
- Richiedere la visura catastale aggiornata tramite il portale dell’Agenzia delle Entrate o tramite intermediari abilitati.
- Verificare che la metratura usata per il calcolo corrisponda all’80% della superficie catastale, escludendo aree non dovute (cantine, balconi aperti, terrazzi non chiusi, pertinenze non produttive di rifiuti, ecc.).
- Allineare i dati anagrafici al primo gennaio dell’anno d’imposta, presentando eventualmente richiesta di rettifica in caso di incongruenze.
- Atto di proprietà o contratto di locazione
- Visura catastale aggiornata
- Documento d’identità
- Certificato storico di residenza per contestare quota variabile errata.
Situazioni particolari:
- Balconi, terrazzi e verande: aree scoperte non recintate sono di norma escluse. Se però trasformate in verande chiuse, diventano tassabili.
- Cantine, garage e box: vanno dichiarate ma godono spesso di quota variabile azzerata o ridotta se asservite a un’abitazione principale. Sono soggette solo a quota fissa.
| Esempio di calcolo | |
| Superficie catastale "totale escluse aree scoperte" (visura): | 110 mq |
| Imponibile per la Tari (80%): | 88 mq |
| Se il Comune calcola su 110 mq anziché su 88: | Paghi il 25% in più di TARI |
Riduzioni, agevolazioni e futuro della tariffa: come evitare sovrapprezzi e sfruttare ogni sconto possibile
Molti utenti pagano importi superiori al dovuto perché non sfruttano le detrazioni e non aggiornano la loro posizione. Conoscere i casi in cui si ha diritto a riduzioni legali significa abbattere concretamente la spesa, spesso del 20-30%.
- Compostaggio domestico: per chi dispone di un giardino e smaltisce autonomamente l’umido, la maggior parte dei Comuni riconosce una riduzione rilevante (20-30%) sulla quota variabile. È necessario presentare domanda e accettare possibili controlli.
- Uso stagionale o limitato: riguarda seconde case, abitazioni non occupate tutto l’anno o residenza all’estero per lunghi periodi. Lo sconto è proporzionato alla durata di effettivo utilizzo.
- Distanza dai punti di raccolta: se l’abitazione dista più di 300-500 metri dai cassonetti, è previsto uno sconto specifico, variabile secondo il disagio e i regolamenti locali.
- Zone non servite: in aree dove non passa il servizio rifiuti, la Tari viene abbattuta drasticamente (fino all’80%) e la quota si riduce a copertura dei costi generali.
| Cause principali di riduzione | Sconto medio |
| Compostaggio domestico | 20-30% |
| Uso stagionale | 10-50% (proporzionale) |
| Distanza superiore a 500 metri | Fino a 50% |
| Zone non servite | 80% circa |
Verso la Tariffa Puntuale (PAYT): nel 2026 molti Comuni adottano sistemi di tariffazione in cui la quota variabile viene misurata tramite svuotamento dei contenitori dotati di microchip o pesatura effettiva dei rifiuti indifferenziati prodotti dal singolo nucleo.
- Quota fissa: continua a essere calcolata sui metri catastali (sempre abbattuti all’80%)
- Quota variabile: viene determinata sulla base degli svuotamenti o del peso reale dei conferimenti
La buona pratica: monitorare costantemente la correttezza dei dati, presentare le domande di riduzione quando spettano e controllare ogni avviso di pagamento, contestando subito eventuali irregolarità. Solo così si può neutralizzare l’effetto del 20% in più applicato per errore e sfruttare ogni margine di risparmio previsto dalla normativa.
Leggi anche
- TARI calcolata sui muri invece che sullo spazio dove vivi: il meccanismo del catasto che fa pagare il 20% in più a milioni di italiani
- TARI 2026 aumenta fino al 9% ma quasi nessun Comune lo ha comunicato: il nuovo metodo MTR-3 di ARERA valido per i prossimi 4 anni
- TARI 2026 sulle seconde case: si paga lo stesso importo come se si vivesse 365 giorni ma c'è una soluzione


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra