Tfr e fondi pensione: per chi e cosa cambia dal 1 Luglio 2026
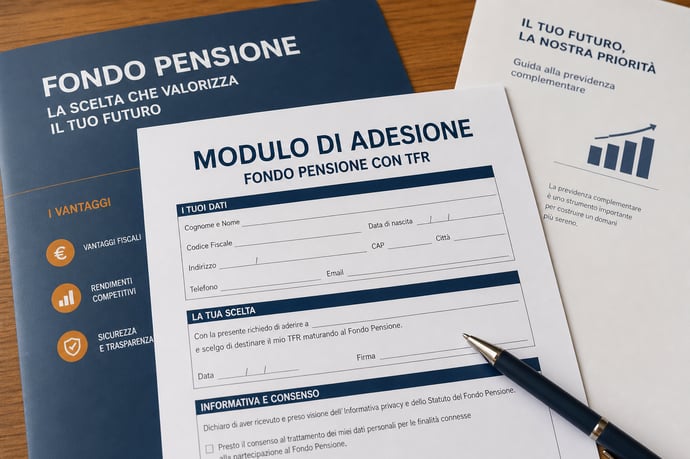
Dal 1° luglio 2026 le regole su TFR e fondi pensione cambiano: automatismi, adesione con silenzio-assenso e nuove modalità coinvolgono lavoratori e aziende, influenzando scelte tra sicurezza, errori da evitare e soluzioni previdenziali.
L’impatto delle nuove regole su TFR e previdenza integrativa non permetterà strategie d’attesa: il prossimo 1° luglio segna uno spartiacque per imprese, lavoratori e famiglie. Chi non si aggiorna rischia conseguenze economiche e legali. Dall’adesione automatica, passando per vincoli e opzioni: oggi serve essere consapevoli per evitare scelte dannose e perdite economiche.
Il sistema del Trattamento di Fine Rapporto e dei fondi pensione cambia volto per favorire una costruzione più solida della pensione futura. Il nuovo meccanismo è stato pensato per rispondere a esigenze reali: carriere frammentate, assegni pensionistici erosi nel tempo e crescente difficoltà nel risparmio previdenziale. Le riforme introdotte dalla Legge di Bilancio 2026 puntano a rafforzare la tutela dei lavoratori e a semplificare una materia tradizionalmente complessa, ma presentano anche nuovi rischi e responsabilità per chi non presta attenzione alle tempistiche e alle procedure.
Le nuove regole interesseranno tutti i neoassunti del settore privato dopo il 1° luglio 2026 e, entro fine anno, chi non aveva mai scelto la destinazione del TFR. La logica si inverte rispetto al passato: non scegliere significa entrare automaticamente nel fondo pensione negoziale. Il tempo per esercitare un’opzione attiva scende drasticamente da sei mesi a 60 giorni; obblighi e vantaggi cambiano, così come il quadro fiscale e civilistico.
Adesione automatica, silenzio assenso e nuove regole: chi è coinvolto e come funziona dal 1° luglio 2026
La rivoluzione normativa sulla previdenza integrativa con adesione automatica ai fondi pensione riguarda una platea ampia e variegata:
- Nuovi assunti dal 1° luglio 2026 nelle aziende private (ad esclusione dei lavoratori domestici)
- Lavoratori già in forza che non hanno mai espresso una preferenza sul TFR
- Imprese che superano le nuove soglie di dipendenti collegate all’obbligo di versamento al Fondo di Tesoreria Inps.
1. Meccanismo dell’adesione automatica e silenzio-assenso ridotto
Prima delle modifiche, il lavoratore disponeva di un periodo di sei mesi per decidere tra TFR in azienda o previdenza complementare; in assenza di scelta, il TFR restava in prevalenza presso il datore di lavoro. Dal 1° luglio, invece:
- Entro 60 giorni dall’assunzione va comunicata la scelta: mantenere il TFR in azienda, aderire al fondo negoziale di categoria o ad altro fondo individuale.
- Mancata risposta = trasferimento automatico del TFR al fondo pensione di categoria, come previsto dal CCNL di riferimento.
- L’opzione diventa irrevocabile nel caso in cui il TFR venga versato al fondo pensione. Chi invece opta per la permanenza del TFR in azienda può cambiare idea successivamente.
2. Chi è già in azienda e non ha scelto
Non solo i neoassunti: anche coloro che risultano in servizio al 1° luglio 2026 ma, al momento, non hanno mai espresso opzione sulla destinazione del TFR avranno una deadline. Dovranno comunicare la loro volontà entro il 31 dicembre 2026. Dal 1° gennaio 2027, in assenza di indicazione, il TFR futuro sarà trasferito al fondo pensione collettivo previsto dall’accordo aziendale/settoriale.
3. Impatto sulle aziende: scaglioni e Fondo di Tesoreria Inps
La Legge di Bilancio 2026 ha riformulato, su base graduale, le soglie di dipendenti oltre cui scatta l’obbligo di versare il TFR maturando al Fondo di Tesoreria Inps. Il quadro cambia in questo modo:
| Periodo | Obbligo scatta da… dipendenti |
| 2026-2027 | 60 |
| 2028-2031 | 50 |
| dal 2032 | 40 |
Le aziende interessate devono monitorare la dimensione della forza lavoro, soprattutto al 31 dicembre dell’anno precedente. Superata la soglia, il TFR non gestito in forme collettive o individuali dovrà obbligatoriamente fluire nel Fondo pubblico: qui il dipendente non subisce penalizzazioni, ma perde la possibilità di personalizzare la gestione delle proprie risorse.
4. Altre novità operative
- Il portale online della previdenza complementare (www.lavoro.gov.it/previdenza-complementare) aiuta lavoratori e imprese a orientarsi con guide, FAQ e simulatore personalizzato.
- Le nuove modalità d’investimento prevedono una strategia “life cycle”, con asset aggressivi all’inizio e conservativi via via che si avvicina la pensione.
- In caso di adesione, sia volontaria che tramite silenzio-assenso, l’azienda versa un contributo aggiuntivo stabilito dal contratto collettivo, ampliando così il vantaggio economico per chi aderisce.
La giurisprudenza recente ha stabilito che il TFR confluito nel fondo pensione perde la natura giuridica di indennità di fine rapporto. Di conseguenza, il coniuge che in sede di divorzio avrebbe potuto vantare un diritto al 40% del TFR, perderà questo diritto se la destinazione è avvenuta prima della domanda di divorzio. Il rilievo pratico è notevole per la gestione patrimoniale familiare.
6. Vantaggi fiscali e deducibilità
- Deducibilità fiscale maggiorata: dal 2026, i contributi a fondi pensione possono essere dedotti fino a 5.300 euro l’anno.
- Tassazione finale più favorevole (fino al 9%) rispetto al TFR lasciato in azienda (23-35% di IRPEF secondo lo scaglione).
Tra le novità:
- Possibilità di riscattare fino al 60% in una volta sola
- Ritiro della prestazione come rendita, oppure tramite pagamenti periodici
Il datore di lavoro è obbligato a fornire informazioni chiare, atte a consentire scelte consapevoli. La mancata comunicazione è motivo di contestazione.
Conseguenze pratiche, errori da evitare e scelte consapevoli tra TFR in azienda e fondo pensione
Per ogni lavoratore si apre un bivio concreto, ricco di sfumature: mantenere il TFR in azienda o lasciarlo fluire verso il fondo pensione?
Dati alla mano: la previdenza integrativa si trasforma in uno strumento quasi obbligato per le nuove generazioni. In prospettiva, la pensione pubblica “coprirà” il 50%-60% dell’ultimo salario: il resto dovrà venire dalla previdenza privata.
Vantaggi oggettivi dell’adesione al fondo pensione:
- Il TFR investito potenzialmente cresce di più rispetto a quello lasciato fermo in azienda, grazie ai rendimenti composti e al contributo aggiuntivo del datore di lavoro.
- La leva fiscale è significativa: contributi deducibili fino a 5.300 euro l’anno; tassazione finale ridotta dal 15% fino al 9% a seconda della durata dell’adesione.
- I nuovi fondi utilizzano strategie di portafoglio life cycle, ottimizzando la crescita nelle prime fasi di carriera.
- Maggior flessibilità nella liquidazione (possibilità di prelievo fino al 60% o rateizzazioni pluriennali).
- Necessità prevedibili di anticipare la liquidazione (es. acquisto prima casa), dato che le regole sul prelievo sono più snelle lato aziendale.
- Scenario lavorativo mutevole (ad esempio, se si cambiano spesso datori di lavoro o si rientra in contesti non coperti da fondi pensione collettivi).
- Chi si avvicina alla pensione e preferisce evitare vincoli di destinazione, consapevole della tassazione ordinaria applicata in azienda.
- Non informarsi in tempo: con soli 60 giorni a disposizione, l’assenza di tempestività può tradursi in una scelta definitiva, non modificabile.
- Sottovalutare la comunicazione interna all’azienda: il mancato assolvimento degli obblighi informativi può generare contenziosi legati alla validità dell’adesione automatica.
- Dimenticare la questione divorzile: il trasferimento del TFR in previdenza integrativa prima della domanda di separazione elimina il diritto del coniuge a una quota prevista dalla legge sul divorzio. È una modifica sostanziale che impatta la pianificazione familiare.
- Sovrastimare la possibilità di “rimediare” in un secondo momento: una volta adesione, non si può più tornare indietro alla destinazione in azienda.
- Trascurare la possibilità di adeguare la propria posizione nel tempo scegliendo tra fondi diversi — solo chi opta subito per il fondo pensione non può più cambiare direzione.
- Valutare realisticamente la propria situazione lavorativa, familiare e patrimoniale, considerando sia le prospettive di lungo periodo che le esigenze immediate.
- Informarsi sulle caratteristiche del fondo di categoria: rendimento storico, costi, servizi accessori e modalità di investimento.
- Richiedere dettagli formali all’azienda nei primi 60 giorni — una decisione presa d’inerzia pesa per tutta la carriera.
- Simulare il rendimento futuro tramite i nuovi strumenti disponibili sul portale ministeriale per la previdenza integrativa.
| Modalità | Tassazione finale | Rendimenti attesi |
| TFR in azienda | 23-35% | Inferiore a inflazione in molti anni |
| TFR in fondo pensione | 15% (fino a 9%) | Rendimento composto, superiore al TFR aziendale |
Leggi anche
- Tfr e fondi pensione: per chi e cosa cambia dal 1 Luglio 2026
- Fondi pensioni, guadagni ridotti con nuova tassa stabilita da legge ora in vigore con il decreto Pnrr
- Fondi pensioni e Pir, nuove agevolazioni fiscali annunciate da Meloni

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra