Un bonifico partito da un link falso può svuotare il conto, ma una sentenza Ue chiarisce quando la banca deve rimborsare subito. Ecco cosa prevede la PSD2, quali eccezioni esistono e come agire.
Una venditrice polacca ha perso circa 700 euro dopo aver inserito le credenziali bancarie in una pagina web contraffatta, raggiunta tramite il link inviato da un presunto acquirente. PKO BP le ha negato il rimborso, sostenendo che avesse agito con grave negligenza. La Corte di giustizia dell’Unione europea ha chiarito che la banca deve prima ripristinare il conto; l’eventuale responsabilità della cliente si valuta in seguito.
Nella sentenza del 15 ottobre 2026, causa C-70/25, la Corte ha distinto due momenti: il ripristino tempestivo del conto dopo un pagamento non autorizzato e l’accertamento della responsabilità del correntista. La normativa europea consente alla banca di rivalersi successivamente se prova dolo o negligenza grave. Il sospetto di un comportamento imprudente, da solo, non permette invece di rinviare il rimborso.
Il link falso e il bonifico di circa 700 euro
La donna aveva pubblicato online un annuncio per vendere un oggetto. Un utente interessato l’aveva contattata e le aveva mandato un link, presentandolo come un passaggio necessario per completare la transazione. Il collegamento conduceva a una pagina che imitava il servizio di home banking della correntista. Quando la donna vi ha inserito le credenziali, i dati sono finiti nelle mani del truffatore.
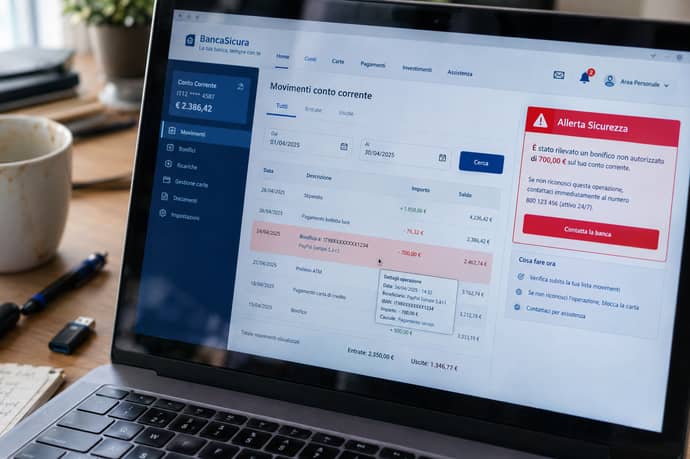
Con quelle informazioni, l’autore della frode ha trasferito dal conto della vittima circa 700 euro. La donna ha segnalato l’operazione alla banca il giorno dopo. PKO BP ha respinto la richiesta di restituzione, attribuendole una grave negligenza nella custodia delle credenziali. La controversia è arrivata al tribunale polacco di Koszalin, che ha sottoposto alla Corte UE una questione sull’interpretazione delle norme europee.
Il tribunale chiedeva di chiarire anche i tempi del rimborso: la banca poteva sospenderlo mentre cercava di provare una grave violazione degli obblighi da parte della cliente? La Corte ha separato la gestione immediata del pagamento contestato dall’esame successivo delle condotte e delle responsabilità.
Che cosa ha stabilito la Corte UE
La sentenza interpreta la direttiva europea 2015/2366, nota come PSD2, che disciplina i servizi di pagamento nel mercato interno. Se un’operazione non è stata autorizzata, il prestatore di servizi di pagamento deve rimborsare il cliente e riportare il conto alla situazione precedente all’addebito. Il riaccredito va eseguito senza ritardo ingiustificato e, in ogni caso, entro la fine del primo giorno lavorativo successivo alla segnalazione o al momento in cui l’intermediario viene a conoscenza dell’operazione.
L’istituto non può subordinare il rimborso all’esito dell’indagine sulla condotta del cliente. Anche se ritiene che il correntista possa aver agito con grave imprudenza, deve rispettare l’obbligo iniziale previsto per i pagamenti non autorizzati. La responsabilità del cliente viene esaminata sulla base delle prove e delle circostanze del caso.
Il rimborso iniziale non impedisce alla banca di chiedere in seguito la restituzione della somma. La Corte distingue il ripristino del conto dalla ripartizione definitiva della perdita: l’intermediario può rivalersi se dimostra che ricorrono i presupposti stabiliti dalla disciplina europea.
Rimborso subito, responsabilità da valutare dopo
La procedura si articola in due tempi. Chi disconosce una transazione riceve prima la tutela economica prevista per l’operazione non autorizzata; in un secondo momento, se la banca contesta il comportamento dell’utente, si esaminano le prove e si decide a chi spetti sostenere la perdita. La restituzione iniziale non chiude ogni controversia: il conto viene ripristinato mentre la responsabilità può essere accertata successivamente.
Dopo aver rimborsato il cliente, il prestatore può chiedere la restituzione delle somme se prova che il pagatore ha agito fraudolentemente, con dolo o con negligenza grave, violando gli obblighi relativi alla sicurezza delle credenziali. La valutazione riguarda quindi la condotta concreta e le circostanze in cui sono stati condivisi i dati o i codici di conferma.
Per chi subisce una frode, la distinzione incide sul momento in cui può recuperare il denaro: il correntista può chiedere il riaccredito senza attendere la conclusione degli accertamenti sulla propria condotta. Se la banca intende recuperare la somma, dovrà poi sostenere e provare la richiesta di rivalsa.
La normativa prevede una deroga circoscritta. La banca può differire il rimborso quando ha ragionevoli motivi per sospettare che la frode sia stata commessa dal cliente. In quel caso deve comunicare per iscritto le ragioni del sospetto all’autorità nazionale competente.
La comunicazione scritta all’autorità è una condizione per sospendere il pagamento. Per applicare la deroga servono ragioni riferite al sospetto di una frode attribuibile all’utente; la contestazione della sua condotta viene invece trattata nella successiva valutazione della responsabilità. Fuori da questa ipotesi specifica, la banca deve procedere al rimborso nei tempi previsti.
La sentenza chiarisce così il rapporto tra la richiesta di riaccredito e le contestazioni sulla custodia delle credenziali. L’istituto deve distinguere la procedura prevista per il sospetto di frode del cliente dall’accertamento di una possibile negligenza grave.
Che cosa significa “operazione non autorizzata”
La tutela esaminata dalla Corte riguarda i pagamenti che il titolare del conto non ha autorizzato. Può trattarsi, per esempio, di un trasferimento disposto da un criminale dopo aver sottratto le credenziali, senza una decisione del correntista di eseguire quel pagamento. La questione riguarda dunque l’ordine di trasferimento e l’autorizzazione del titolare.
Un caso diverso è quello in cui la vittima dispone personalmente un bonifico, convinta da un truffatore a inviare denaro a un destinatario presentato come legittimo. Qui il pagamento è stato ordinato dall’utente e la qualificazione giuridica può cambiare. La causa C-70/25 tratta il regime dei pagamenti non autorizzati.
Per ricostruire un addebito contestato occorre considerare chi ha impartito l’ordine, come è stato eseguito e quale autorizzazione è stata data. La procedura prevista dalla normativa europea si applica alla specifica operazione che il cliente disconosce.
La PSD2 e gli obblighi della banca
La direttiva PSD2 armonizza le regole sui servizi di pagamento negli Stati membri. Per le operazioni non autorizzate stabilisce gli obblighi di rimborso e disciplina la responsabilità del pagatore, oltre agli aspetti relativi all’autenticazione e alla prova. La sentenza coordina questi passaggi: il conto viene ripristinato nella fase iniziale, mentre la responsabilità per dolo o negligenza grave può essere fatta valere in seguito.
La banca deve esaminare la contestazione alla luce delle circostanze specifiche e delle prove disponibili. Phishing e pagine contraffatte sono tecniche con cui i criminali inducono le persone a consegnare credenziali e codici. Nel ricostruire l’operazione, l’autenticazione può essere uno degli elementi considerati insieme alla condotta del cliente.
Per gli intermediari, la pronuncia separa i tempi del rimborso da quelli degli accertamenti. Per i consumatori, significa che la contestazione di grave negligenza viene esaminata dopo il riaccredito, salvo l’eccezione prevista per il sospetto ragionevole di una frode commessa dal cliente e la relativa comunicazione all’autorità.
Chi trova sul conto un pagamento che non riconosce dovrebbe contattare rapidamente la banca e contestarlo, chiedendo il rimborso previsto per le operazioni non autorizzate. È utile conservare le comunicazioni ricevute, le notifiche, i messaggi e le schermate collegate alla frode. Conviene anche annotare quando è stata presentata la segnalazione: la data consente di ricostruire i passaggi della contestazione.
Nella richiesta è opportuno indicare quale operazione viene disconosciuta e spiegare che il titolare non l’ha autorizzata. Se la banca respinge la domanda richiamando la condotta del cliente, si può chiedere una motivazione puntuale e conservare la risposta. Quando intende rivalersi sul pagatore, spetta al prestatore provare il dolo o la negligenza grave; la valutazione concreta dipende dalle circostanze e dalle prove del singolo caso.
La sentenza del 15 ottobre 2026 riguarda l’obbligo di rimborso per i pagamenti non autorizzati e il rapporto tra il ripristino iniziale del conto e la successiva valutazione della responsabilità. Dopo la segnalazione, il cliente può chiedere il riaccredito secondo la procedura europea; l’eventuale richiesta di restituzione da parte della banca segue l’accertamento delle condotte previste dalla legge.
Leggi anche
- Ventimila risparmiatori hanno comprato azioni di una piccola banca italiana e hanno perso il 50%: cosa c'è dietro
- Rinnovo CCNL banche credito cooperativo con aumento stipendi, orario ridotto e lavoro agile: nuovi sviluppi
- Finanziamenti e prestiti per 20 miliardi, 100 milioni di costi in meno: il piano di Banca Intesa per 4,4 mln di imprese



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra