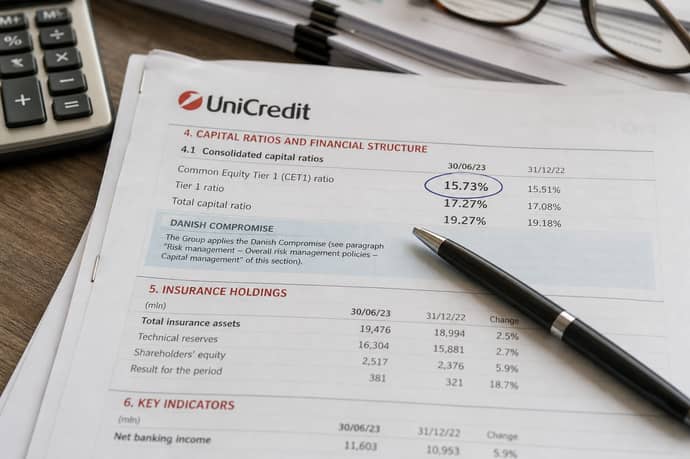
La BCE autorizza UniCredit al Danish Compromise: una decisione che incide su solidità patrimoniale, vigilanza e prospettive della banca, con effetti da valutare per correntisti, depositanti, mutuatari e azionisti.
UniCredit ha ottenuto dalla Banca Centrale Europea l'autorizzazione ad applicare il Danish Compromise nel calcolo dei coefficienti patrimoniali consolidati del gruppo. Il trattamento potrà essere adottato a partire dalla rendicontazione del terzo trimestre 2026 e riguarda le partecipazioni assicurative detenute da UniCredit, soprattutto le attività del comparto vita italiano portate all'interno del gruppo nel 2025.
Secondo la stima della banca, l'impatto sarebbe pari a circa 52 punti base sul CET1, calcolati sulla situazione patrimoniale del secondo trimestre 2026. Il CET1, vale a dire il capitale primario di migliore qualità, serve alle autorità per valutare quanta capacità abbia una banca di assorbire eventuali perdite. Per correntisti, risparmiatori e titolari di mutui, però, l'autorizzazione non cambia in automatico conti, tassi, condizioni contrattuali o depositi.
Che cosa ha autorizzato la BCE
La BCE, che vigila direttamente sui principali gruppi bancari dell'area euro, ha permesso a UniCredit di ricorrere al trattamento previsto dall'articolo 49 del regolamento europeo sui requisiti patrimoniali.
In termini pratici, le partecipazioni assicurative interessate potranno essere sottoposte a una ponderazione per il rischio invece di essere dedotte per intero dal capitale regolamentare della banca. La differenza si riflette nei calcoli prudenziali, non in un incasso immediato.
La prima rendicontazione utile sarà quella del terzo trimestre 2026. Per questa ragione, i circa 52 punti base non rappresentano denaro entrato nelle casse di UniCredit e non equivalgono a un aumento automatico dell'utile. Descrivono l'effetto della diversa modalità con cui alcune attività vengono conteggiate ai fini patrimoniali.
Il perimetro dell'autorizzazione comprende soprattutto le società assicurative vita controllate dal gruppo dopo il completamento, nel 2025, dell'internalizzazione del business bancassicurativo italiano:
- UniCredit Life Insurance, già CNP UniCredit Vita;
- UniCredit Vita Assicurazioni, già UniCredit Allianz Vita;
- le partecipazioni collegate e gli strumenti di capitale rilevanti per il calcolo prudenziale.
Il Danish Compromise in termini semplici
Il Danish Compromise è una regola prudenziale europea pensata per i gruppi che riuniscono attività bancarie e assicurative. Il nome richiama il compromesso raggiunto durante la definizione delle norme europee, anche in considerazione della presenza di gruppi bancassicurativi nei vari Paesi dell'Unione.
Quando questo trattamento non viene applicato, una partecipazione rilevante in una compagnia assicurativa può dover essere dedotta dal CET1. La deduzione sottrae direttamente capitale regolamentare a quello disponibile per coprire i rischi della banca.
Il Danish Compromise segue una logica diversa. Se sono rispettate le condizioni stabilite dalla normativa e dalla vigilanza, l'investimento può essere considerato attraverso una ponderazione per il rischio. Non viene quindi necessariamente sottratto per intero dal capitale.
La quota interessata diventa un'attività ponderata per il rischio, cioè un'esposizione alla quale viene attribuito un assorbimento patrimoniale calcolato in relazione al livello di rischio. Il risultato può essere una minore riduzione del CET1, ma il rischio economico della partecipazione resta.
Il meccanismo non rende automaticamente più redditizia la compagnia assicurativa e non cancella le possibili perdite legate all'investimento. Modifica il trattamento regolamentare della partecipazione all'interno del bilancio prudenziale bancario.
|
Trattamento |
Effetto sul capitale |
|
Deduzione integrale |
La partecipazione riduce direttamente gli elementi di CET1 soggetti a deduzione. |
|
Danish Compromise |
La partecipazione viene conteggiata con una ponderazione per il rischio, nel rispetto delle condizioni autorizzate. |
|
Conseguenza potenziale |
Una parte del capitale regolamentare può essere preservata, senza eliminare il rischio connesso all'investimento. |
Che cosa cambia per la solidità di UniCredit
Il beneficio indicato da UniCredit amplia la flessibilità del capitale regolamentare. A parità delle altre condizioni, un CET1 più elevato offre alla banca un margine maggiore per assorbire perdite, sostenere l'espansione degli impieghi e rispettare i requisiti fissati dalla vigilanza.
Il dato di 52 punti base, però, va letto con attenzione. La stima è riferita alla situazione patrimoniale del secondo trimestre 2026 e non costituisce un valore immutabile. Il coefficiente può variare in funzione degli utili, dei dividendi, dei riacquisti di azioni proprie e dell'andamento delle attività ponderate per il rischio.
Incidono anche eventuali acquisizioni, le variazioni dei cambi e altri interventi regolamentari. Il beneficio annunciato dalla banca fotografa dunque un effetto calcolato su una determinata base patrimoniale; non garantisce che il CET1 resti identico nei trimestri successivi.
In assenza del trattamento autorizzato, una parte del capitale avrebbe potuto essere assorbita dalla deduzione delle partecipazioni assicurative. La maggiore disponibilità prudenziale potrà essere utilizzata, nel rispetto delle autorizzazioni e delle decisioni societarie, per sostenere la crescita, mantenere una politica di distribuzione agli azionisti oppure finanziare operazioni strategiche.
Da qui, però, non deriva un diritto automatico a pagare più dividendi o a varare un nuovo buyback. Le distribuzioni e i riacquisti dipendono dagli utili, dai requisiti patrimoniali, dalle decisioni degli organi societari e dalle autorizzazioni della vigilanza. Le stesse condizioni valgono per possibili acquisizioni e operazioni sul capitale.
Le conseguenze per correntisti e titolari di mutui
Per chi ha un conto corrente UniCredit, l'effetto dell'autorizzazione è innanzitutto indiretto. Non cambia il numero di conto, né il modo di accedere all'home banking, utilizzare le carte o disporre bonifici e altri servizi previsti dal contratto.
Non arriva neppure una variazione automatica dei costi. Canoni, commissioni e condizioni economiche possono essere modificati soltanto seguendo le procedure previste dal contratto e dalla normativa sulla trasparenza bancaria. L'autorizzazione della BCE, da sola, non introduce un nuovo listino per la clientela.
Per i mutui e i prestiti già sottoscritti, il tasso applicato resta quello stabilito dall'accordo. Un finanziamento a tasso variabile continua a seguire il parametro indicato nel contratto; un mutuo a tasso fisso resta regolato dalle condizioni originarie, salvo le ipotesi previste dalla legge o dall'accordo stesso.
Il rapporto con la clientela riguarda quindi la solidità complessiva del gruppo. Una posizione patrimoniale più favorevole può aiutare UniCredit ad assorbire shock e a sostenere l'attività bancaria. Non assicura, però, prestiti più convenienti, l'accettazione di una richiesta di finanziamento o condizioni commerciali migliori.
Che cosa significa per risparmiatori e depositanti
Per i depositanti, la decisione riguarda il capitale della banca. Non trasforma il conto corrente in un prodotto assicurativo né modifica la natura del denaro depositato, che continua a essere disciplinato dal contratto bancario e dalle regole applicabili alla tutela dei depositi.
Va distinta anche la posizione dei depositi da quella delle polizze vita distribuite attraverso la rete bancaria. Una polizza assicurativa non è un conto corrente: può avere costi, durata, garanzie e rischi differenti. L'autorizzazione relativa al Danish Compromise non modifica automaticamente le condizioni delle polizze già sottoscritte e non aumenta, per il solo fatto di essere stata concessa, il rendimento riconosciuto ai clienti.
La presenza di società assicurative controllate può rafforzare l'integrazione commerciale tra banca e assicurazione. Ogni prodotto, però, va valutato sulla base della documentazione contrattuale, del profilo di rischio e degli obiettivi personali. La solidità della capogruppo non cancella i rischi specifici di una polizza finanziaria o di un prodotto d'investimento.
Il possibile effetto per gli azionisti
Per gli investitori che possiedono azioni UniCredit, l'autorizzazione può essere considerata favorevole sul piano patrimoniale. Il minore assorbimento regolamentare stimato potrebbe lasciare più margine per sostenere gli impieghi, integrare nuove attività o mantenere le distribuzioni agli azionisti, sempre che redditività e decisioni della banca lo consentano.
Il mercato, però, non guarda soltanto al CET1. Tra gli elementi valutati ci sono l'utile netto, la qualità del credito, il margine di interesse, le commissioni e il costo del rischio. Contano anche la crescita delle attività ponderate e le prospettive sulle future distribuzioni.
Il beneficio patrimoniale non è dunque un rendimento garantito. Il prezzo dell'azione può aumentare o diminuire anche dopo una decisione positiva della vigilanza, perché riflette aspettative e rischi macroeconomici, andamento dei tassi, risultati trimestrali e valutazioni sulle prossime operazioni del gruppo:
|
Categoria |
Effetto diretto |
Effetto possibile nel tempo |
|
Correntisti |
Nessuna modifica automatica a conti e servizi. |
Possibile percezione di una maggiore solidità del gruppo. |
|
Mutuatari |
Nessun cambiamento automatico del tasso. |
Eventuale maggiore capacità della banca di finanziare l'economia. |
|
Risparmiatori |
Nessuna variazione automatica per depositi o polizze. |
Rafforzamento del profilo patrimoniale della capogruppo. |
|
Azionisti |
Nessun dividendo aggiuntivo garantito. |
Maggiore flessibilità per distribuzioni o operazioni, se autorizzate. |



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra