La vendita dell'oro implica obblighi fiscali: dalla distinzione tra oro da investimento e industriale alle comunicazioni dovute all'Anagrafe Tributaria, fino ai rischi legati a omissioni e alle novità normative.
Le pronunce dell'Amministrazione finanziaria, tra cui la risposta n. 28/2026 dell'Agenzia delle Entrate, hanno confermato la necessità di trasparenza nelle transazioni che coinvolgono l'oro detenuto e venduto in ambito professionale. In particolare, le società che concedono credito su pegno, anche se non iscritte al registro degli operatori professionali in oro, ma abilitate come intermediari finanziari, devono comunicare all'Anagrafe Tributaria tutte le vendite di oro da investimento. Tale obbligo risponde alla finalità di assicurare la piena visibilità dei flussi economici legati a un bene altamente liquido e di valore, rafforzando la fiducia nel sistema e prevenendo pratiche elusive.
Definizione di oro da investimento e distinzione con l'oro industriale
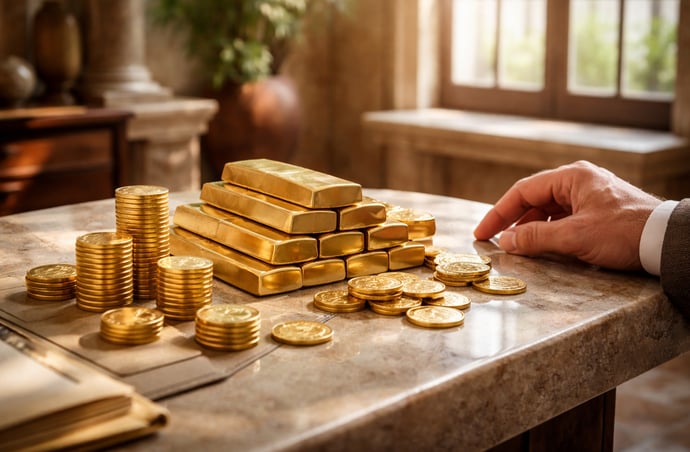
Il quadro normativo distingue tra oro da investimento e oro a uso industriale, ognuno con regimi fiscali e obblighi informativi differenti. L'oro da investimento include lingotti e placchette di peso superiore a un grammo e purezza minima pari a 995/1000, nonché monete d'oro con purezza pari o superiore a 900/1000, coniate dopo il 1800, con corso legale o normalmente trattate a un prezzo non superiore all'80% del valore intrinseco. Secondo l'articolo 1, comma 1, lettera a) della legge n. 7/2000, la nuova accezione normativa (recepita dal D.lgs 211/2024) ricomprende esplicitamente anche l'oro destinato a successiva lavorazione: ciò significa che pure materie prime non finalizzate alla conservazione del valore, ma destinate a trasformazione per usi industriali, rientrano nella medesima categoria.
La distinzione fondamentale rispetto all'oro industriale, come chiarito dalla prassi e dalla nota UIF del 2010, riguarda il fine del materiale: mentre quello a uso industriale (granuli, pani, semilavorati con purezza ≥ 325/1000) è escluso dagli obblighi di comunicazione, l'oro da investimento, anche se destinato alla lavorazione, deve essere tracciato. Questa evoluzione della definizione rispecchia l'obiettivo del legislatore di non lasciare zone d'ombra nella movimentazione finanziaria e fisica di asset strategici come i metalli preziosi.
Obblighi di comunicazione all'Anagrafe Tributaria: ambito soggettivo e oggettivo
Le regole per la comunicazione delle operazioni aventi a oggetto oro da investimento all'Anagrafe Tributaria sono stabilite principalmente dall'art. 7, comma 6, del DPR n. 605/1973. Secondo questa disposizione, banche, Poste, intermediari finanziari e operatori professionali in oro (ai sensi della legge n. 7/2000) devono registrare e trasmettere i dati relativi a rapporti e operazioni finanziarie di importo superiore a €1.500. L'obbligo riguarda segnatamente i soggetti che esercitano professionalmente il commercio di oro (operatori professionali in oro iscritti all'OAM) ma si estende anche agli intermediari abilitati che, pur non figurando in tale registro, gestiscono oro quale servizio erogato continuativamente ai clienti.
La ratio di tale disciplina è garantire trasparenza e presidio fiscale sui flussi economici generati da operazioni che, per valore e velocità di conversione, rappresentano uno snodo economico rilevante per la verifica della provenienza dei capitali.
Le novità normative: ampliamento della definizione e impatti su operatori e intermediari
Con l'entrata in vigore del D.Lgs. n. 211/2024, la definizione di oro da investimento è stata ampliata e riguarda ora non solo il metallo detenuto come riserva di valore, ma anche quello destinato a successiva lavorazione. Tale adeguamento recepisce orientamenti europei e mira a impedire che le operazioni di trasformazione sfuggano al controllo fiscale. L'estensione influisce in modo diretto sulle responsabilità degli operatori professionali in oro nonché di banche e intermediari abilitati (art. 106 TUB), imponendo procedure aggiornate di compliance nella registrazione delle operazioni.
Per i soggetti operanti nel settore orafo, questo significa:
- adeguare i propri sistemi informativi e i processi interni alle nuove istruzioni;
- verificare la natura effettiva dei beni gestiti, anche se destinati alla lavorazione industriale;
- mantenere distinti gli obblighi verso l'Anagrafe Tributaria e quelli previsti dalla normativa antiriciclaggio, che restano indipendenti.
Le vendite di oro in pegno: casi pratici e l'interpretazione dell'Agenzia delle Entrate
I chiarimenti delle Entrate sono emersi da situazioni in cui intermediari autorizzati al credito su pegno si sono trovati a vendere oro lasciato a garanzia dai clienti per il recupero dei crediti non restituiti. Queste società, pur non essendo sempre iscritte al registro degli operatori professionali in oro, operano in qualità di soggetti abilitati ai sensi dell'art. 106 TUB e risultano censite presso l'Anagrafe Tributaria. In presenza di pegno su oro da investimento, la procedura tipica prevede:
- accettazione e valutazione del bene a garanzia dell'emissione del credito;
- rilascio della polizza di pegno che documenta gli elementi essenziali;
- mancato riscatto e successiva vendita all'asta dell'oro per recupero dell'importo prestato;
- eventuale riconoscimento e restituzione al cliente di una eccedenza se il prezzo di vendita supera il credito da recuperare.
Rischi e conseguenze per la mancata comunicazione o dichiarazione
La mancata ottemperanza agli obblighi imposti dalla normativa comporta rischi significativi sia sotto il profilo amministrativo sia penale, a seconda delle circostanze. Le conseguenze sono:
- sanzioni pecuniarie amministrative per omessa o incompleta trasmissione dei dati;
- accertamenti sui flussi finanziari e sui patrimoni attribuibili a mancata trasparenza fiscale;
- possibile segnalazione di operazioni sospette nell'ambito delle procedure di contrasto al riciclaggio;
- aggravio degli oneri documentali e reputazionali per gli operatori ritenuti inadempienti.



Marianna Quatraro
Laureata in Lingue e Letterature Straniere e Scienze dalla Comunicazione, giornalista pubblicista dal 2008, collaboratrice presso testate locali e nazionali, con ottime competenze linguistiche straniere, specializzata in campo letterario ed economico, collabora con la testata online Businessonline trattando in particolar modo il mondo delle pensioni, argomento di cui si occupa ormai da circa 20 an...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra