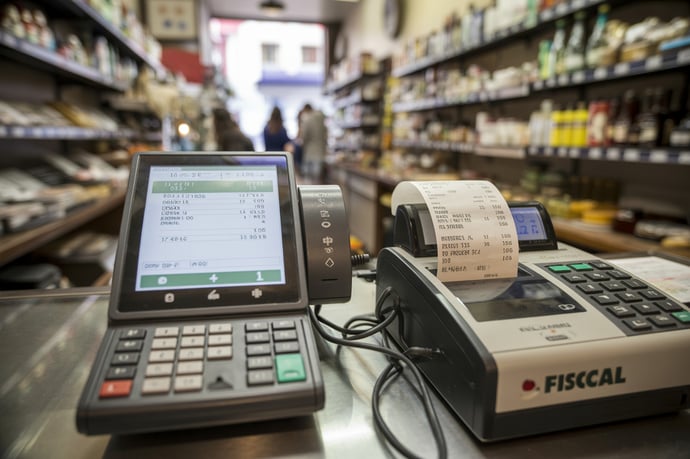
L'intelligenza artificiale rivoluziona i controlli fiscali su scontrini e POS: tra controlli in tempo reale, banche dati e nuove procedure, cambiano regole, rischi di errori e impatti concreti per esercenti e consumatori
I nuovi sistemi di controllo fiscale stanno rivoluzionando ogni fase delle operazioni commerciali italiane. L’intelligenza artificiale integrata agli strumenti di pagamento, come POS e registratori fiscali, consente un monitoraggio mai visto prima. Adesso ogni anomalia può emergere istantaneamente, facendo scattare una reazione a catena da parte delle autorità preposte. Non si tratta più solo di prevenzione e contrasto, ma di una supervisione costante e capillare che eleva la conformità fiscale a livello nazionale.
Negli ultimi anni il paradigma della sorveglianza fiscale si è spostato: dall’analisi ex-post delle irregolarità si è passati a un controllo pressoché simultaneo delle transazioni. Innovazioni normative e tecniche, come la recente Manovra Finanzia 2025, hanno introdotto l’obbligo di collegamento tra sistemi di pagamento e strumenti di emissione dello scontrino, rendendo la verifica delle operazioni tracciabile e quasi istantanea.
Il cuore di questa trasformazione è l’utilizzo di oltre 200 banche dati fiscali integrate con algoritmi predittivi che analizzano ogni transazione elettronica. Il Sistema informativo della fiscalità (Sif) dirige questa oramai capillare forma di sorveglianza: la registrazione fiscale di un pagamento diventa un evento da controllare in tempo reale.
Chi pensava che le verifiche si limitassero alle grandi anomalie, si trova oggi a dover affrontare un contesto dove anche un errore occasionale può innescare un monitoraggio algoritmico continuo. Tutto ciò avviene sotto una supervisione umana che, pur restando formalmente responsabile, deve confrontarsi con una mole di dati e processi decisionali sempre più automatizzati e complessi.
Come funzionano i nuovi controlli fiscali su scontrini e POS: algoritmi, banche dati e controllo in tempo reale
Le nuove tecnologie adottate dalle autorità fiscali italiane fondono capacità predittive dell’intelligenza artificiale con la potenza delle banche dati statali. Per comprendere davvero l’impatto di questa innovazione per i controlli fiscali, è essenziale analizzare le componenti tecniche, operative e normative che sostengono questi controlli su scontrini e pagamenti elettronici.
Che tipo di dati vengono acquisiti? Ogni volta che un pagamento avviene tramite POS, i dati transazionali vengono registrati in automatico nei sistemi dell'Agenzia delle Entrate tramite il collegamento tra POS e registratore fiscale. Questi dati includono:
- Importo e natura dell’operazione
- Identificativi fiscali di esercente e cliente
- Data e ora del pagamento
- Modalità di pagamento (carta, bancomat, app digitali, etc.)
Come vengono utilizzate le 200 banche dati fiscali? Gli algoritmi incrociano i dati POS e corrispettivi fiscali con:
- Anagrafe tributaria e finanziaria
- Banche dati dei conti correnti e delle carte di pagamento
- Archivio dei contratti di locazione e dei giocatori d’azzardo
- Banca dati delle dichiarazioni annuali, redditi, IVA, IMU, ecc.
- Incoerenze statistiche tra importi dichiarati e flussi reali
- Recidività o rischio pregresso (storico di irregolarità)
- Tempestività nelle dichiarazioni e nei pagamenti fiscali
Dati: cosa dicono le statistiche? Secondo fonti istituzionali riportate in atti di indirizzo del Ministero dell’Economia, il volume delle transazioni elettroniche esaminate ogni anno supera ampiamente il miliardo; le incongruenze rilevate sono in aumento, segno che il sistema sta diventando sempre più efficace nella selezione dei casi da approfondire.
Attualmente, oltre il 90% degli esercizi commerciali ha già integrato il proprio POS con i registratori fiscali, mentre la quantità media di alert generati ogni mese supera quota 120.000, soprattutto nei settori ad alto rischio di evasione.
- Reduci da precedenti controlli o sanzioni fiscali sono sottoposti a monitoraggio perpetuo: qui l’algoritmo agisce come “memoria digitale” di rischio, attribuendo priorità ai soggetti già segnalati dal sistema.
- Automaticità e supervisione umana: la legge di Bilancio prevede che l’ultima parola spetti sempre agli operatori in carne e ossa, ma la pressione dei dati gestiti e processati dagli algoritmi riduce notevolmente l'intervento decisionale umano.
| Strumento | Funzione |
| Algoritmi predittivi | Calcolo del rischio individuale e selezione di anomalie |
| Sif (Sistema informativo della fiscalità) | Integrazione trasparente delle banche dati fiscali e transazioni real-time |
| Data mining | Analisi automatica su volumi di dati non gestibili manualmente |
Con questo nuovo assetto, la rapidità e la precisione dei controlli aumentano. Il cittadino e l’esercente devono ora adattarsi a uno scenario in cui la compliance viene saggiata sia su base individuale sia rispetto alle medie statistiche del proprio settore.
Conseguenze pratiche, errori comuni e cosa fare: cosa cambia per contribuenti ed esercenti con la sorveglianza algoritmica
Il passaggio dai controlli manuali alla sorveglianza algoritmica determina cambiamenti sostanziali nella gestione delle attività economiche, sia per i contribuenti sia per chi esercita un’attività commerciale. Ecco come queste innovazioni stanno modificando la quotidianità di milioni di operatori:
- Monitoraggio continuo: chi ha già vissuto controlli o contestazioni diventa “sorvegliato speciale” e viene sottoposto a una verifica costante quanto a tempestività e precisione degli adempimenti.
- Stigma digitale: errori occorsi anche una sola volta possono segnare a lungo il profilo di rischio di un soggetto; una storia pregressa di irregolarità espone a più frequenti richieste di verifica formali.
- Errori più frequenti:
- mancata corrispondenza tra importi registrati su POS e quelli movimentati nei corrispettivi;
- dati incompleti o errati trasmessi al sistema;
- registrazioni duplicate;
- omissione di piccoli incassi (es. mance, pagamenti parziali pagati in contanti non segnalati correttamente);
- tempi di registrazione non immediati (che creano asimmetria tra flusso monetario reale e quello dichiarato);
- Verificare regolarmente la perfetta coincidenza tra scontrini emessi e transazioni POS
- Adottare sistemi aggiornati e allineati alle nuove normative (legge di Bilancio 2025)
- Mantenere archivi e registrazioni ordinati, pronti per ogni verifica automatica
- Correggere tempestivamente ogni errore riscontrato o contestato: la tempestività riduce notevolmente la probabilità di escalation verso accertamento.
Per il contribuente privato, è sempre più importante conoscere il funzionamento della propria situazione fiscale, restare aggiornato su eventuali comunicazioni ufficiali ed evitare ritardi nelle dichiarazioni e nei pagamenti.
Confronto con il passato: rispetto al modello precedente, impostato su controlli sporadici e per lo più tardivi, la nuova impostazione algoritmica consente:
- Risposta quasi immediata agli errori
- Possibilità di segnalare e correggere in tempo reale anomalie segnalate dai sistemi
- Riduzione dell’arbitrarietà umana, ma rischio di rigidità eccessiva nei casi particolari.
È determinante curare la formazione degli operatori per affinare la capacità di distinguere tra errore reale e apparente; solo così si evitano inutili procedure di accertamento per aspetti marginali o tecnicamente risolvibili.
Linee guida normative: la Manovra finanziaria 2025 e gli atti di indirizzo del Ministero dell’Economia ribadiscono il principio di responsabilità finale della decisione umana, anche quando la selezione avviene tramite AI. Circolari interpretative dell’Agenzia delle Entrate sottolineano la necessità di garantire trasparenza, tracciabilità delle decisioni algoritmiche e tutela dei diritti della difesa.
Guardando al futuro prossimo, chi opera con trasparenza e precisione può ridurre drasticamente il rischio di essere coinvolto in accertamenti ingiustificati, ma deve essere consapevole che ogni anomalia viene oggi registrata e valutata istantaneamente, proiettando il controllo fiscale su uno scenario costantemente monitorato.
Leggi anche
- Verifiche fiscali su scontrini e Pos con l'intelligenza artificiale: come funzionano i nuovi controlli
- Partite iva e professionisti, i nuovi controlli fiscali e contro l'evasione tramite nuova piattaforma
- Quando vendere oro (anche in pegno) fa scattare i controlli dell'Agenzia delle entrate e cosa si rischia


Marianna Quatraro
Laureata in Lingue e Letterature Straniere e Scienze dalla Comunicazione, giornalista pubblicista dal 2008, collaboratrice presso testate locali e nazionali, con ottime competenze linguistiche straniere, specializzata in campo letterario ed economico, collabora con la testata online Businessonline trattando in particolar modo il mondo delle pensioni, argomento di cui si occupa ormai da circa 20 an...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra