XMoney di Elon Musk al via per pagamenti online tra amici: la roadmap prevede crypto, abbonamenti, carta di credito. Quando in Italia?
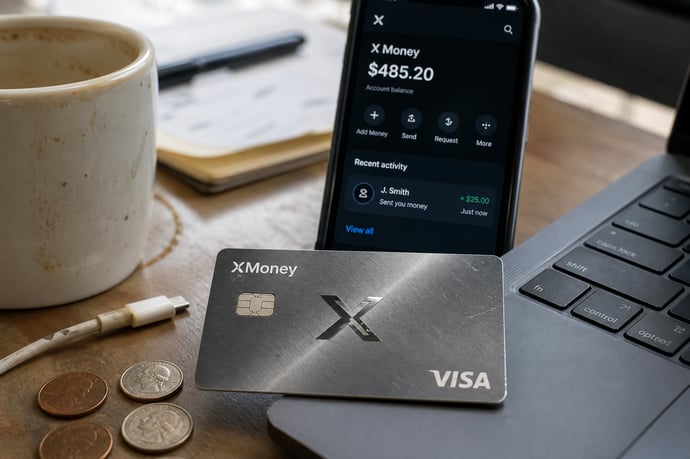
XMoney, lanciato da Elon Musk su X, promette di rivoluzionare i pagamenti digitali integrando wallet, carta Visa, transazioni peer-to-peer e crypto. Novità, sfide, sicurezza e l'arrivo in Italia.
La piattaforma X, un tempo conosciuta come Twitter, sta attraversando una trasformazione senza precedenti sotto la guida di Elon Musk. Con l'introduzione di XMoney, la piattaforma si propone di ridefinire il concetto di pagamenti digitali e servizi finanziari tra utenti, all'interno di un ecosistema già fortemente integrato con la vita online di milioni di persone. Musk intende rendere X non solo un luogo di discussione e informazione, ma anche il centro delle operazioni economiche quotidiane degli utenti.
La nuova funzionalità, che si distingue per l'integrazione nativa del portafoglio digitale (wallet), rende immediatamente disponibili trasferimenti di denaro peer-to-peer, pagamenti tramite carta Visa fisica o virtuale e servizi evoluti di gestione dei risparmi. L'obiettivo dichiarato è ambizioso: semplificare la gestione del denaro online e inserirsi in maniera competitiva nel mercato dominato da fintech come Venmo, Cash App e servizi bancari digitali.
Questa evoluzione segna un passo deciso verso un'applicazione capace di unire socialità, finanza, investimenti e nuovi sistemi di monetizzazione, ponendo le basi per una rivoluzione nelle abitudini di pagamento globali.
Cos'è XMoney e come funziona: wallet, carta Visa
XMoney si presenta come un portafoglio digitale legato al proprio account X e offre una serie di strumenti che consentono agli utenti di gestire, trasferire, ricevere e spendere denaro senza mai abbandonare la piattaforma:
- Wallet digitale: permette di mantenere un saldo in dollari USA, ricaricare o trasferire fondi tra conti tradizionali e digitali e visualizzare le proprie operazioni in maniera chiara.
- Trasferimenti peer-to-peer (P2P): è possibile inviare denaro ad altri utenti X in tempo reale, un'esperienza che ricorda quella di inviare un messaggio. Il pagamento può essere accompagnato da una nota o allegato in risposta a contenuti creati sulla piattaforma.
- Carta Visa fisica e virtuale: ogni abbonato ai piani Premium e Premium Plus riceve una carta in metallo personalizzabile, collegata al wallet digitale. Questa carta può essere utilizzata sia per pagamenti nei negozi fisici sia per acquisti online ovunque sia accettato Visa.
- Rendimenti competitivi: sugli importi depositati, XMoney promette un tasso d'interesse annuo fino al 6%. Il tasso massimo è riservato agli abbonati Premium Plus; per chi ha il piano Premium standard, è necessario soddisfare alcuni requisiti aggiuntivi. Il rendimento offerto risulta particolarmente attrattivo confrontato con le percentuali delle banche tradizionali americane.
|
Funzionalità |
Descrizione |
|
Wallet digitale |
Saldo in USD, ricarica e trasferimenti rapidi |
|
Carta Visa personalizzata |
Acquisti in negozio e online, gestione su X |
|
P2P tra utenti X |
Invio immediato di denaro tra account X |
|
Rendimento annuo (APY) |
Fino al 6%, condizioni variabili per livello di abbonamento |
Dalla super-app ai servizi finanziari: la visione di Musk per X
L'ambizione di Musk va ben oltre la semplice digitalizzazione dei pagamenti tra amici. L'imprenditore punta a trasformare X in una super-app universale, ispirata a modelli come WeChat in Cina, che integra comunicazione, shopping, pagamenti, investimenti e altri servizi finanziari all'interno di un unico hub digitale. Musk ha espresso la volontà di far diventare X il vero posto dove sono tutti i soldi degli utenti.
La roadmap per l'app universale prevede che XMoney sia solo uno dei tasselli di un sistema molto più articolato. Oltre ai meccanismi di trasferimento P2P e wallet, la piattaforma mira a offrire:
- Gestione degli investimenti e del trading
- Pagamenti automatizzati di bollette e bonifici
- Supporto ai creator per monetizzare i propri contenuti
- Integrazione di servizi di messaggistica, streaming e abbonamenti
La collaborazione con partner strategici come Visa rafforza il progetto, consentendo a X di sfruttare infrastrutture bancarie consolidate pur mantenendo l'innovazione nell'esperienza digitale. Il percorso è segnato: X intende diventare una piattaforma poliedrica, capace di rispondere alle esigenze di comunicazione, informazione e gestione del denaro in modo integrato.
Innovazioni in arrivo: crypto, monetizzazione dei creator
Musk sta già guardando oltre le attuali soluzioni: XMoney è pensato per diventare la base di nuovi servizi e prodotti che potranno rivoluzionare ulteriormente la gestione del denaro online:
- Integrazione delle criptovalute: la piattaforma ha lasciato intendere che, dopo aver consolidato i servizi in valuta fiat, saranno progressivamente introdotte funzionalità di scambio e custodia crypto. Si parla soprattutto di valute come Bitcoin e Dogecoin, già molto apprezzate dal fondatore di Tesla.
- Monetizzazione per i creator: i creatori di contenuti possono ricevere pagamenti diretti tramite abbonamenti, mance e remunerazioni, facilitando così la gestione dei guadagni senza intermediari esterni.
- Futuri servizi bancari: la roadmap prevede la possibile aggiunta di prodotti come conti risparmio ad alto rendimento, cashback sugli acquisti (fino al 3%) e strumenti personalizzati di gestione delle spese grazie anche a un assistente virtuale basato su AI capace di analizzare le abitudini finanziarie degli utenti.
L'integrazione fra community, pagamenti digitali e servizi fintech potrebbe aprire nuovi scenari per professionisti, creator ed esercenti di piccole dimensioni, in linea con il trend delle piattaforme social sempre più orientate anche a funzioni economiche.
Sicurezza, regolamentazione e copertura FDIC: tutele e limiti
La solidità normativa e la sicurezza per gli utenti sono al centro della proposta XMoney. I depositi degli utenti statunitensi sono infatti custoditi da istituti come Cross River Bank e beneficiano della copertura della Federal Deposit Insurance Corporation (FDIC), una garanzia statunitense che, tramite programmi di cash sweep, permette di assicurare importi fino a 10 milioni di dollari per utente, molto più elevati rispetto al tradizionale tetto di 250.000 dollari per singola banca.
La piattaforma ha ottenuto licenze di trasmissione di denaro in più di 40 Stati americani, ma in alcuni casi, come nel mercato di New York, la procedura di autorizzazione non è ancora conclusa, evidenziando i limiti normativi dell'espansione immediata in ogni giurisdizione. Il servizio è conforme alle direttive FinCEN per quanto riguarda l'antiriciclaggio.
Nonostante questo, le preoccupazioni espresse da esponenti del regolatore bancario statunitense si focalizzano soprattutto su:
- Sostenibilità finanziaria dei rendimenti promessi
- Capacità di prevenire frodi e attività illecite
- Adeguate identificazioni delle responsabilità tra piattaforma, partner e utenti
Ostacoli e punti critici: sostenibilità economica e fiducia
Aspetti critici e sfide emergono già alla prima diffusione del servizio su larga scala. Il primo tema riguarda la sostenibilità dei rendimenti elevati: offrire tassi fino al 6% per depositi degli utenti accentua le domande sulla capacità di generare entrate sufficienti senza compromettere la stabilità finanziaria dell'intera iniziativa.
La fiducia dei consumatori rappresenta un altro nodo essenziale. L'integrazione fra dati personali, conversazioni e risparmi crea un ecosistema ricco di opportunità, ma anche vulnerabile a rischi di abuso o uso improprio delle informazioni. Gli interrogativi sulla gestione della privacy, sull'eventuale sospensione degli account con saldo attivo o sulla perdita di accesso ai fondi rimangono aperti.
Il panorama concorrenziale è poi già molto affollato: realtà consolidate come Venmo, Cash App, PayPal, ma anche Apple Pay e Google Pay, esercitano una pressione notevole sulla piattaforma di Musk, che dovrà differenziarsi sul piano dell'esperienza integrata e dei vantaggi economici per utenti e creator.
XMoney in Italia: attese, sfide normative e tempistiche
L'arrivo di XMoney in Italia è circondato da aspettative, ma anche da significative incertezze. Ad oggi, la piattaforma non dispone neppure della licenza per operare nello stato di New York, figurarsi in Europa, dove la normativa bancaria e la regolamentazione dei servizi finanziari sono tra le più stringenti al mondo. L'approdo nel panorama italiano sarà quindi un percorso a tappe, con diversi punti da chiarire:
- Licenze e autorizzazioni: il primo scoglio consiste nell'ottenere le licenze di istituto di pagamento e moneta elettronica, oltre all'autorizzazione da parte di autorità come la Banca d'Italia e la Commissione Europea.
- Adeguamento alle normative europee: la compliance al GDPR per la protezione dei dati personali e alle direttive PSD2 e AML (antiriciclaggio) rappresenta un obbligo imprescindibile. In particolare, la necessità di transazioni tracciabili e di massima trasparenza nei controlli rendono l'ingresso di XMoney nel mercato tricolore ancora lontano.
- Sfide operative e tecniche: adattare l'intera infrastruttura alla pluralità delle regolamentazioni e degli standard bancari europei richiede investimenti ingenti in tecnologia, sicurezza e customer service locale.

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra