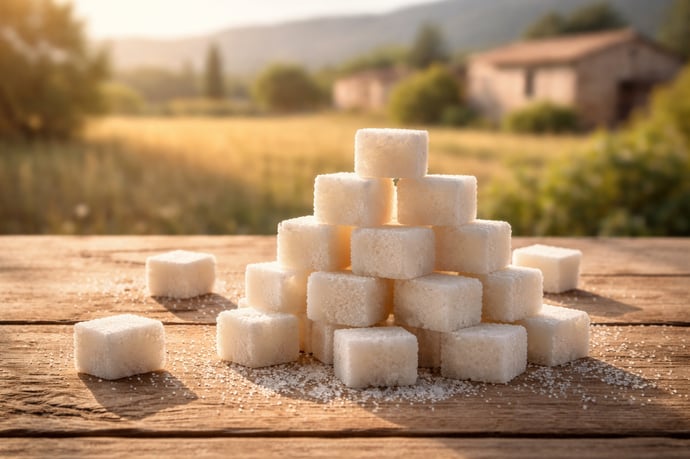
Coprob ha deciso che nel 2026 a Pontelongo resterà attivo soltanto il sito di confezionamento, mentre l'impianto di trasformazione della barbabietola verrà sospeso.
Lo zucchero italiano rischia di scomparire. Non è un titolo sensazionalistico, ma la fotografia di una crisi industriale che sta diventando strutturale. La sospensione stagionale dello stabilimento di Pontelongo da parte di Coprob-Italia Zuccheri, l'unico produttore nazionale che gestisce l'intera filiera della barbabietola, segna un passaggio che va oltre la semplice riorganizzazione aziendale. Siamo davanti a un campanello d'allarme che riguarda occupazione, agricoltura, industria alimentare e sovranità produttiva.
Coprob ha deciso che nel 2026 a Pontelongo resterà attivo soltanto il sito di confezionamento, mentre l'impianto di trasformazione della barbabietola verrà sospeso. Parliamo di circa 200 lavoratori tra dipendenti fissi e stagionali e di 2.000 agricoltori conferenti che gravitano attorno allo stabilimento veneto. La produzione verrà concentrata a Minerbio, in provincia di Bologna, dove confluiranno anche i quantitativi contrattati dai soci veneti. La cooperativa ha definito la scelta sofferta, maturata al termine di analisi tecnico-economico-finanziarie approfondite.
Resa agricola in calo e superfici ridotte: i numeri della crisi
Il primo elemento è la riduzione delle superfici coltivate. In Veneto l'areale a barbabietola è passato da 30.000 a 19.000 ettari. Si tratta di una contrazione di circa il 37%, un dato che incide direttamente sulla massa critica produttiva e sulle economie di scala. Meno ettari significano meno volumi da lavorare, quindi costi unitari più elevati per lo stabilimento. Ma non è solo una questione di superficie: è anche una questione di resa.
Fino al 2018 si producevano tra 8,5 e 9 tonnellate di saccarosio per ettaro. Negli ultimi cinque anni la media è scesa sotto le 7,5 tonnellate. Un calo intorno al 15% che, in agricoltura, cambia radicalmente la redditività. Quando la resa scende e i costi restano elevati, il margine si assottiglia fino a scomparire. Il vice-presidente Coprob Giovanni Tamburini lo ha detto chiaramente: il comparto è poco remunerativo e gli agricoltori abbandonano.
A pesare c'è anche la drastica riduzione dei principi attivi disponibili per la difesa delle colture. In Italia si è passati da 98 a 55 molecole autorizzate. Questo significa meno strumenti per contrastare patogeni aggressivi e per mitigare gli effetti degli stress climatici. La barbabietola è una coltura sensibile e, in assenza di adeguate difese, le rese si abbassano ulteriormente. Attribuire la crisi esclusivamente al cambiamento climatico sarebbe un errore: il clima è un fattore, ma il contesto normativo e di mercato ha un peso determinante.
Liberalizzazione e surplus europeo: cosa è cambiato dal 2017
La vera svolta è arrivata nel settembre 2017, quando in Europa sono state abolite le quote zucchero. Con la liberalizzazione, il settore è entrato in una dinamica di piena concorrenza globale. Il surplus di offerta ha progressivamente schiacciato i prezzi. I numeri europei parlano chiaro: dal 2017 a oggi, su 103 fabbriche di zucchero presenti nell'Unione, 21 hanno chiuso. Solo nel 2025 ne hanno cessate cinque, e un'altra chiuderà nel 2027. Nel prossimo anno di commercializzazione resteranno operative 81 fabbriche. È un ridimensionamento strutturale.
Il mercato europeo è oggi caratterizzato da un eccesso di disponibilità. La potenziale offerta di zucchero straniero, tra bianco e grezzo, ammonta a circa 1,6 milioni di tonnellate, pari al 12% dei consumi UE. Il Brasile da solo dispone di oltre 600.000 tonnellate di accesso al mercato europeo. A questo si aggiungono flussi consistenti dall'Ucraina e da altri Paesi. Il meccanismo che ha amplificato l'effetto è quello del perfezionamento attivo.
Questo regime consente di importare zucchero grezzo senza dazi a condizione che venga raffinato o trasformato in prodotti alimentari destinati all'export extra-UE. Il problema è che le esportazioni di zucchero bianco generano diritti di importazione che possono essere ceduti, creando un collegamento artificiale tra export e import. Le licenze vengono scambiate a 15-20 euro a tonnellata. Secondo i dati della Commissione Europea, nel 2024/25 le importazioni di zucchero greggio in questo regime hanno raggiunto 587.000 tonnellate metriche, con un aumento del 19% rispetto all'anno precedente, e il 95% proveniva dal Brasile. Le importazioni di zucchero bianco hanno totalizzato 155.000 tonnellate, in crescita del 5%.
Anche il Nord Europa arretra: un segnale sistemico
L'effetto combinato è stato un crollo dei prezzi ai livelli più bassi degli ultimi tre anni. In un contesto di offerta elevata e domanda sostanzialmente stabile, la pressione sui margini diventa insostenibile per gli impianti meno efficienti o meno integrati. E qui emerge un altro dato rilevante: la crisi non riguarda solo l'Italia.
Nordzucker, secondo raffinatore tedesco, ha annunciato la chiusura dello stabilimento slovacco di Trenčianska Teplá, con il taglio di circa metà dei 180 posti di lavoro. Südzucker, leader dell'industria agroalimentare tedesca e tra i maggiori produttori mondiali di zucchero, ha registrato un crollo in Borsa e il cda ha proposto la sospensione dei dividendi. Se anche il Nord Europa, tradizionalmente vocato alla barbabietola per condizioni climatiche favorevoli, mostra segnali di cedimento, significa che la crisi è sistemica.
Sovranità alimentare e scelte politiche: cosa succede ora
In questo scenario, l'Italia rischia di perdere l'ultimo presidio produttivo nazionale. Coprob rappresenta l'unica filiera completamente italiana della barbabietola da zucchero. Se anche questo modello cooperativo dovesse arretrare ulteriormente, il Paese diventerebbe totalmente dipendente dall'importazione. E qui entra in gioco il concetto di sovranità alimentare. Lo zucchero non è un prodotto marginale: è una materia prima fondamentale per l'industria alimentare, dalla pasticceria alle conserve, dalle bevande ai prodotti da forno. Perdere la filiera significa esporsi integralmente alle oscillazioni dei mercati globali.
Le istituzioni europee stanno valutando interventi. Il Commissario all'Agricoltura Christophe Hansen ha annunciato l'intenzione di proporre una sospensione temporanea del regime di perfezionamento attivo per alleviare le pressioni sui produttori. Il settore chiede almeno un anno di stop. Tuttavia, la misura presenta complessità tecniche rilevanti: coordinamento con le Dogane, gestione della fase transitoria, definizione delle modalità di applicazione rispetto ai contratti già in essere. Non esiste un'autorità doganale centralizzata che uniformi le procedure, e questo complica ulteriormente l'iter.
Un'altra proposta riguarda l'attuazione dell'articolo 222 del Regolamento unico OCM, che consente, in caso di grave squilibrio di mercato, accordi volontari tra operatori per limitare la produzione, in deroga alle norme antitrust. Oggi i produttori non possono coordinarsi senza rischiare sanzioni per intese anticoncorrenziali. Il paradosso è evidente: in un settore ridotto a pochi attori, la mancanza di strumenti di coordinamento può accelerare la crisi.
Sul piano concreto, le soluzioni richiedono un approccio multilivello. A livello istituzionale, occorrono interventi tempestivi sul regime delle importazioni e un rafforzamento degli aiuti accoppiati previsti nella PAC 2027. Sul piano agricolo, servono investimenti in innovazione varietale e agricoltura di precisione per recuperare rese e ridurre costi. Sul fronte industriale, l'industria alimentare potrebbe sostenere la filiera nazionale attraverso contratti di medio-lungo periodo che garantiscano stabilità.
Nel frattempo, a Pontelongo sarà completato un progetto di ammodernamento strutturale finanziato dal PNRR per 3 milioni di euro. È un segnale di volontà di mantenere un presidio, anche se ridimensionato. Tuttavia, il tempo è un fattore decisivo. Se le misure europee arriveranno troppo tardi, il ridimensionamento potrebbe diventare definitivo.
La questione centrale resta aperta: l'Italia vuole continuare a produrre zucchero o accetta di dipendere integralmente dal mercato internazionale? La risposta non riguarda solo Coprob. Riguarda un intero sistema agroindustriale che si trova davanti a un bivio storico.


Dott. Marco Castagna
Il Dott. Marco Castagna è un esperto consulente senior nel settore delle imprese con oltre 15 anni di esperienza. Laureato in Economia Aziendale, la sua competenza si estende alla consulenza strategica, gestione delle risorse e ottimizzazione dei processi aziendali, rendendolo una figura di riferimento per molte aziende in crescita. Residente a Venezia, Marco ha collaborato con diverse start-up...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra