Sempre più italiani stanno diventando poveri senza accorgersene: i 7 segnali economici che anticipano la crisi familiare
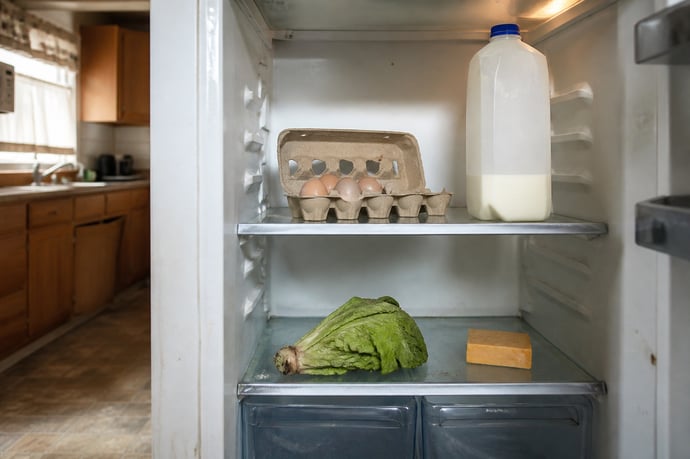
Sempre più famiglie italiane stanno affrontando una povertà silenziosa. Tra nuove vulnerabilità sociali ed economiche, riconoscere segnali premonitori e comprendere dinamiche psicologiche.
L'Italia sta attraversando una fase di persistente vulnerabilità economica che rischia di colpire molti nuclei familiari sotto il velo dell'apparente normalità. La questione non riguarda soltanto la mancanza conclamata di risorse, ma spesso la mancanza di consapevolezza di situazioni di progressivo impoverimento. Numerosi studi, inclusi quelli condotti da Istat e osservatori indipendenti, fotografano uno scenario dove la distanza tra percezione e reale condizione finanziaria delle famiglie si fa sempre più marcata.
Non si tratta sempre di una crisi esplosiva e immediata: l'impoverimento agisce spesso per piccoli segnali, apparentemente innocui, che se ignorati possono condurre una famiglia a situazioni di difficoltà profonda prima ancora di potersene rendere conto. Riconoscere per tempo questi indicatori diventa dunque essenziale. Comprendere i cambiamenti in atto, leggere nelle abitudini e nei dati quei sintomi di disagio economico invisibile, significa potersi attivare prima del collasso. La sfida è imparare a vedere dietro ai numeri la realtà vissuta ogni giorno dalle famiglie italiane, e restituire dignità e strumenti a chi non si accorge di scivolare verso una condizione di povertà.
Come cambia il contesto economico e sociale in Italia
L'attuale scenario nazionale non è caratterizzato da una crisi improvvisa, quanto da un lento e continuo peggioramento della sicurezza economica percepita, ormai divenuto normalità nella vita di molte famiglie. Mentre alcuni indicatori macroeconomici, come il PIL e l'occupazione, segnalano una crescita moderata, le tensioni internazionali, l'instabilità energetica e gli shock inflattivi hanno progressivamente eroso il potere d'acquisto e fiaccato la fiducia dei cittadini.
Secondo le ultime indagini sulla popolazione, oltre il 57% dei cittadini si dichiara insoddisfatto della propria situazione economica, con la maggioranza che ritiene peggiorata la condizione del Paese nell'ultimo anno. Benché il tasso di povertà relativa rimanga stabile intorno al 10%, la qualità dei consumi e la capacità di risparmio continuano a restringersi.
La precaria percezione del futuro si traduce in scelte finanziarie difensive e atteggiamenti di cautela: la priorità di molti nuclei è diventata il risparmio precauzionale, anche a prezzo di ulteriori riduzioni nei consumi essenziali. Questo fenomeno ha spinto consumatori e famiglie verso una crescente vulnerabilità sociale, con il rischio che la normalizzazione della difficoltà economica porti a sottovalutare segnali premonitori sempre più evidenti.
Chi rischia di più? Le categorie familiari più vulnerabili
I dati confermano che non tutte le famiglie sono ugualmente esposte al rischio di impoverimento. In Italia, le differenze territoriali e sociali rimangono marcate: il rischio di povertà ed esclusione sociale è particolarmente elevato nelle regioni del Sud e nelle Isole, dove supera il 38% della popolazione contro l'11% scarso del Nord-est. Alcune strutture familiari sono inoltre più fragili rispetto ad altre:
- Monogenitori e famiglie con tre o più figli evidenziano tassi di rischio superiori al 30%.
- Persone sole, soprattutto anziane o giovani sotto i 65 anni, restano tra le più esposte.
- Famiglie con almeno un componente straniero mostrano una probabilità di esclusione sociale doppia rispetto a quelle composte da soli italiani.
I sette segnali economici che annunciano la crisi familiare
Nell'analisi delle situazioni di difficoltà, emergono sette segnali ricorrenti che precedono spesso una crisi conclamata nei nuclei italiani più vulnerabili. Individuarli tempestivamente permette di identificare le fasi iniziali del disagio e riduce il rischio di scivolare verso l'indigenza:
- Riduzione sistematica dei consumi essenziali: Non solo beni voluttuari, ma anche spese per alimentazione, salute e istruzione vengono tagliate per mantenere l'equilibrio del bilancio. Si rinuncia progressivamente a qualità e varietà, privilegiando la sopravvivenza sulla qualità della vita.
- Incapacità di affrontare spese impreviste (anche moderate): Sempre meno famiglie sono in grado di coprire una spesa imprevista di 1.000 euro senza ricorrere a prestiti o aiuti esterni. Un segnale chiaro di fragilità è l'assenza di cuscinetti finanziari anche minimi.
- Dipendenza crescente dai risparmi accumulati: Chi è costretto ad attingere sistematicamente ai propri risparmi per le spese quotidiane, senza riuscire a reintegrarli, sta già imboccando il sentiero verso la vulnerabilità.
- Assenza di risparmio regolare: Una quota crescente di famiglie arriva a fine mese senza avere la possibilità di accantonare nulla, pur desiderando farlo. L'ansia legata alla mancanza di riserve cresce di anno in anno.
- Difficoltà a pagare regolarmente bollette e affitto: Ritardi e solleciti nei pagamenti rappresentano uno dei primi segnali di perdita della stabilità economica. Il progressivo accumulo di piccole morosità può degenerare in problemi ben più gravi.
- Ancoraggio alle forme di indebitamento passivo: Ricorso a carte di credito per le spese correnti, prestiti personali non finalizzati, o piccoli debiti ripetuti sono sintomi di una spirale rischiosa, spesso sottovalutata per vergogna o scarsa alfabetizzazione finanziaria.
- Mutamenti psicologici e relazionali legati all'ansia economica: La crisi non si manifesta solo nei numeri: tensione, silenzi, litigi frequenti per motivi di soldi e senso di colpa sono spesso la spia di un disagio che trova nelle difficoltà finanziarie la sua origine.
Come cambiano le abitudini finanziarie delle famiglie italiane
Il ciclo degli ultimi anni ha visto un'evoluzione significativa nelle abitudini economiche e nei comportamenti di gestione del denaro da parte delle famiglie italiane:
- L'incertezza ha spinto molti a tagliare progressivamente i consumi, anche in settori considerati irrinunciabili come salute, benessere personale e cultura.
- L'aumento del costo degli affitti e delle utenze riduce il margine disponibile per altre spese. Oltre il 30% delle famiglie ha dovuto modificare la propria spesa alimentare in quantità o qualità.
- La quota di nuclei che riesce a risparmiare ogni mese si è assottigliata al 41% (in calo rispetto agli anni precedenti), mentre cresce il numero di chi deve ricorrere ai risparmi o non riesce ad accantonare nulla.
- Si conferma la prevalenza della liquidità come scelta di tutela individuale: la maggior parte degli italiani preferisce tenere le poche risorse disponibili su conti correnti, rinunciando a investimenti percepiti come rischiosi.
- Il fenomeno del sovraindebitamento sta colpendo in particolare piccoli imprenditori e partite IVA, schiacciati dal rincaro dei costi e dalla difficoltà di accesso al credito ordinario.
Quando la crisi si riflette sui legami familiari
L'impatto della vulnerabilità economica va molto oltre la sfera numerica. L'ansia finanziaria si traduce spesso in conflitti familiari e problemi psicologici. La gestione dei soldi diventa terreno di scontro, rinunce e senso di colpa, con ripercussioni sul benessere emotivo di tutti i membri del nucleo.
Discussioni ricorrenti sulle spese, silenzi e difficoltà di comunicazione, disparità di reddito tra i partner e senso di isolamento sono evidenze sempre più diffuse. Quando il disagio si cronicizza, il rischio principale è che la famiglia perda la propria funzione di spazio sicuro, sviluppando dinamiche di evitamento o di accusa, in cui il denaro diventa il simbolo di altre frustrazioni e paure più profonde.
Nei casi più gravi, la situazione può portare anche a isolamento sociale, perdita della vita di relazione, demotivazione a livello professionale e senso di inadeguatezza nei confronti dei figli. Prevenire significa riuscire a gestire il dialogo prima che la crisi economica degeneri in crisi relazionale. Un supporto psicologico o di mediazione familiare può offrire strumenti per affrontare il carico emotivo ed evitare che la sofferenza diventi una barriera insormontabile.

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra