730 2026: cosa significa essere senza sostituto di imposta e come avvengono i rimborsi in questi casi
Affrontare il Modello 730 senza sostituto d'imposta nel 2026 significa dover gestire rimborsi e pagamenti IRPEF con procedure specifiche, tempi diversi e criticità particolari: chiarimenti, consigli e strategie utili contro errori frequenti.
L’errore di sottovalutare la gestione del proprio 730 può costare caro: bastano poche distrazioni per perdere settimane, mesi o addirittura anni nell’attesa di un rimborso o nel pagamento corretto delle imposte. Dal 2026, le nuove regole fiscali rendono ancora più urgente analizzare la propria situazione personale e conoscere in dettaglio le procedure della dichiarazione senza sostituto d’imposta. Solo chi anticipa i controlli ed evita le scelte sbagliate riesce ad aggirare le trappole burocratiche e massimizzare le proprie opportunità di rimborso.
Gli errori non perdonano: un’istruttoria incompleta, una dimenticanza nelle coordinate bancarie, o informazioni errate possono bloccare il trasferimento delle somme spettanti e si traduce spesso in stress, contatti ripetuti con call center e un fisco che difficilmente fa sconti. Cosa cambia quando si opta per il modello 730 senza sostituto d’imposta? La risposta è di grande interesse per milioni di contribuenti. Si tratta di tutti coloro che, al momento della dichiarazione dei redditi, non hanno un datore di lavoro o un ente pensionistico che possa agire in qualità di intermediario per i conguagli fiscali. Possono ritrovarsi in questa situazione disoccupati, lavoratori a termine, collaboratori domestici, precari, autonomi in attesa di prossimo impiego, pensionati privi di un ente erogatore del trattamento, oppure soggetti che hanno terminato il rapporto di lavoro nel corso dell’anno.
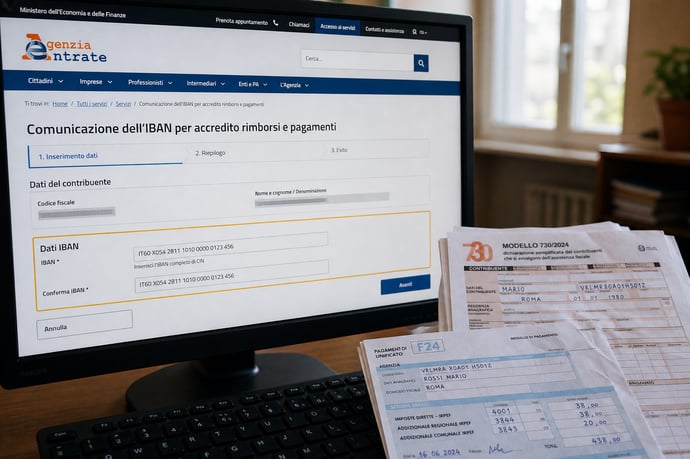
Questa scelta modifica radicalmente la procedura di rimborso IRPEF e versamento delle imposte dovute. Il rimborso che, in presenza del sostituto, arriva in modo veloce in busta paga o sulla rata della pensione, passa invece sotto la gestione diretta dell’Agenzia delle Entrate. Il contribuente, quindi, dovrà comunicare le credenziali bancarie (IBAN) nell’apposita sezione online del sito dell’Agenzia per ricevere l’accredito, oppure potrà ricevere un bonifico domiciliato alle Poste se non dispone di conto corrente. In caso contrario, le tempistiche si allungano notevolmente e c’è il rischio di ricevere rimborso solo a fine anno o addirittura nei mesi successivi.
L’assenza del sostituto d’imposta comporta anche che, se dalla dichiarazione emerge un debito, i pagamenti dovranno essere effettuati in autonomia dal contribuente con modello F24, entro le scadenze fissate (solitamente entro il 30 giugno per il saldo e primo acconto). Non è prevista infatti alcuna trattenuta diretta sullo stipendio o trattamento pensionistico.
È quindi essenziale conoscere nel dettaglio le regole operative, le criticità più frequenti e le strategie migliori per non vanificare i vantaggi potenziali legati alle detrazioni e ai crediti d’imposta spettanti.
Come funzionano rimborsi e pagamenti IRPEF senza sostituto: tempi, procedure e criticità nel 2026
Quando manca il sostituto d’imposta, rimborsi e pagamenti IRPEF seguono percorsi molto diversi rispetto ai contribuenti che presentano il 730 indicando un datore di lavoro o un ente pensionistico. Il sistema coinvolge interamente l’Agenzia delle Entrate come unico interlocutore per i conguagli.
Il rimborso IRPEF viene pagato direttamente dallo Stato solo dopo severi controlli, spesso con tempistiche più dilatate rispetto ai 730 “ordinari”. Il meccanismo funziona così:
- Il contribuente invia il modello 730 precompilato (o tramite CAF/professionista), selezionando l’opzione “senza sostituto d’imposta”.
- L’Agenzia delle Entrate acquisisce la dichiarazione, liquida l’importo spettante e, in caso di credito, procede alla verifica documentale automatizzata.
- Dopo i controlli, viene disposto l’accredito su IBAN fornito nella propria area personale dei servizi fiscali, oppure – se non comunicato – mediante bonifico domiciliato alle Poste. Occorre presentare un documento valido per il ritiro e il rischio di disguidi/rallentamenti è elevato in questa modalità.
- L’avvio operativo dei pagamenti dal 2026 avverrà tipicamente non prima di dicembre dell’anno di presentazione, con possibili posticipi a gennaio-febbraio dell’anno seguente in caso di carichi importanti di lavoro per l’Agenzia o controlli preventivi attivati.
- In caso di debito IRPEF invece, il saldo e gli acconti devono essere versati tramite modello F24 (anche online, utilizzando i servizi bancari o i canali dell’Agenzia), secondo la scadenza generale del “tax day” (normalmente 30 giugno), salvo proroghe o rateizzazioni concesse.
- Tempi di attesa più lunghi per i rimborsi rispetto ai 730 con sostituto: mentre i rimborsi tramite datore di lavoro partono da luglio e tramite INPS da agosto/settembre per i pensionati, con il 730 senza sostituto si parla di dicembre o successivi.
- Possibili sospensioni per controlli preventivi: se il rimborso supera i 4.000 euro oppure se la dichiarazione presenta incongruenze o modifiche rilevanti rispetto alla precompilata, la legge consente all’Agenzia di accantonare l’accredito per un massimo di sei mesi rispetto alla scadenza del 30 settembre (quindi fino a marzo dell’anno successivo).
- Conto corrente necessario: chi non comunica l’IBAN rischia tempi doppi o tripli e la perdita delle somme nel caso di smarrimento dell’avviso postale, soprattutto se indicato un vecchio recapito.
- Soglia di liquidazione: non verranno pagati rimborsi (né richiesti addebiti) per importi inferiori a 12 euro, per efficienza amministrativa, come disposto dalla normativa vigente.
| Data di trasmissione 730 | 730 con sostituto | 730 senza sostituto |
| fino a 31 maggio | Luglio (dipendenti), Agosto (pensionati) | Da dicembre |
| 1-20 giugno | Agosto (dip.), Settembre (pensionati) | Dicembre/gennaio |
| 21 giu - 31 ago | Settembre/Ottobre | Gennaio/febbraio |
| Settembre | Ottobre/Novembre | Febbraio/marzo |
Pagamento dei debiti IRPEF senza sostituto
- In assenza di sostituto, chi ha un debito IRPEF (per esempio a causa di un calcolo errato delle detrazioni, conguagli non operati dal datore, cumulabilità di più redditi...) deve versare autonomamente il saldo o gli acconti.
- Il modello F24 è obbligatorio: ogni rata successiva alla prima prevede l’applicazione di interessi, stabiliti per il 2026 allo 0,5%. Se ci sono crediti disponibili, è possibile compensare le imposte dovute con la parte a credito (compensazione orizzontale).
- Ritardare il pagamento produce sanzioni automatiche e interessi di mora. È possibile attivare il ravvedimento operoso per regolarizzare prima dell’accertamento.
- Quota rateale: è possibile frazionare il pagamento in rate mensili fino a novembre (salvo proroghe per particolari categorie), imputando il piano di rateazione direttamente nella compilazione del 730 precompilato o nel proprio software di dichiarazione.
- Con sostituto d’imposta: per i rimborsi si riceve l'accredito diretto in busta paga o sulla pensione in pochi mesi, ritenuta diretta per i debiti, rateizzazione automatica se richiesta.
- Senze sostituto: attesa più lunga, processo di verifica e liquidazione manuale, rischio maggiorato di controlli, pagamento debiti tramite modello F24, necessità di maggiore attenzione a ogni fase della dichiarazione.
- Lavoratori con NASpI (indennità di disoccupazione): l’INPS funziona da sostituto, ma se non si indica nel 730 o, dopo il termine della prestazione, non c’è alcun ente erogatore, si rientra nel caso “senza sostituto”.
- Pensionati senza INPS come sostituto (o senza CAF): analoga procedura con rimborsi gestiti dalle Entrate.
- Soglie di controllo: l’erogazione oltre i 4.000 euro, oppure con modifiche significative rispetto al precompilato, verrà sottoposta quasi sempre a blocco temporaneo e richiesta di documentazione aggiuntiva.
Errori frequenti, consigli pratici e strategie per ottenere il rimborso senza rischi: cosa fare concretamente se sei senza sostituto d'imposta
L’esperienza maturata dai CAF e dagli studi fiscali dimostra come più della metà delle criticità nascono da errori elementari. Il flusso di lavoro della dichiarazione prevede automatismi precisi, ma è sufficiente un solo dettaglio sbagliato a compromettere tempi, importi e persino il buon esito della pratica.Gli errori tipici riscontrati:
- Mancata comunicazione del codice IBAN: la dimenticanza o l’errata indicazione rallenta di mesi il rimborso o lo fa transitare per le Poste, con rischio di smarrimenti.
- Dati anagrafici non aggiornati: cambi recenti di residenza, intestazione del conto corrente non coincidente col dichiarante, errori su nome e cognome o codice fiscale bloccano il bonifico.
- Incongruenze tra dichiarazione e CU (certificazione unica): frequente quando ci sono nuovi lavori, interruzioni, indennità differenti, errori di comunicazione tra sostituti. Genera controlli con sospensione o rettifica automatica.
- Modifiche eccessive al precompilato: l’inserimento di nuove detrazioni o la variazione di quadri rispetto ai dati proposti dal fisco intensifica il rischio di controllo preventivo.
- Non conservare la documentazione: la perdita delle ricevute elettroniche, delle fatture o dei bonifici “parlanti” relativi a bonus edilizi può invalidare il diritto al rimborso.
- Registrare tempestivamente il proprio IBAN nell’area riservata dell’Agenzia delle Entrate prima dell’invio. In caso di variazione, aggiornarlo subito dopo e monitorare la conferma.
- Verificare la correttezza dei dati anagrafici e quelli del conto corrente, confrontando ogni informazione con la banca di appoggio.
- Salvare copia digitale e cartacea di ricevute, CU, bonifici, spese tracciate, documentazione dei familiari a carico: il controllo documentale prevede una risposta rapida, e la mancata produzione dei giustificativi porta alla revoca del credito.
- Compilare con attenzione gli importi relativi a detrazioni, bonus casa, spese mediche, assicurazioni e istruzione: errori di qualche euro possono generare scostamenti che portano al controllo.
- Monitorare il cassetto fiscale: dopo l’invio, accedere spesso alla propria area per visualizzare lo stato del rimborso o eventuali comunicazioni/documentazioni richieste dagli uffici.
- In caso di controllo preventivo, fornire entro 30 giorni la documentazione aggiuntiva sull’apposita piattaforma. L’Agenzia di norma emette l’esito entro due-tre mesi dal ricevimento di tutta la documentazione.
- Simulare la dichiarazione almeno un mese prima della scadenza: i software dedicati (compresi quelli gratuiti online) consentono di rilevare errori o anomalie nei dati e svolgere una verifica preventiva sulla spettanza o meno di rimborsi.
- Considerare la soglia minima di 12 euro: se il credito spettante è inferiore, nessun rimborso verrà erogato; meglio valutare se rimandare la compensazione all’anno successivo con nuovo credito d’imposta o verificarne il recupero con altre imposte dovute.
Leggi anche
- 730 2026: cosa significa essere senza sostituto di imposta e come avvengono i rimborsi in questi casi
- 730 2026 e parenti a carico: se figli, genitori o parenti non vivono con me ma li mantengo io posso metterli nella mia dichiarazione?
- 730 2026: guadagni meno di 28.000 euro? Scopri la sorpresa in busta paga


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra