730 2026 e Modello redditi PF 2026: chi li deve presentare, quando si potranno fare e date entro cui inviare
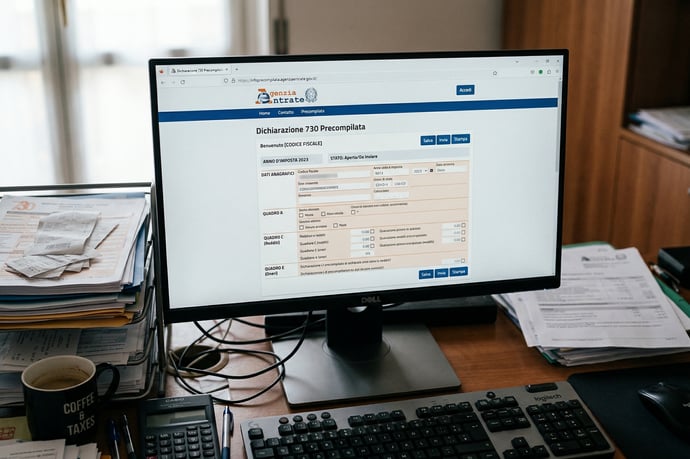
La dichiarazione dei redditi 2026 porta nuove scadenze e cambiamenti e coinvolge sia il modello 730 che il Modello Redditi PF: il calendario, modalità di presentazione e documenti richiesti
L'anno fiscale 2025 si traduce, nel 2026, in una nuova stagione di adempimenti per i contribuenti italiani. Le modalità e le tempistiche della consegna della dichiarazione dei redditi attirano puntualmente l'attenzione di lavoratori, pensionati, autonomi e chiunque abbia maturato redditi nel periodo d’imposta precedente. La presentazione dei dichiarativi fiscali rappresenta un passaggio essenziale: aggiornamenti normativi e prassi amministrative influenzano l’intero percorso dichiarativo, introducendo novità sia nel modello 730 che nel modello Redditi Persone Fisiche.
Per il 2026 è confermata la volontà da parte delle istituzioni di semplificare le procedure e favorire la trasparenza. L’Agenzia delle Entrate punta a rafforzare la diffusione del 730 precompilato, con obiettivo di espandere l’utilizzo della modalità semplificata: si parla di un percorso guidato, arricchito da ulteriori dati precompilati, che consente anche ai meno esperti di orientarsi senza difficoltà tra i diversi codici e agevolazioni fiscali. Questo approccio facilita la compilazione automatica, riducendo la possibilità di errori e il carico di adempimenti amministrativi.
Le ultime direttive permettono un accesso più intuitivo alla dichiarazione “pronta all’uso”, rimuovendo la necessità di conoscere tecnicismi fiscali e favorendo la compilazione fai-da-te. Rileva inoltre il rafforzamento del set informativo disponibile per il contribuente, con la semplificazione dell’invio telematico e la possibilità continuativa di affidarsi a CAF e professionisti abilitati. Il rinnovamento coinvolge detrazioni, agevolazioni per le spese sanitarie e familiari, nonché bonus edilizi già strutturati per il triennio in corso.
Chi deve presentare il modello 730/2026: soggetti obbligati e casi particolari
Il modello 730/2026 deve essere presentato dai lavoratori dipendenti e pensionati che intendono dichiarare i redditi prodotti nel 2025. È pensato per chi desidera una dichiarazione semplificata, senza calcoli complessi, grazie alla possibilità di usufruire dell’assistenza fiscale da parte di CAF, professionisti o direttamente dal proprio sostituto d’imposta. Le categorie coinvolte sono, dunque:
- Lavoratori dipendenti (incluso il personale scolastico, come docenti e ATA)
- Pensionati
- Chi gode di assimilati a redditi da lavoro dipendente
- Contribuenti che hanno un sostituto d’imposta che può effettuare conguagli IRPEF
- Percettori di redditi da lavoro subordinato nell'anno di imposta 2025
- Soggetti con redditi da pensione o assimilati
- Chi nel 2025 ha percepito redditi soggetti a ritenuta alla fonte, come collaborazioni coordinate e continuative
- Chi possiede redditi d'impresa anche in forma di partecipazione
- Chi detiene redditi di lavoro autonomo con titolarità di partita IVA
- Chi nell'anno precedente risulta deceduto o presenta altri particolari profili giuridici
| 16 marzo 2026 | Certificazione Unica (CU) disponibile |
| 30 aprile 2026 | Accesso alla dichiarazione precompilata 730 |
| 30 settembre 2026 | Scadenza presentazione 730 |
| 25 ottobre 2026 | Invio modello 730 integrativo |
| 31 ottobre 2026 | Invio modello Redditi correttivo (in caso di errori/omissioni) |
Chi deve presentare il modello Redditi PF 2026, esclusioni e differenze rispetto al 730
Non tutti i contribuenti possono o devono utilizzare il modello 730 2026: molti devono presentare il modello Redditi Persone Fisiche (PF) 2026.
I soggetti obbligati alla presentazione del modello Redditi PF 2026 sono i seguenti:
- Chi nel 2025 ha prodotto redditi d’impresa, anche in partecipazione
- Professionisti e lavoratori autonomi titolari di partita IVA
- Coloro che percepiscono redditi diversi non dichiarabili con il 730 (es. plusvalenze da cessione di partecipazioni in paradisi fiscali, redditi da trust)
- Contribuenti che devono presentare dichiarazioni integrative o correttive dopo le scadenze del 730
- Chi eredita obblighi dichiarativi da soggetti deceduti
- Assenza di un sostituto d’imposta disponibile all’effettuazione dei conguagli fiscali
- Possessori di redditi di capitale, fondiari, immobiliari non del tutto gestibili con il 730
- Soggetti che devono dichiarare investimenti o attività detenute all’estero (quadro RW)
- Chi deve utilizzare credit di imposta superiori a 5.000 euro
- Detengono solo redditi da abitazione principale e sue pertinenze (e nessun altro reddito)
- Hanno esclusivamente redditi da lavoro dipendente, già interamente tassati alla fonte e senza altri ricavi
- Possiedono soltanto redditi esenti, come rendite Inail o assegni di invalidità civile
- Percepiscono solo redditi soggetti a ritenuta alla fonte o ad imposta sostitutiva (interessi su BOT, CCT, conti correnti bancari).
| Criterio | Modello 730/2026 | Modello Redditi PF 2026 |
| Destinatari | Lavoratori dipendenti, pensionati con sostituto d’imposta | Partite IVA, titolari redditi d’impresa, autonomi, casi particolari |
| Scadenza ordinaria | 30 settembre 2026 | 31 ottobre 2026 (2 novembre se sabato) |
| Rimborsi IRPEF | Diretti in busta paga o pensione | Accredito successivo da Agenzia Entrate |
| Potere correttivo | Limitato (730 integrativo solo per certi casi) | Completo (correttivo, integrativo, tardivo |
Scadenze 730 e Modello Redditi PF 2026: tutte le date e le modalità di presentazione
La trasmissione delle dichiarazioni dei redditi nel 2026 deve rispettare precise scadenze distinte in base al tipo di modello, se 730 o Modello Redditi PF, e alla modalità di presentazione scelta dal contribuente.
Modello 730 precompilato e ordinario: Ogni anno, l’Agenzia delle Entrate rende disponibile il 730 precompilato per dipendenti e pensionati, introducendo semplificazioni e ampliando i dati già inseriti. Per il 2026, l’apertura del portale per la consultazione e successiva trasmissione del modello precompilato, nella modalità guidata o ordinaria:
- Disponibilità dichiarazione precompilata: dalla seconda metà di aprile (indicativamente dal 15 aprile 2026)
- Trasmissione senza intermediario: termine ultimo fissato al 30 settembre 2026
- Consegna tramite CAF o professionista abilitato: dal 30 aprile e sempre entro il 30 settembre 2026
- Trasmissione telematica all’Agenzia delle Entrate: da fine del mese di aprile (giorno 30) fino alla scadenza al 30 novembre 2026
- Presentazione cartacea tramite ufficio postale: opzione limitata a specifiche casistiche, solitamente entro il 30 giugno 2026
Sono esonerati dall’obbligo i soggetti con redditi sotto la cosiddetta no tax area (8.500 euro per pensionati e dipendenti; 5.500 per autonomi); inoltre, chi possiede solo redditi da abitazione principale o da un solo datore di lavoro con regolari ritenute può non presentare i modelli dichiarativi. La normativa vigente dettaglia ulteriori categorie di esclusione.
Calendario riepilogativo delle principali scadenze 2026:
| Modello/Modalità | Data Disponibilità/Inizio | Scadenza trasmissione |
| 730 Precompilato/Ordinario Online | ~15 Aprile | 30 Settembre |
| 730 tramite CAF/Professionista | Aprile/Maggio | 30 Settembre |
| Redditi PF Telematico | da Maggio | 30 Novembre |
| Redditi PF Cartaceo (casi particolari) | da Maggio | 30 Giugno |
| Pagamento saldo/acconto IRPEF | — | 30 Giugno |
Modalità di invio:
- Il contribuente autonomo può accedere al portale dell’Agenzia delle Entrate con SPID, CIE o CNS per elaborare e trasmettere la propria dichiarazione
- Chi preferisce il supporto di un CAF trova servizi di ricezione, elaborazione e invio, spesso previa prenotazione
- Dal 2026 la spinta alla digitalizzazione si traduce in maggiore accessibilità e tracciabilità
Documenti necessari per 730 e Redditi PF 2026: elenco completo e consigli pratici
Presentare in modo puntuale i dichiarativi 730 e Redditi PF richiede una raccolta accurata di tutta la documentazione utile. La completezza dei dati agevola i controlli e permette una corretta applicazione delle detrazioni e deduzioni fiscali.
Documenti anagrafici e reddituali:
- Copia del documento di identità e codice fiscale del dichiarante e, se presente, del coniuge e dei familiari a carico
- Dichiarazione dei redditi dell’anno precedente (modello 730 o Redditi PF 2025), comprese deleghe di versamento F24
- Certificazione Unica per dipendenti, pensionati, autonomi occasionali; certificati pensione anche estere
- Dati del datore di lavoro che effettua il conguaglio fiscale
- Attestazioni relative a eventuali assegni corrisposti dall’ex coniuge o ad altri redditi (locazioni brevi, lezioni private).
- Visura catastale e atti di compravendita
- Contratto di locazione (per affitti soggetti a detrazioni)
- Quietanza degli interessi passivi su mutui, atto di acquisto e fatture notarili.
- Fatture, bonifici, concessioni edilizie e, per il risparmio energetico, ricevuta invio ENEA
- Nel caso di Bonus Mobili, documentazione che attesti l’avvio della ristrutturazione e tracciabilità dei pagamenti.
- Ricevute di pagamenti (bancomat, estratti conto, bollettini/MAV), tracciabili per quasi tutte le voci ad esclusione di alcune tipologie di spesa sanitaria
- Scontrini “parlanti” e documentazione per spese mediche, odontoiatriche e per dispositivi medici certificati
- Ricevute per attività sportive dei figli, rette scolastiche e universitarie, contratti di locazione studenti fuori sede
- Quietanze di assicurazioni vita/infortuni, documenti di previdenza integrativa
- Erogazioni liberali a Onlus, istituti scolastici, partiti politici
- Abbonamenti al trasporto pubblico.
- Certificazioni bancarie su investimenti esteri e atti di acquisto immobili oltre confine
- Documentazione relativa a eventuali crediti d’imposta fruibili.
Leggi anche
- 730 2026 e Modello redditi PF 2026: chi li deve presentare, quando si potranno fare e date entro cui inviare
- 730 2026: le istruzioni per il nuovo modello di quest'anno dell'Agenzia dell'Entrate
- Modello 730 2026 e Modello Pf Redditi ufficiali e definitivi: dove e come scaricarli in pdf



Marianna Quatraro
Laureata in Lingue e Letterature Straniere e Scienze dalla Comunicazione, giornalista pubblicista dal 2008, collaboratrice presso testate locali e nazionali, con ottime competenze linguistiche straniere, specializzata in campo letterario ed economico, collabora con la testata online Businessonline trattando in particolar modo il mondo delle pensioni, argomento di cui si occupa ormai da circa 20 an...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra