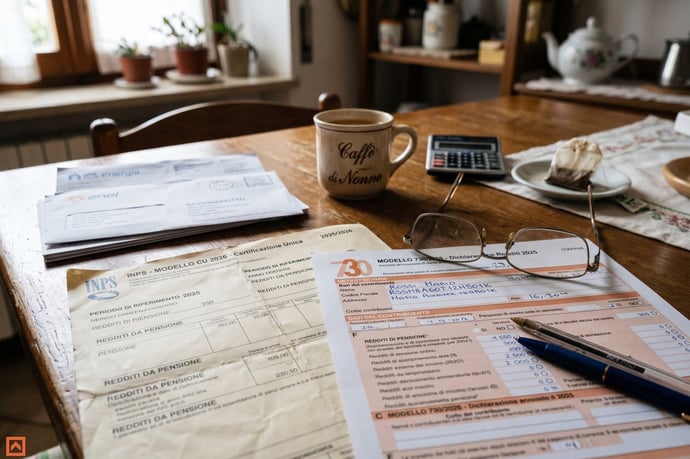
Il modello 730/2026 porta importanti novità e particolari attenzioni per i pensionati. Tra regole aggiornate, esclusioni, controlli e rimborsi, conoscere gli aspetti più delicati aiuta a evitare errori e problemi con la dichiarazione.
Il calendario fiscale del 2026 non lascia spazio a incertezze: milioni di pensionati rischiano, se non attenti, di perdere soldi, benefici e la regolarità della propria dichiarazione dei redditi. Nuove regole, tempistiche strette e dati già preinseriti generano ansia e dubbi tra chi deve adempiere. Non basta più scaricare e firmare: l’Agenzia delle Entrate chiede verifiche minuziose e consapevolezza dei nuovi criteri per rimborsi e agevolazioni.
Per i pensionati che presentano il modello 730 è importante prestare attenzione ad alcuni dati, come spese sanitarie, bonus edilizi e nuovi tetti sulle detrazioni non vengono sempre caricati in automatico. Inoltre, con la riforma dell’Irpef, la dichiarazione del 2026 reimposta scaglioni, limiti e modalità di calcolo delle detrazioni e nuovi automatismi promettono semplificazioni, ma aumentano i rischi di errori nei dati precaricati e nelle informazioni sulle spese deducibili e solo un controllo esperto permette di vedere rimborsi tra agosto e settembre direttamente nel cedolino della pensione.
Chi è chiamato a intervenire e chi può restare escluso dal 730? Regole tarate sui pensionati, ma piene di eccezioni: famiglie con più pensioni, redditi integrativi, residenza all’estero, casi di convivenza o carichi di famiglia non lineari. Sbagliare modello può costare caro e i controlli incrociati sono la norma.
La pubblicazione del 730 precompilato nell’area riservata del sito dell'Agenzia delle Entrate dal 30 aprile 2026 corre parallela alla possibilità di correzioni, delega a CAF e correzioni supplementari. Quest’anno, due nuove voci di spesa sono aggiunte tra gli importi già inseriti (attività sportive figli e spese da psicologi/fisioterapisti). Mancano invece ancora altri dati rilevanti e il rischio di errori resta alto. La conoscenza aggiornata delle nuove regole si rivela essenziale per i pensionati.
Chi deve presentare il 730/2026 e chi è escluso: regole, obblighi e casi particolari per i pensionati
La distinzione tra chi è obbligato alla compilazione del modello 730 e chi invece deve utilizzare altri strumenti dichiarativi è una delle fasi chiave del 2026. Gli uffici delle Entrate e i centri di assistenza fiscale segnalano come, proprio tra i pensionati, si verifichino ogni anno errori sulla “scelta del modello” che provocano controlli e richieste di correzioni successive. Di seguito i criteri aggiornati:
- Presentano il modello 730/2026: pensionati che hanno percepito solo redditi di pensione (anche più trattamenti), con eventuali redditi assimilati da lavoro dipendente (collaborazioni coordinate o assimilate, assegni periodici, redditi di disoccupazione, ecc.).
- Non utilizzano il modello 730 e devono scegliere il modello Redditi PF: pensionati con redditi d’impresa, titolari di Partita IVA anche per attività occasionali, chi ha realizzato plusvalenze, chi percepisce redditi da partecipazioni societarie, chi ha redditi all’estero non triturabili nel quadro standard, chi deve riportare crediti d’imposta o perdite fiscali pregresse di specifica natura, chi ha opzioni di regime particolari (es. forfetari, regimi fiscali agevolati, ecc.).
- Casi speciali: Eredi che presentano la dichiarazione per una persona deceduta utilizzano il modello Redditi PF. Sono escluse dal 730 anche alcune specificità legate a regimi di imposta agevolati, beni esteri in RW, trust e situazioni di monitoraggio fiscale particolare.
Quando e come presentare: Il modello 730 precompilato è disponibile in visione dal 30 aprile 2026 e modificabile/inviabile dal 15 maggio; la scadenza unica è il 30 settembre 2026.
- Accesso tramite SPID, CIE, CNS all’area personale del sito Agenzia Entrate.
- Possibilità di delegare un CAF o un professionista abilitato: la delega va formalizzata e permette un check di completezza e correttezza su ogni voce inserita.
- Compilazione della scheda per l’8, il 5 e il 2 per mille, da allegare anche in caso di delega/assistenza.
- Attenzione: chi non ha sostituto d’imposta (es. pensioni estere) dovrà ricevere eventuali rimborsi direttamente dall’Agenzia delle Entrate, non dal cedolino della pensione.
Tabella riassuntiva pensionati e obblighi dichiarativi 2026
| Tipologia di reddito | Modello da presentare | Note |
| Solo pensione o redditi assimilati | 730 | Conguaglio diretto e possibilità di rimborsi veloci |
| Pensione + lavoro dipendente/collab. | 730 | Permesso, salvo particolari casistiche |
| Pensione + redditi impresa, lavoro autonomo, estero, plusvalenze | Redditi PF | Obbligo per situazioni complesse |
| Eredi di pensionato deceduto | Redditi PF | Sempre escluso dal 730 |
Chi non deve presentare la dichiarazione: Esistono ancora circostanze di esonero per chi possiede solo redditi certificati e già sottoposti a ritenuta alla fonte attraverso l’ente pensionistico, purché non siano necessari conguagli, detrazioni aggiuntive, crediti o versamenti ulteriori. In caso di erogazione di importi soggetti a conguaglio, anche chi riceve solo la pensione può comunque dover presentare il 730 per il ricalcolo sulle detrazioni o sul bonus 100 euro.
Incidenti tipici rilevati dagli esperti: Utilizzo improprio del 730 quando obbligatorio il modello Redditi PF; mancata integrazione di redditi da locazione o da piccoli impieghi occasionali; omessa segnalazione di variazioni patrimoniali rilevanti o nuove convivenze fiscali ai fini dei carichi di famiglia.
Controlli fondamentali, errori frequenti e rimborsi: a cosa prestare attenzione nel 730 2026 per pensionati
Il successo della dichiarazione 2026 dipende da un controllo puntuale dei dati presenti nel modello precompilato e dalla corretta integrazione delle informazioni non caricate in automatico. Sull’esperienza degli ultimi anni e sulle indicazioni dell’Agenzia delle Entrate, ecco le principali aree critiche e cosa fare concretamente:
- Certificazione Unica (CU) e dati anagrafici: Verificare che tutti i trattamenti pensionistici percepiti (anche minimi, reversibilità, trattamenti integrativi) risultino riportati correttamente. Particolare attenzione alle pensioni estere integrative e alle situazioni con più enti erogatori.
- Spese sanitarie: Il Sistema Tessera Sanitaria trasmette la maggior parte delle spese, ma possono mancare scontrini o fatture di prestazioni non tracciate (ad es. pagate cash, effettuate presso strutture non convenzionate). È necessario controllare che tutte le spese sostenute, compilando i dati mancanti – siano effettivamente inserite nel quadro E.
- Detrazioni per figli, coniuge e carichi di famiglia: Dal 2025 le detrazioni cambiano: per i figli under 21 interviene solo l’Assegno Unico; sopra i 21 restano detraibili con regole stringenti. Saltano alcune detrazioni per altri parenti (fratelli, sorelle, suoceri ecc.). Attenzione a non indicare carichi di famiglia in modo improprio: si rischiano contestazioni e sanzioni.
- Bonus edilizi e risparmio energetico: Le spese per ristrutturazione/efficientamento energetico spesso non sono tutte precaricate. Bisogna integrare manualmente dati e conservare fatture, bonifici parlanti e attestazioni ENEA per ecobonus.
- Interessi passivi su mutui prima casa: La detrazione rimane al 19% per un massimo di 4.000 euro, purché il mutuo sia in corso e la casa sia adibita ad abitazione principale. Si deve verificare la corretta indicazione nella dichiarazione e il rispetto delle regole per il calcolo della quota detraibile.
- Altre spese:
- premi assicurativi vita/infortuni,
- spese universitarie,
- abbonamenti ai mezzi pubblici,
- affitti studenti fuori sede,
- contributi colf/badanti,
- veterinarie,
- Inserimento non tracciabile delle spese: la maggior parte delle detrazioni è riconosciuta solo se pagata con strumenti tracciabili (bancomat, bonifico, carta di credito).
- Codici fiscali errati di familiari o percettori di reddito.
- Dimenticanza della Certificazione Unica per pensioni minori.
- Omissione redditi da locazione o piccoli lavori occasionali (oltre il limite di esenzione, vanno dichiarati).
- Accettazione “al buio” del modello precompilato senza verifica dei dati mancanti o errati.
- Non compilazione delle scelte per l’8, il 5 e il 2 per mille.
- Chi accetta il precompilato senza apportare modifiche non è soggetto a controlli documentali sulle spese trasmesse da terzi. Chi integra o corregge, viene controllato solo sulle voci modificate.
- Conservare sempre la ricevuta telematica di invio della dichiarazione.
- Delegare CAF o professionista permette di demandare la responsabilità fiscale per errori materiali presenti nelle voci compilate dall’intermediario.
Tabella scadenze e rimborsi IRPEF
| Operazione | Data | Tempistiche rimborso |
| Disponibilità precompilato per consultazione | Dal 30 aprile 2026 | |
| Modifica e invio dichiarazione | Dal 15 maggio al 30 settembre 2026 | |
| Invio entro 30 giugno | Entro 30 giugno | Rimborso su cedolino agosto-settembre |
| Invio dopo 30 giugno fino a scadenza | Fino al 30 settembre | Rimborso generalmente tra ottobre e novembre |
Gestire errori/variazioni dopo l’invio:
- Un invio già effettuato può essere annullato una sola volta entro il 20 giugno.
- Dopo questa data, solo modello integrativo (fino al 25 ottobre) o Redditi correttivo (entro il 30 novembre) per errori rilevanti.
- Chi commette errori può avvalersi del ravvedimento operoso per ridurre eventuali sanzioni.
- Una dichiarazione consapevole inizia dal controllo puntuale del precompilato e dalla raccolta di tutta la documentazione delle spese sostenute.
- Delegare un intermediario aumenta la serenità ma non esonera dall’obbligo di fornire dati corretti e tutta la documentazione richiesta.
- In caso di errori, muoversi tempestivamente permette di limitare sanzioni e ritardi sui rimborsi.
- Le novità normative 2026, specie per ciò che concerne la riforma delle detrazioni per familiari, richiedono una verifica ad hoc per ogni nucleo familiare.
Leggi anche
- 730 2026 e pensionati: a cosa si deve stare particolarmente attenti quest'anno
- I 56-70enni sono tra gli italiani più preoccupati tra basse pensioni, figli, risparmi e inflazione
- Pensioni, calcolo ed esempi aumento età reale se tabelle Istat speranza di vita provvisoria fossero confermate


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra