730 2026 precompilato semplificato: le istruzioni passaggio per passaggio, i punti da controllare e inserire manualmente
Il 730/2026 precompilato semplificato rappresenta una novità importante per contribuenti e professionisti: quali sono le modalità di accesso, i controlli essenziali da effettuare e le integrazioni manuali da non trascurare.
La nuova stagione fiscale impone tempismo e precisione. Tra scadenze ravvicinate e dati tracciati per legge, un controllo tempestivo del 730/2026 precompilato è essenziale per prevenire errori, sanzioni e rischi di mancati rimborsi. L’urgenza non nasce solo dalla necessità di rispettare le tempistiche, ma anche dalla volume di dati inseriti dal Fisco, oltre 1,3 miliardi di documenti tra spese sanitarie, premi assicurativi, redditi, nuovi bonus abbonamenti trasporto, dati sugli asili e, dalla stagione 2026, i contribuiti per elettrodomestici efficienti.
La novità più impattante riguarda la modalità semplificata: una procedura che consente di accedere rapidamente a dichiarazioni intuitive, ma che può celare insidie legate alla mancata ricezione di dati o errori di precompilazione. Dal 30 aprile la precompilata è consultabile, mentre dal 14 maggio arriva la possibilità di modificare e inviare. Ogni giorno guadagnato nella verifica anticipa eventuali rimborsi dalla busta paga di luglio o dal cedolino pensionistico tra agosto e settembre.
L’integrità delle informazioni è direttamente collegata a due fattori:
- Eliminare tempestivamente eventuali errori nei dati precaricati, per esempio, spese sanitarie mancanti, spese duplicate, oppure informazioni familiari non aggiornate (figli a carico, variazioni nel nucleo famigliare, nuove detrazioni a seguito di eventi 2025).
- Individuare le voci che il Fisco non conosce: spesso chi lavora o percepisce redditi dall’estero, ha attività finanziarie non comuni, oppure deve detrarre spese particolari, scopre che molte di queste informazioni sono totalmente assenti nel set precompilato.
Accesso e consultazione del modello 730/2026 precompilato: modalità semplificata e procedura passaggio per passaggio
Per entrare nel portale dell’Agenzia delle Entrate e consultare il modello 730 2026 precompilato, è richiesta una tra le seguenti credenziali digitali:
- SPID (Sistema Pubblico di Identità Digitale)
- CIE (Carta di Identità Elettronica)
- CNS (Carta Nazionale dei Servizi).
- Selezionare tra modalità semplificata e ordinaria; la semplificata è la scelta del 60% dei contribuenti e offre una guida divisa in sezioni intuitive come "casa e proprietà", "famiglia", "lavoro", "spese sostenute".
- Conferire deleghe online nel caso si desideri che un familiare o una persona di fiducia consulti e invii la dichiarazione al posto dell’interessato.
- Effettuare l’accesso sicuro con la credenziale digitale scelta.
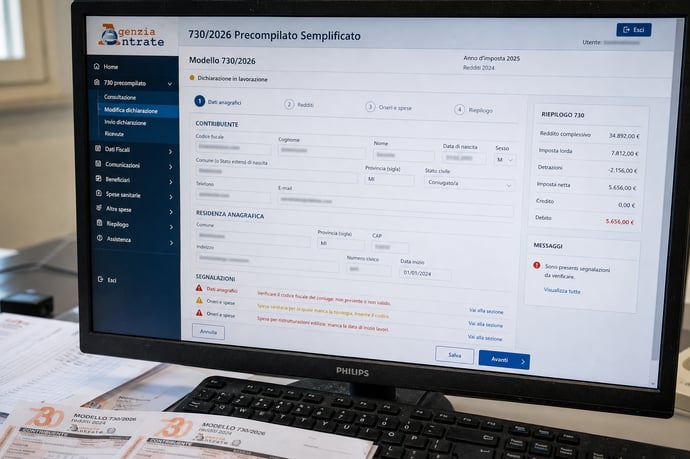
- All’interno dell’area riservata, scegliere la modalità semplificata per una visione guidata del 730/2026, caratterizzata da interfaccia a tematiche e con alert immediati sui dati da confermare o modificare.
- Visualizzare le sezioni principali (casa, famiglia, lavoro, altri redditi e spese sostenute) in una schermata semplice e senza l’obbligo di navigare tra quadri e righi complessi.
- Per ognuna delle sezioni proposte, confermare, modificare oppure integrare le informazioni precaricate: ogni dato validato viene trasferito automaticamente all’interno dello schema dichiarativo.
- Verificare la presenza di alert nei box informativi: ove il sistema segnali dati discordanti o potenziali errori, consultare gli aiuti in linea e la nuova guida della piattaforma.
- Aggiornare eventuali informazioni mancanti, soprattutto in caso di modifiche a seguito di eventi personali o familiari intervenuti durante l’anno fiscale di riferimento.
- Dal pomeriggio del 30 aprile: apertura della funzione di consultazione per il modello 730/2026.
- Dal 14 maggio: possibilità di inviare la dichiarazione, con o senza modifiche.
- 20 giugno: ultimo giorno utile per annullare un modello già inviato, con successiva opzione di reinvio.
- 30 settembre: scadenza definitiva per la consegna telematica della dichiarazione tramite la piattaforma.
| Deleghe ampliabili: | La gestione delle deleghe consente ora anche all’erede o persona di fiducia di operare, anche in caso di dichiarazioni congiunte, grazie all’estensione introdotta dal Provvedimento 22/09/2023. |
| Benefici della modalità semplificata: | Offre una riduzione del rischio di errore e, se si accetta senza modifiche, esonera il contribuente dai controlli documentali sulle spese detraibili/precompilate. |
| Accesso tramite CAF o professionista: | Resta sempre possibile, affidando delega formale e seguendo le scadenze proprie dell’intermediario. |
Controlli fondamentali e integrazioni manuali: istruzioni operative, dati da confermare e informazioni mancanti
Una delle massime certezze del 2026 è che nessuna precompilata sostituisce il controllo umano: la mole di dati gestita dall’Agenzia delle Entrate cresce ogni anno, ma persiste l’obbligo per il contribuente di verificare, correggere e integrare ciò che manca.I dati che conviene sempre verificare sono i seguenti:
- Errore nell’automatismo delle spese sanitarie: il sistema riceve oltre un miliardo di documenti, ma alcune prestazioni private non comunicate dai medici, oppure scontrini non trasmessi, restano fuori dal perimetro. Si consiglia di confrontare i dati caricati con ricevute, fatture e scontrini personali.
- Premi assicurativi, ritenute e dati lavoro/pensione: nella gran parte dei casi, questi ricadono nelle Certificazioni Uniche. Se sono intervenuti cambi di datore di lavoro o più lavori nel corso dell’anno, i dati vanno controllati, ed eventuali ritenute non segnate vanno aggiunte manualmente.
- Bonus, agevolazioni e nuovi dati (2026): abbonamenti al trasporto pubblico, bonus asili nido, dati fotovoltaico, bonus elettrodomestici. Non tutte le aziende di trasporto o realtà assistenziali comunicano i dati in tempo utile; mancanze vanno integrate dallo stesso dichiarante.
| Ogni informazione va confermata in queste aree: |
|
- Tutte le attività e investimenti esteri; ogni attività patrimoniale/finanziaria fuori dai circuiti italiani va aggiunta nel quadro relativo.
- Redditi da pensione estera, lavoro dipendente prestato all’estero, investimenti immobiliari o finanziari all’estero. Questi non vengono tracciati automaticamente e devono essere aggiunti manualmente nel quadro C o D, secondo il tipo di reddito.
- Plusvalenze da cessione di partecipazioni, anche se talvolta integrate in quadri specifici, richiedono spesso l’utilizzo del modello Redditi Persone Fisiche.
- Spese scolastiche, rette di asili, contributi universitari versati senza F24: solo quelli comunicati dagli istituti o enti sono già caricati; se ci si è opposti alla trasmissione, le detrazioni vanno segnalate ex novo.
- Spese veterinarie, donazioni, oneri non comunicati da terzi: ciò che non risulta nella precompilata deve essere recuperato di propria iniziativa, per non perdere le relative detrazioni.
| Tabella dei dati da verificare o integrare manualmente | Dove si inseriscono/controllano? |
| Spese sanitarie non trasmesse, prestazioni private | Sezione "spese sanitarie e oneri detraibili" |
| Premi assicurativi incompleti/non presenti | Sezione "oneri detraibili" |
| Redditi da affitti brevi o turistici | Quadro B (redditi fabbricati) |
| Quote per detrazioni edilizie suddivise | Quadro E (oneri e spese) |
| Spese scolastiche/bonus bebé se assenti | Quadro E |
| Stato di famiglia modificato (nascite, decessi, cambi residenza) | Frontespizio e quadro C/D |
| Investimenti e attività estere, detenute fuori dall’Italia | Quadro C/D |
| Donazioni o erogazioni liberali agli enti non profit non registrate | Quadro E |
- Il sistema calcola automaticamente il tetto alle detrazioni per redditi sopra i 75 mila euro, il cosiddetto "riordino delle detrazioni," introdotto dalla legge di Bilancio 2025. Tuttavia, è consigliabile simulare la variazione tra importi originari e quelli prodotti dal nuovo automatismo, soprattutto nei nuclei numerosi.
- La "persona di fiducia" abilitata dall’utente può inviare anche dichiarazioni congiunte o gestire casi ereditari direttamente dalla propria area.
- Chi accetta il modello così come proposto, senza alcuna modifica, beneficia dell’esonero dai controlli documentali sulle voci tracciate da enti terzi (medici, banche, assicurazioni, scuole, ecc.).
- Se invece si modifica una qualunque voce (inclusi importi di spese, correzioni familiari, inserimento di nuove detrazioni), il Fisco può richiedere documentazione a supporto esclusivamente per le aree variate.
- Scaricare e conservare la copia pdf del modello dopo la consultazione, per avere sempre un riferimento ai dati caricati dal Fisco.
- Preparare tutta la documentazione relativa a spese, oneri, premi e ricevute prima di avventurarsi nelle modifiche: garantisce coerenza tra ciò che si integra e quanto effettivamente detraibile.
- Simulare sempre l’esito della dichiarazione dopo ogni variazione, per valutare l’impatto sulle addizionali comunali e regionali e sul credito/debito d’imposta finale.
- Invio tempestivo = accredito anticipato sul cedolino di luglio o agosto/settembre.
- Chi utilizza intermediari beneficia di una tabella di trasmissione più articolata, se il modello è consegnato entro il 31 maggio, il rimborso arriva già a luglio.
- Per debiti fiscali, possibilità di rateizzare le somme fino al 16 dicembre 2026, con una maggiorazione dello 0,33% mensile per ogni rata successiva alla prima trattenuta.
- Controllare la sezione "destinazione dell’8, 5 e 2 per mille", anche se non si intende effettuare nessuna scelta, la quota viene comunque assegnata d’ufficio se lasciata in bianco.
- Esaminare la presenza di anomalie segnalate nei box informativi, o eventuali alert relativi a dati mancanti/incoerenti nei quadri della dichiarazione.
- Per chi si accorge di errori dopo l’invio: possibilità di annullamento fino al 20 giugno o presentazione di dichiarazione integrativa fino al 26 ottobre, qualora l’integrazione comporti maggior credito o minor debito; altrimenti occorre presentare il Modello Redditi PF entro il 2 novembre.
Leggi anche
- Rimborsi o pagamento tasse 730 2025 senza sostituto d'imposta, come funziona pagamento conguagli e tempistiche
- Quali tasse e come si possono rateizzare se 730 2025 è a debito? Quanto si paga con interessi e tempi massimi per saldare
- Come modificare il sostituto d'imposta se il 730 2025 è già stato inviato? Quando e perchè farlo? Istruzioni e passaggi


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra