Dal 2026, cambiano le regole sulle detrazioni fiscali: grazie al Dl Pnrr, per il 730 basterà l’estratto conto e non più lo scontrino. Analizziamo rischi, novità e consigli pratici per evitare errori.
Immagina di dover perdere centinaia di euro solo per esserti dimenticato una ricevuta cartacea. Oggi tutto questo rischia di diventare un ricordo: l’ultima normativa inserita nel Dl Pnrr 2026 rivoluziona il modo di documentare le spese per la dichiarazione dei redditi, portando un cambio di paradigma nella raccolta della documentazione per il modello 730. Per chi si prepara a compilare il modello quest’anno, le conseguenze pratiche sono notevoli e immediate: meno burocrazia, controllo semplificato, maggiori garanzie di accesso ai rimborsi. Ma quali rischi si nascondono dietro le novità? E come eliminare per sempre gli errori più comuni che portano a perdere soldi e tempo?
Il nuovo scenario richiede una conoscenza aggiornata e professionale delle modalità di tracciabilità delle spese, dall’introduzione dell’estratto conto come documento valido fino alle nuove regole di conservazione dei dati. Solo così sarà possibile sfruttare appieno ogni detrazione e assicurarsi la massima tutela fiscale prevista dalla legge.
L’innovazione normativa nasce dalla necessità di allineare il sistema fiscale italiano agli standard digitali e di favorire la trasparenza: le comunicazioni bancarie, anche in formato digitale, valgono quanto e più degli scontrini cartacei. E dal 2026 i contribuenti possono liberarsi dalla schiavitù della conservazione fisica degli scontrini, affidandosi alle prove di pagamento elettroniche garantite dagli istituti finanziari. La semplificazione, però, non significa distrazione: la corretta gestione dell’estratto conto e la precisione nei dettagli rimangono il criterio principale per ottenere il rimborso e difendersi da contestazioni.
Nuove regole 2026: Come e quando l’estratto conto sostituisce scontrini e ricevute nelle detrazioni fiscali
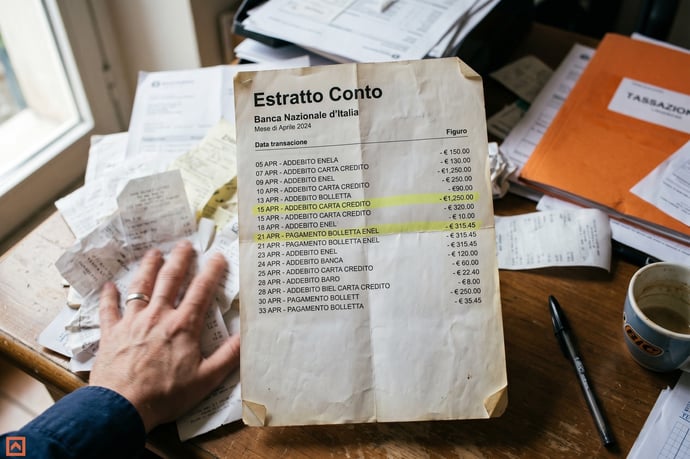
La dichiarazione dei redditi 2026 segna un cambiamento radicale in materia di tracciabilità delle spese e tenuta della documentazione. Il Dl Pnrr 2026 introduce la possibilità di dimostrare la spesa sostenuta tramite l’estratto conto rilasciato dalla banca o da altri intermediari finanziari, strumento oramai centrale ai fini delle detrazioni IRPEF e dei controlli da parte dell’Agenzia delle Entrate. Questo significa, in pratica, che non occorre più accumulare scontrini o ricevute di pagamento: basta il documento bancario che dimostri la spesa, purché sia dettagliato e rilevante.
- L’estratto conto è valido come prova per tutte quelle spese che richiedono tracciabilità ai fini delle detrazioni in dichiarazione dei redditi:
- Pagamenti di prestazioni sanitarie e mediche;
- Rette scolastiche (comprese mense, gite, servizi integrativi);
- Acquisto di dispositivi ed ausili sanitari;
- Altri oneri deducibili o detraibili tramite bonifico, carta di debito/credito, strumenti digitali (PagoPA, MAV, ecc.).
- L’estratto conto deve riportare in modo chiaro il beneficiario, l’importo, la causale specifica e la data dell’operazione;
- La causale non può essere generica: nelle spese scolastiche, per esempio, servirà scrivere “mensa scolastica” o “retta istituto X”, nelle spese mediche occorre che si leghi chiaramente il pagamento al servizio ricevuto;
- Nel caso di pagamenti cumulativi, è necessario che il movimento sia identificabile e correlato ai singoli nominativi interessati, soprattutto per pratiche assistenziali o spese familiari suddivise;
- La conservazione dell’estratto conto (digitale o cartaceo) deve essere garantita per dieci anni, in linea con la prescrizione per gli accertamenti fiscali.
Casi applicativi:
| Tipologia spesa | Prova ammessa |
| Sanitarie (visite, analisi, ticket) | Estratto conto con causale o dettaglio fattura, prospetto TS |
| Scolastiche (rette, mensa, trasporti) | Estratto conto con nominativo studente e servizio, attestazione scuola |
| Dispositivi medici | Estratto conto con riferimento alla fattura del fornitore, ricevuta elettronica |
| Assistenza e riabilitazione | Estratto conto associato alla fattura del professionista, certificazione ASL se richiesto |
Va distinta la posizione di chi si affida al modello precompilato 730 senza modifiche dai contribuenti che intervengono sui dati: nel primo caso, l’accettazione dei dati sanitari e delle relative spese caricate dall’Agenzia, grazie alla comunicazione elettronica delle strutture e alle banche dati, solleva il cittadino dall’onere di ulteriore conservazione dei documenti. Qualora, invece, il contribuente integri o corregga gli importi, è necessario poter documentare ogni spesa aggiuntiva tramite estratto conto o giustificativo equivalente.
Un punto tecnico da segnalare riguarda i pagamenti misti e il rispetto delle regole sulla tracciabilità: per le spese sanitarie, permane la possibilità di pagare in contanti solo se la prestazione è resa da strutture pubbliche o accreditate al servizio sanitario nazionale. In tutti gli altri casi, solo il pagamento tracciato consente la detrazione. L’estratto conto resta quindi il riferimento unico valido per dimostrare la spesa sostenuta e ottenere le detrazioni spettanti, mentre i contanti sono eccezione.
La novità si inserisce anche nella gestione dei familiari a carico o delle spese sostenute per minori o anziani: il documento bancario può attestare il pagamento da parte del contribuente anche per servizi fruiti dai parenti, purché la relazione risulti dalla documentazione integrativa (certificati, dichiarazioni, ecc.). La normativa agevola così genitori, tutori e assistenti che storicamente dovevano raccogliere decine di ricevute diverse.
Ulteriori vantaggi riguardano chi sostiene spese all’estero: anche i pagamenti tracciati e attestati da istituti stranieri sono validi, a patto che siano chiaramente leggibili e corredati da una traduzione se richiesto dalla lingua utilizzata. Rimangono esclusi dal beneficio, invece, i costi per servizi non sanitari, come viaggi o soggiorni, anche se collegati a motivi di salute.
Dal punto di vista operativo, la digitalizzazione e uniformità dei controlli semplifica il lavoro di CAF, commercialisti e sostituti d’imposta: il documento bancario trasmesso in formato digitale può essere archiviato e prodotto facilmente anche in caso di richiesta tardiva dell’Agenzia delle Entrate, senza rischio di smarrimenti o deterioramenti fisici.
Chiariamo infine una questione chiave: la detraibilità delle spese parte solo da una soglia minima (franchigia), oggi fissata a 129,11 euro per le spese sanitarie. Solo ciò che eccede questa soglia può essere portato in detrazione. Il beneficio, inoltre, può essere rateizzato se la cifra totale supera determinati limiti, ma questa facoltà non incide sulle modalità di tenuta della documentazione.
La transizione digitale, voluta dal legislatore, riduce drasticamente la mole di carta da archiviare, ma impone attenzione massima nella corretta associazione tra spesa sostenuta, documento bancario e tipologia di onere indicato nella dichiarazione: ogni voce deve poter essere ricostruita e tracciata in modo inequivocabile.
Errori frequenti, consigli pratici e casi particolari: come non perdere il rimborso in 730/2026
Nonostante l’apertura all’estratto conto come documento di spesa, le insidie rimangono numerose. Saltare un dettaglio o scegliere una modalità di pagamento non ammessa può compromettere l’intero rimborso IRPEF.
- Errore più comune: Pagamenti effettuati in contanti per prestazioni non ammesse o descrizioni insufficienti nell’estratto conto (ad esempio: “pagamento generico” senza indicare il servizio specifico);
- Dimenticare di conservare per 10 anni il documento bancario, anche se in formato digitale. L’Agenzia delle Entrate può infatti richiederlo entro il termine ordinario di prescrizione;
- Omessa integrazione dei dati in caso di correzione della dichiarazione precompilata: ogni importo aggiunto deve essere sempre giustificato con un documento di pagamento tracciato;
- Spese a favore di terzi (figli, familiari): Il beneficiario dell’onere deve risultare chiaramente nell’estratto conto, oppure occorre integrare con certificato o dichiarazione sostitutiva;
- Errori di trascrizione nella causale del pagamento (ad es. “servizio scolastico” invece di “retta scolastica per...”), che impediscono il riconoscimento automatico;
- Trattenere ricevute cartacee pensando siano ancora necessarie: in assenza di contestazioni, oggi basta solo il documento bancario (in caso contrario meglio conservare le ricevute più rilevanti come backup nei primi mesi di transizione normativa).
- Per ogni pagamento destinato a detrazione, compilare accuratamente la causale indicando sempre nome servizio, periodo o destinatario, e – se possibile – richiedere all’ente beneficiario conferma dell’importo incassato;
- Utilizzare sempre strumenti tracciabili (bonifico, carta, strumenti digitali): per le spese mediche, evitare di pagare in contanti a meno che non sia previsto dalla normativa per prestazioni pubbliche;
- Archiviare su cloud sicuro o supporto elettronico una copia dell’estratto conto annuale e degli attestati di spesa, pronti a essere esibiti in caso di richiesta;
- Quando possibile, chiedere all’ente fornitore una ricevuta cumulativa annuale, specie per spese ricorrenti (rette scolastiche, mense, servizi domiciliari);
- Nel caso di spese sostenute per più familiari, predisporre una tabella di sintesi con nomi, importi, causale e prove di pagamento, da esibire unitamente all’estratto conto;
- Per le spese all’estero: raccogliere copia delle ricevute in lingua e preparare una traduzione in italiano, firmandola se la normativa lo consente o rivolgendosi a un traduttore qualificato.
- Spese condivise tra più contribuenti (ad esempio genitori separati): la quota detraibile deve essere proporzionata all’importo pagato e dunque indicata anche nell’estratto conto. Quando il pagamento è unico ma l’onere condiviso, occorre integrare con dichiarazioni firmate dai soggetti coinvolti;
- Pagamenti cumulativi: evitare di accorpare più spese distinte sotto un’unica transazione, a meno che non sia possibile dettagliare i servizi coinvolti (in questi casi un riepilogo da parte dell’ente, firmato o autenticato, vale come prova aggiuntiva);
- Soggetti senza conto corrente: possono chiedere all’ente una quietanza di pagamento o utilizzare bonifici e strumenti elettronici ad hoc per non perdere l’agevolazione;
- Mancato invio dei dati al sistema TS (Tessera Sanitaria): il contribuente resta comunque responsabile di integrare in dichiarazione tutte le spese effettivamente sostenute, anche se non precompilate dall’Agenzia.
Leggi anche
- 730 e dichiarazione dei redditi: non è più necessario lo scontrino, basta l'estratto conto per scaricare le spese grazie Dl Pnrr 2026
- 730 2026 e detrazioni: nuove regole e limiti con esempi concreti al via quest'anno
- Pignorati 1200 conti correnti di un piccolo Comune della Calabria: una storia di esempio per tutti (e come difendersi)


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra