Il pignoramento di 1.200 conti correnti a Paola svela le fragilità della gestione comunale, i rischi legali per i cittadini e i meccanismi della riscossione forzata: limiti, diritti, cause di nullità e strategie di difesa.
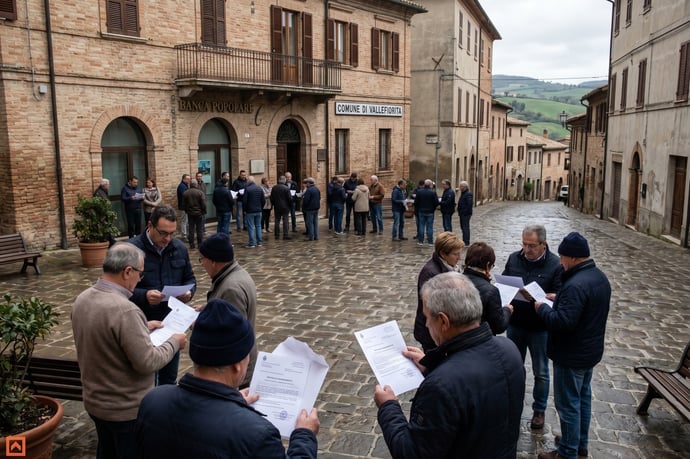
Ben 1.200 cittadini di una piccola città calabrese si sono risvegliati con i propri risparmi bloccati, in seguito a una procedura di riscossione forzata mai vista prima in queste proporzioni. Questo episodio accende i riflettori sull’urgenza di conoscere propri diritti e difese: nessuno può sentirsi al sicuro, nemmeno in territori dove casi simili erano impensabili. L’entità e la velocità dell’azione di pignoramento hanno lasciato intere famiglie senza liquidità, privando molti della possibilità di effettuare pagamenti quotidiani. Le conseguenze vanno ben oltre i confini locali: la vicenda segna un chiaro avvertimento per tutto il Paese, dato che altri enti potrebbero adottare le stesse strategie.
Perché a Paola: dieci anni di gestione fallimentare e il ruolo della SO.GE.R.T.
Il Comune di Paola, in provincia di Cosenza, è salito alla ribalta per la raffica di pignoramenti scattati su scala senza precedenti. Secondo quanto denunciato dal gruppo "Riparte il Futuro" e da rappresentanti dell’opposizione comunale, la causa va ricercata in oltre dieci anni di scelte errate e gestioni poco trasparenti delle casse pubbliche. Nel tempo, amministrazioni diverse si sono alternate senza mai adottare strategie efficaci per il recupero bonario dei crediti, accumulando un enorme volume di debiti arretrati non riscossi su tributi locali, soprattutto relativi al servizio idrico.
L’attore principale di questa fase è la società SO.GE.R.T. SPA, incaricata dal Comune per il recupero delle somme non versate. Invece di privilegiare un dialogo preventivo o la rateizzazione, sono state attivate procedure esecutive automatiche che hanno colpito direttamente centinaia di conti correnti. Molte segnalazioni evidenziano come numerosi cittadini non abbiano ricevuto alcun preavviso, scoprendo il blocco soltanto a operazione già eseguita.
Tale prassi è stata duramente criticata da diverse fonti politiche e civiche: non solo per la sua invasività, ma anche per le possibili violazioni dei diritti di difesa dei cittadini e la mancanza di strumenti informativi e di assistenza dedicati. Il caso ha rimesso al centro del dibattito nazionale la necessità di una gestione finanziaria responsabile ed un’amministrazione delle entrate che consideri le esigenze delle famiglie e il rispetto della legalità.
Meccanismo del pignoramento diretto: come funziona tecnicamente sul conto corrente
Il pignoramento presso terzi - in questo caso della banca dove è acceso il conto corrente - è uno strumento che consente alla pubblica amministrazione o a un creditore di bloccare direttamente somme detenute dal debitore. Il meccanismo si articola nelle seguenti fasi:
- Verifica del credito/dipendenza: l’ente creditore accerta la presenza di un debito certo, liquido ed esigibile.
- Trasmissione dell’atto di pignoramento alla banca (terzo pignorato): secondo quanto riportano molte testimonianze locali, l’avviso spesso non raggiunge contestualmente il cittadino.
- Sospensione delle operazioni bancarie: la banca riceve l’ordine di congelare le somme sul conto fino alla concorrenza del debito indicato.
- Decorrenza del termine di 60 giorni: se entro questo periodo il debitore non interviene per regolarizzare la posizione o contestare, la somma viene prelevata in favore dell’ente.
Obblighi di notifica e diritti di difesa: cosa dice la legge e i casi di nullità
La trasparenza e il rispetto del contraddittorio sono principi cardine sanciti dall’articolo 24 della Costituzione italiana. Nel quadro dei pignoramenti bancari, la normativa impone che l’atto sia notificato sia all’istituto bancario sia al debitore. Solo così quest’ultimo può contestare il debito, chiedere la rateizzazione o saldare prima che venga sottratta la somma dal proprio conto.
- Omettere la notifica costituisce una violazione grave: la Corte di Cassazione, con l’ordinanza n. 6/2026, ha ribadito che "la notifica al solo istituto bancario non comporta una semplice irregolarità ma determina l’inesistenza giuridica dell’atto".
- Secondo i tribunali, un pignoramento non notificato al debitore non produce alcun effetto concreto e non interrompe la prescrizione.
- L’assenza della comunicazione rappresenta quindi una causa di nullità radicale: il debitore può proporre ricorso per il riconoscimento della nullità e per ottenere lo sblocco delle somme pignorate.
I limiti legali del pignoramento: importi impignorabili, limiti su stipendi e pensioni
La legge italiana pone precisi limiti agli importi pignorabili, specialmente su stipendi e pensioni, per garantire un minimo vitale al cittadino. La normativa vigente poi:
- Le pensioni e le indennità assimilate non possono essere pignorate fino al doppio della misura massima mensile dell’assegno sociale, con un minimo di 1.000 euro impignorabile.
- Le somme dovute a titolo di stipendio, salario, altre indennità lavorative (anche per licenziamento), sono pignorabili fino a un quinto (1/5) per crediti tributari e non oltre la metà nel caso di concorso tra diverse cause di pignoramento.
- Se lo stipendio o la pensione sono già oggetto di cessione volontaria (ad es. prestito con cessione del quinto), il successivo pignoramento può colpire solo la differenza tra la metà della somma percepita e la quota già ceduta.
- Per pensioni sopra i 2.500 euro nette e debiti iscritti a ruolo superiori a 5.000 euro, dal 2026 sono introdotte nuove regole con blocco automatico, ma resta il rispetto dei limiti di pignorabilità.
Quando il pignoramento è illegittimo e come contestarlo
L’illegittimità del pignoramento si verifica in più fattispecie, tra cui:
- Mancata notifica dell’atto al debitore (nullità assoluta, come richiamato dalla Cassazione e da diverse sentenze di merito).
- Pignoramento di somme che per legge non possono essere toccate (ad esempio importi impignorabili su pensioni o stipendi).
- Superamento dei limiti quantitativi previsti dal Codice di Procedura Civile e dal D.P.R. 180/1950.
- Pignoramento su un debito non effettivamente certo, liquido ed esigibile, o già prescritto.
Gli errori più comuni: notifiche mancate, tempistiche e diritti non rispettati
L’esperienza paolana ha fatto emergere diversi errori procedurali spesso ricorrenti nelle procedure di pignoramento diretto:
- Mancata comunicazione preventiva al debitore, che si vede privato della possibilità di contestare tempestivamente la richiesta.
- Tempistiche non rispettate nella notifica dell’atto, con avvisi che giungono troppo tardi o direttamente al solo istituto bancario.
- Mancanza di verifica approfondita della situazione debitoria, con atti automatici che colpiscono anche chi avrebbe potuto evitare il blocco attraverso rateizzazione o pagamento spontaneo.
- Calcolo errato degli importi pignorabili, soprattutto su stipendi o pensioni già oggetto di altre trattenute o su conti cointestati.
Strategie di difesa: rateizzazione, ricorso e sportelli dedicati
Difendersi da un pignoramento sul conto corrente è possibile adottando strategie mirate:
- Richiedere la rateizzazione del debito all’ente creditore, anche in fase post-notifica, ove la procedura non sia già compiuta.
- Proporre ricorso al giudice per vizi procedurali o di merito, in particolare per nullità della notifica o quantificazione sbagliata dell’importo pignorabile.
- Avvalersi di sportelli di consulenza informativa istituiti presso il Comune o associazioni per avere chiarimenti sulle proprie posizioni e sulle modalità di opposizione.
- Verificare la legittimità del debito e dell’eventuale titolo esecutivo: in molti casi è possibile riscontrare irregolarità che bloccano il procedimento.
Paola come precedente: rischi e scenari per altri Comuni italiani
L’esempio di Paola rappresenta un allarme concreto per il Paese: la scelta del recupero forzoso tramite pignoramento potrebbe essere replicata da molti altri enti locali dinanzi alla crescita degli arretrati tributari. L’utilizzo di strumenti come il pignoramento diretto si presenta come una scorciatoia rispetto a iter più complessi e lunghi, ma comporta pesanti conseguenze sociali.
Secondo i dati forniti dagli amministratori locali, il numero delle azioni esecutive avviate in massima parte su bollette idriche e tasse locali fa temere che lo stesso scenario possa coinvolgere realtà simili in situazioni di crisi finanziaria. Ecco alcune possibili evoluzioni:
- Aumento dei ricorsi giudiziari per difendere i diritti dei contribuenti.
- Pressione sociale su amministratori e società di riscossione, con richieste sempre più frequenti di assistenza e strumenti di tutela.
- Esigenza di riforma della riscossione locale, con maggiori garanzie di trasparenza e rispetto dei diritti procedimentali.
Cosa fare concretamente se si riceve un pignoramento sul conto corrente
Di fronte a una comunicazione di pignoramento di un conto corrente, occorre agire con tempestività seguendo alcuni passi precisi:
- Verificare la regolarità della notifica: il debitore deve aver ricevuto l’atto in modo formale e completo, non solo tramite la banca.
- Analizzare il debito: controllare che sia effettivamente dovuto, non prescritto o già pagato.
- Contattare immediatamente l’ente creditore o la società di riscossione per valutare la possibilità di sospensione o dilazione della procedura.
- Presentare ricorso presso il giudice competente in caso di vizi formali o illegittimità: può essere chiesta la sospensione del pignoramento e la restituzione delle somme.
- Richiedere una consulenza professionale, soprattutto se le somme coinvolgono emolumenti impignorabili o vi sono altre trattenute in corso.
Leggi anche
- Pignorati 1200 conti correnti di un piccolo Comune della Calabria: una storia di esempio per tutti (e come difendersi)
- Nuove protezioni conti correnti se le banche vanno in crisi grazie a nuova direttiva Ue
- Estratti conti bancari devono essere dati dalla banca ai clienti anche se conto corrente chiuso da anni o per defunti

Susanna Gatti
Susanna Gatti ha studiato legge e possiede una solida formazione in ambito giuridico e fiscale. Nel corso degli anni ha approfondito in particolare le problematiche legate a multe, pignoramenti e controlli fiscali, collaborando con studi legali e realtà aziendali per contribuire all’analisi di situazioni complesse e all’individuazione di soluzioni efficaci.
Attualmente risiede a Roma e si...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra