Con l'arrivo dell'addebito diretto delle tasse su conto corrente emergono dubbi su rischi, tutele e gestione tra cittadini, imprese e partite IVA: quali sono le sei domande principali che suscitano dubbi e le nuove dinamiche fiscali.
L’introduzione del prelievo automatico delle imposte dal conto corrente trasforma profondamente il rapporto tra contribuenti e fisco: una novità che promette più semplicità, ma anche maggiore controllo da parte dell’amministrazione finanziaria. Stando alle ultime disposizioni dell’Agenzia delle Entrate, il nuovo servizio permetterà a cittadini, professionisti e imprese di collegare il proprio IBAN alle scadenze fiscali, affidando la gestione dei pagamenti a una logica automatica e programmata.
Il passaggio dall’F24 all’addebito diretto non è solo una questione tecnica: si tratta di un cambio di paradigma che impatta su privacy, controllo della liquidità e gestione pratica delle proprie finanze. L’urgenza di aggiornarsi su questa rivoluzione fiscale è evidente, soprattutto per chi gestisce attività economiche o lavora come autonomo. L’esperienza di chi ha già adottato sistemi simili anticipa vantaggi in termini di puntualità e minori sanzioni per errori e dimenticanze, ma emergono anche nuovi rischi di addebiti involontari, sovrapposizione di comunicazioni con le banche, e complessità nella verifica dei movimenti sul conto. La posta in gioco è alta: comprendere subito la portata dei cambiamenti consente di ridurre i rischi di errore e proteggersi dalle conseguenze di un sistema sempre più digitale.
Le sei domande cruciali sull'addebito diretto delle tasse: rischi, errori frequenti e tutele per cittadini e imprese
L’adozione dell’addebito automatico delle imposte suscita una serie di domande concrete per chi gestisce un conto corrente in Italia e rappresenta uno dei nodi su cui si gioca la modernizzazione della fiscalità nel triennio 2026-2028. Di seguito le sei questioni più rilevanti, con i dettagli normativi e pratici:
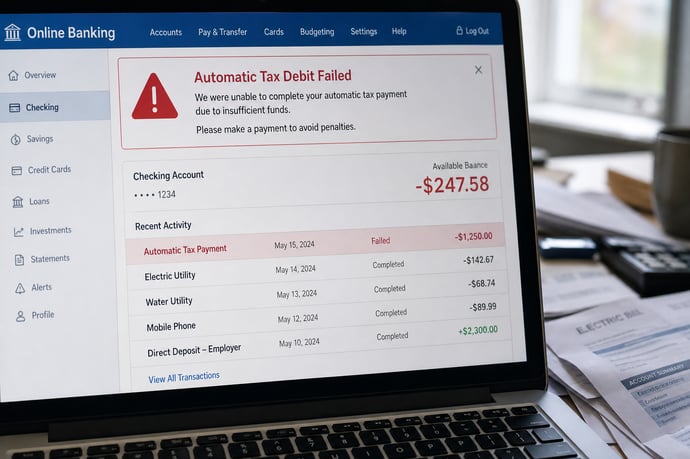
1. Cosa succede davvero sul conto corrente se il giorno dell’addebito mancano i fondi?
In caso di saldo insufficiente, l’addebito non va a buon fine: ciò comporterà conseguenze bancarie immediate (commissioni di insoluto) e, a livello fiscale, l’omesso pagamento contestuale dell’imposta dovuta. Si ipotizza che in tal caso:
- Scatti l’applicazione di interessi di mora
- Possa essere notificato un avviso bonario da parte dell’Agenzia
- Siano previste sanzioni in caso di reiterati mancati addebiti.
2. Le banche guadagnano qualcosa dall'addebito automatico delle tasse?
Dal quadro attuale non risulta che gli istituti di credito percepiscano commissioni aggiuntive direttamente dal contribuente per l'esecuzione di tali operazioni rispetto agli addebiti esistenti (es. domiciliazioni di bollette). Tuttavia, le banche possono incassare commissioni sugli insoluti (caso di fondi insufficienti) e hanno nuovi flussi dati da profilare, utili per fini commerciali e di marketing finanziario. Dal punto di vista sistemico, il nuovo regime semplifica la riconciliazione dei movimenti fra Stato e sistema bancario, impattando anche sui costi generali di gestione dei flussi fiscali.
3. Addebito fiscale sbagliato: quanti se ne accorgono e come recuperare le somme
Le statistiche sui prelievi errati collegati a sistemi informatici pubblici e bancari indicano che una quota significativa di italiani si accorge in ritardo di addebiti scorretti: i dati relativi alla dichiarazione di successione mostrano che circa 2 contribuenti su 10 non rilevano immediatamente le anomalie. Il recupero delle cifre versate per errore segue una procedura formale:
- Segnalazione all’Agenzia delle Entrate tramite i canali online o presso gli sportelli
- Richiesta di ristoro tramite istanza documentata
- Attivazione di procedure di rimborso, spesso sotto il controllo di un intermediario fiscale
4. Chi rischia di più: chi non controlla gli estratti conto?
I soggetti meno attenti alle movimentazioni del conto sono più esposti a errori e omissioni. Gli addebiti potrebbero passare inosservati sia in difetto (mancato addebito per saldo negativo) sia in eccesso (prelievi non dovuti per errore tecnico o eccesso di zelo dell’amministrazione). Nel dettaglio:
- Persone fisiche con scarsa alfabetizzazione finanziaria
- Soggetti anziani o non autonomi nella gestione bancaria online
- Piccole imprese senza personale dedicato al controllo amministrativo.
5. Stato e controllo sul conto corrente: quanta autonomia si perde?
L’adozione massiccia di queste procedure implica che il cittadino delega al Fisco un controllo diretto sulle proprie liquidità future, in particolare per pagamenti rateali o ricorrenti. Il consenso all’addebito avviene tramite una profilazione telematica che collega modello F24, IBAN e scadenze, in base agli atti del MEF e Agenzia Entrate (Convenzione 2026-2028). I dati sono protetti dalle norme GDPR e dalla riservatezza bancaria, ma il margine di autonomia gestionale si riduce: le tempistiche e le modalità dei pagamenti dipendono dagli algoritmi e dai calendari dello Stato. La trasparenza è garantita da nuovi strumenti di consultazione online, ma la responsabilità ultimi resta in capo ai titolari dei conti.
6. Partita IVA e rischio liquidità: può bloccare davvero un’attività in un solo giorno?
Professionisti e imprese sono tra i soggetti più esposti al rischio operativo dovuto all’automatismo. La liquidità di tesoreria può subire oscillazioni critiche nei periodi di versamenti massivi (es. giugno-dicembre). Un addebito fiscale che trovi il conto scoperto può generare serie difficoltà bancarie (blocco delle operazioni, segnalazione di sconfinamento, oneri accessori) e innescare una catena di eventi negativi:
- Segnalazioni centrali rischi
- Sopravvenienza di altri pagamenti non eseguiti
- Impatto su rating aziendale e possibilità di credito.
Tabella: rischi principali e possibili contromisure
| Rischio | Tipologia di soggetto più vulnerabile | Tutela consigliata |
| Mancanza fondi al momento dell’addebito | Imprese, autonomi, famiglie con bilanci a rischio | Verifica saldo con alert elettronici; pianificazione anticipata liquidità |
| Addebito errato o doppio | Tutti | Controllo periodico estratti conto; archiviazione documentazione fiscale |
| Perdita di privacy | Persone fisiche molto attente a dati personali | Declinare deleghe non necessarie; proteggere accessi digitali |
| Effetto domino da insoluti | Imprese con flussi incostanti | Fondi di riserva; gestione integrata della tesoreria |
Addebito diretto delle tasse: cosa cambia per partite IVA e imprese tra controllo, deleghe e rischio liquidità
La riforma fiscale innesca per professionisti e imprese una fase di aggiustamento senza precedenti. Il sistema dell’addebito automatico, oltre a modificare la procedura di versamento delle imposte, ridefinisce ruoli, deleghe amministrative e rapporto con la liquidità aziendale.
Il contribuente può attivare l’addebito sulle scadenze periodiche (IVA, ritenute, accertamenti rateizzati) collegando il proprio IBAN tramite le piattaforme telematiche. Il passaggio è progressivo e consente la convivenza temporanea tra sistema tradizionale (F24) e nuovo schema.
Controllo della liquidità e pianificazione
Chi esercita attività economica deve riallineare la gestione della tesoreria, prevedendo:
- Calendari di future uscite automatiche
- Margini di sicurezza rispetto al saldo minimo
- Impostazione di sms/email alert bancari
- Accordi specifici con la banca su eventuali sconfinamenti.
Delega unica agli intermediari: cosa cambia per consulenti e professionisti
Il nuovo istituto della "delega unica" permette a commercialisti, CAF e consulenti del lavoro di operare su più servizi fiscali con un solo atto autorizzativo. Questo riduce la burocrazia rispetto al passato, dove ogni servizio necessitava di un’autorizzazione separata.
- Va però riformulata contrattualmente la delega tra cliente e intermediario
- Sul piano delle responsabilità, chi effettua l’addebito su mandato altrui deve garantire il rispetto delle scadenze e la correttezza dei dati inseriti
- Una errata profilazione potrebbe condurre a contestazioni su prelievi non dovuti.
Il nodo della digitalizzazione e i nuovi rischi per la privacy
Il sistema di addebito diretto si basa su una forte digitalizzazione dell’infrastruttura amministrativa fiscale. L’uso di intelligenza artificiale (machine learning, text mining, network analysis) promette maggiore efficacia nell’individuare irregolarità e comportamenti anomali. Tuttavia, aumenta la visibilità del Fisco su movimenti bancari e abitudini finanziarie di professionisti ed aziende.| Aspetto | Implicazione per imprese/partite IVA |
| Addebito automatico ricorrente | Serve saldo disponibile e previsione puntuale dei flussi di cassa |
| Delega unica | Poteri centralizzati per consulenti; responsabilità amministrativa rafforzata |
| Incremento dati precompilati | Meno lavoro formale, più rischio di errori da sovra-informazione automatica |
| Controlli IA | Elevata probabilità di selezione algoritmica su profili sospetti |
Cosa concretamente fare per prevenire errori e blocchi operativi
- Implementare dashboard di monitoraggio per afflusso/rimborso IVA e uscite programmate
- Individuare un referente interno o consulente con delega aggiornata per ogni flusso fiscale
- Richiedere alla banca alert in tempo reale su movimenti in uscita e su saldo a ridosso delle principali scadenze tributarie
- Rivedere i mandati di collaborazione con intermediari per chiarire ambiti di responsabilità e limiti di delega sugli addebiti
- Simulare periodicamente lo scenario di cash flow aziendale con modellazione degli addebiti automatici.
Leggi anche
- Addebito diretto tasse su conto corrente: le 6 domande e questioni da chiarire sul nuovo servizio
- 730 2026, non solo rimborsi: chi e quando deve pagare le tasse e come si possono rateizzare o compensare
- Pos collegato alla cassa e i 5 mld di evasione scoperti sono solo il primo passo dei 3 nuovi strumenti dell'Agenzia delle Entrate


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra