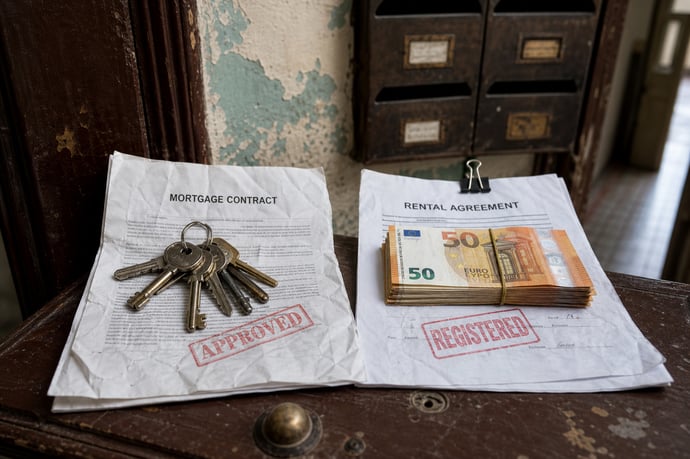
Affittare o comprare casa con mutuo è una scelta cruciale in Italia: quali sono pro e contro economici nelle principali città e quartieri, offrendo consigli utili ed errori da evitare per orientare la decisione.
Le regole del gioco sono cambiate: negli ultimi anni, il sogno di una casa di proprietà o anche solo di un appartamento in locazione è diventato un traguardo sempre più difficile. Il peso economico della casa spinge molte famiglie a rivalutare le proprie scelte. I dati di mercato tracciano un panorama nuovo: mutui e affitti sfiorano o superano il limite di sostenibilità per ampie fasce di cittadini.
La tensione si fa sentire in tutto il Paese, ma diventa particolarmente acuta nelle grandi città e nelle località turistiche, dove giovani coppie e famiglie si trovano di fronte a conti sempre più complessi.
Da Palermo a Milano, le condizioni di accesso alla casa stanno cambiando, con impatti profondi sul benessere e sulle possibilità future di milioni di italiani.
La necessità di una valutazione accurata tra mutuo, affitto e nuove regole del mercato immobiliare non è mai stata così urgente. C’è molto in gioco: dai risparmi di una vita all’equilibrio finanziario mensile, ogni decisione richiede competenza e informazione aggiornata. Solo un’analisi attenta permette di orientarsi tra i rischi dell’aumento dei tassi, l’incidenza degli affitti e le reali prospettive di sostenibilità.
Analisi dei costi: Mutuo vs Affitto nelle città e nei quartieri italiani
L’escalation dei prezzi negli ultimi cinque anni ha ridefinito il confronto tra il pagamento di un canone di affitto e quello della rata di un mutuo. Dal 2021 al 2026, crescita dei tassi d’interesse, impennata dell’inflazione e scarsità dell’offerta hanno profondamente mutato gli equilibri:
- I mutui a tasso fisso oggi hanno un costo mediamente superiore al 3%
- I mutui variabili partono attorno al 2,5%, ma restano soggetti alle fluttuazioni dell’Euribor
- Gli affitti nelle grandi città e nei centri turistici possono assorbire anche più del 35% del reddito netto familiare.
| Città/Località | % sul Reddito per Affitto | % sul Reddito per Mutuo |
| Siracusa | 32,7% | - |
| Palermo | 31,8% | 32% |
| Catania | 30,7% | 31,5% |
| Trapani | 30,5% | - |
| Santa Marina Salina | 77,2% | - |
| Malfa | 72,5% | - |
| Leni | 65,3% | - |
| Taormina | 62,3% | - |
| Giardini Naxos | 52,5% | - |
| Lipari | 51,5% | - |
I numeri mostrano chiaramente: in alcune località, in particolare nei poli turistici siciliani, i costi degli affitti sono cresciuti al punto da diventare insostenibili persino per chi percepisce un reddito medio compreso tra 16.500 e 23.500 euro lordi annui. Nelle metropoli del Nord, come Milano e Roma, l’acquisto di una casa resta un privilegio per chi dispone di liquidità e redditi elevati: per un trilocale in città, a Milano servono in media 125mila euro da investire subito e almeno 3.500 euro mensili di reddito dimostrabile, mentre a Roma sono necessari rispettivamente 82mila euro e più di 2.500 euro mensili.
Confronto tecnico tra mutuo a tasso fisso e variabile (esempio su 150mila euro):
| Durata | Tipo | Tasso medio | Rata inziale |
| 20 anni | Fisso | 3,29% | 854 euro |
| 20 anni | Variabile | 2,52% | 796 euro |
| 30 anni | Fisso | 3,29% | 661 euro |
| 30 anni | Variabile | 2,52% | 597 euro |
Se i tassi crescono di 0,5 punti, la rata variabile sul ventennale salirebbe da 796 euro a 856 euro, quasi uguale al fisso. Un ulteriore aumento potrebbe portare la rata anche oltre i 900 euro mensili. Il margine di risparmio sugli interessi rimane dunque temporaneo e va calcolato con attenzione, soprattutto per chi sceglie il tasso indicizzato.
- Per i prodotti green, la differenza di costo tra fisso e variabile si riduce: solo 63 centesimi di differenza sul ventennale e 59 centesimi sul trentennale. Scegliere un’abitazione ad elevata efficienza energetica può valere la pena anche per accedere a prodotti finanziari più vantaggiosi.
I canoni di locazione in molte città, grazie anche al fenomeno degli affitti brevi, superano spesso la soglia di sostenibilità bancaria fissata al 35%, arrivando a livelli eccezionali in aree a forte vocazione turistica. Milano e Roma restano le città con i canoni più alti: per un trilocale servono rispettivamente circa 1.900 e 1.600 euro mensili, nonostante si parli da tempo di affitti a prezzi calmierati sempre più necessari.
L’incertezza normativa e la minore protezione per gli affittuari rispetto agli acquirenti rendono la locazione una scelta da valutare con attenzione. A differenza dei mutui, non sono previsti limiti bancari automatici sull’incidenza del canone rispetto al reddito, e ogni proprietario applica criteri differenti.
Dall’altro lato, l’affitto consente una maggiore flessibilità, nessun anticipo elevato e nessun rischio immobiliare a lungo termine.
Composizione delle spese mensili per la casa (mutuo vs affitto):
| Tipo spesa | Mutuo | Affitto |
| Rata/canone | Medio-alta | Alta |
| Bolletta energetica | In aumento, ma più facile intervento di efficientamento | In aumento, meno margine di intervento |
| Spese condominiali | Sempre presenti | Sempre presenti |
| Manutenzione | A carico del proprietario | A carico del locatore, ma piccole riparazioni all’inquilino |
Le città universitarie o a forte domanda abitativa, Milano, Roma, Firenze, Bologna, hanno registrato rincari consistenti sia per i canoni sia per il prezzo d’acquisto. La situazione è aggravata dalla costante scarsità di abitazioni sul mercato e dalla concorrenza degli affitti brevi, che sottraggono immobili agli affitti tradizionali.
Come scegliere: consigli pratici, errori da evitare e valutazioni tecnico-economiche per comprare o affittare
Non esiste una risposta unica alla domanda se convenga di più l’affitto oppure l’acquisto con mutuo: ogni scelta va personalizzata. Ecco alcuni parametri concreti e aspetti tecnico-economici da esaminare.
- Valutazioni pratiche da fare prima di decidere:
- Rapporto rata/canone-reddito: calcolare l’incidenza effettiva sul proprio reddito, considerando anche gli aumenti previsti (es. scatti dei tassi, rinnovo del contratto d’affitto).
- Stabilità lavorativa: valutare solidità e prevedibilità delle proprie entrate.
- Durata dell’impegno: l’acquisto ha senso se la permanenza nella stessa casa supera 7-10 anni per ammortizzare i costi di ingresso e uscita.
- Disponibilità di capitale iniziale: verificare se si possiede almeno il 20%-30% di anticipo sull’acquisto per i costi non finanziati dal mutuo.
- Previsioni e analisi dei tassi: osservare le tendenze BCE e le prospettive sul costo del credito.
- Efficienza energetica dell’immobile: scegliere un’abitazione ben classificata può garantire risparmi futuri sulle bollette e più offerte vantaggiose dalle banche.
- Sovrastimare le proprie capacità di rimborso, ignorando possibili imprevisti o futuri aumenti di spesa
- Sottovalutare le spese accessorie (notarili, tasse d’acquisto, commissioni, adeguamenti, tasse comunali se proprietari)
- Non analizzare scenari di rialzo dei tassi per i mutui a tasso variabile né possibili rincari per rinnovi della locazione
- Non confrontare sufficientemente le offerte di mercato, sia tra banche, sia tra immobili in vendita e affitto nelle diverse zone
- Dare per scontato che acquistare sia sempre vantaggioso, senza valutare alternative su misura per la propria situazione.
- Fare simulazioni dettagliate su mutui e affitti con diversi scenari di tassi d’interesse o eventuali rincari dei canoni
- Richiedere sempre il piano di ammortamento completo dalla banca o preventivi dettagliati dall’agenzia immobiliare
- Valutare la zona: esigenze personali e prospettive di mercato possono cambiare anche tra quartiere e quartiere, soprattutto nelle grandi città
- Considerare eventuali bonus edilizi (ristrutturazione, efficientamento energetico, bonus prima casa) attualmente disponibili. Attenzione alle normative che potrebbero cambiare a breve
- Tenersi aggiornati sui piani casa statali e regionali: negli ultimi mesi sono stati stanziati fondi nazionali ed europei per aumentare l’offerta di alloggi e contenere il caro-abitazioni, con incentivi per ristrutturazioni o affitti calmierati.
| Elemento | Affitto | Acquisto |
| Flessibilità | Alta | Bassa/Media |
| Capitale iniziale necessario | Basso | Alto (20-30%) |
| Sostenibilità rispetto al reddito | Può essere superiore al 35% | Le banche non superano il 35% |
| Rischi futuri | Aumenti canone, sfratti | Rialzo dei tassi, svalutazione immobile |
| Manutenzione ordinaria | In parte a carico dell’inquilino | Completamente a carico del proprietario |
| Prospettive a lungo termine | Nessun patrimonio alla fine | Valore immobiliare e risparmio forzato |
L’acquisto a tasso variabile garantisce oggi un risparmio medio tra 50 e 65 euro mensili rispetto al fisso su un mutuo di 150mila euro, ma la convenienza potrebbe essere temporanea. Il vantaggio rispetto all’affitto rimane, visti gli attuali livelli dei canoni, ma vanno ponderati tutti i fattori di rischio, dalla volatilità dei tassi alla liquidità iniziale necessaria. Il mercato immobiliare e creditizio italiano si sta riequilibrando grazie a nuove normative, investimenti pubblici e incentivi, ma la sostenibilità economica della casa si conferma una delle principali sfide per i prossimi anni.
Solo una valutazione personalizzata dei propri bisogni, risorse e prospettive lavorative può guidare verso la scelta più vantaggiosa e sicura, senza affidarsi a schemi rigidi o consigli generici.
Leggi anche
- Affitto casa o comprarla con mutuo? Cosa conviene per ogni città e quartiere e le considerazioni da fare
- Mutui al 100% senza anticipo ritornano più frequenti: i pro e contro e cosa stare attenti
- Mutuo, aggiungere un intestatario, cambiarlo o cancellarlo: come fare, regole, conseguenze fiscali e quando conviene
Arch. Giuseppe Bergodi
Giuseppe Bergodi è un esperto consulente immobiliare con oltre 35 anni di esperienza nel settore. Laureato in Architettura presso il Politecnico di Milano, ha dedicato la sua carriera alla valutazione e gestione di proprietà residenziali e commerciali. Grazie alla sua profonda conoscenza del mercato immobiliare milanese, offre analisi dettagliate e strategie efficaci per ottimizzare gli investi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra