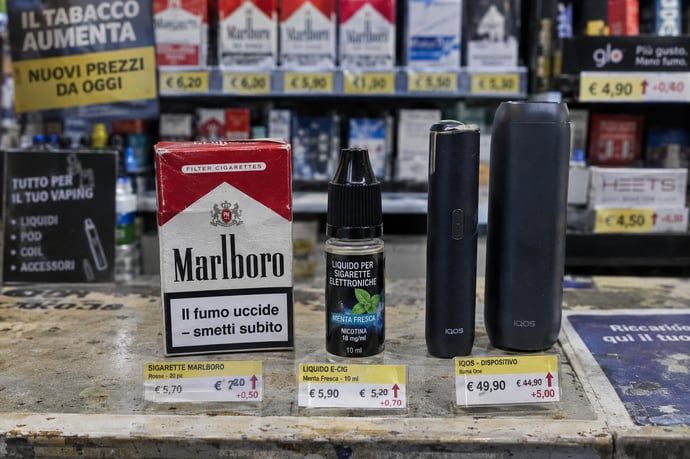
Nel 2027 sigarette più care di circa 25 centesimi, mentre e-cig, tabacco riscaldato e trinciato seguiranno rincari diversi. Tra nuove accise e aumenti previsti anche nel 2028, il confronto con la proposta popolare dei 5 euro resta netto.
L’effetto sul bilancio personale dipende soprattutto dalla quantità acquistata. Per chi consuma un pacchetto al giorno, l’aumento medio equivale a 1,75 euro in più a settimana e a circa 7,50 euro in un mese di trenta giorni. Su dodici mesi la spesa aggiuntiva supera i 91 euro, assumendo che il consumo resti costante e che il rincaro effettivo sia proprio di 25 centesimi.
Il calcolo non include eventuali variazioni dei prezzi dovute a scelte commerciali ulteriori rispetto all’imposta, né cambiamenti nelle abitudini di acquisto. Chi fuma meno di un pacchetto quotidiano avrà un impatto proporzionalmente inferiore; chi ne acquista più di uno sosterrà un esborso maggiore. La tabella fornisce perciò una simulazione trasparente, utile per confrontare scenari ma non sostitutiva dei prezzi ufficiali.
Il valore medio non va interpretato come una previsione certa per ogni consumatore: per stimare la spesa della propria marca occorrerà controllare il prezzo aggiornato della specifica referenza dopo l’approvazione del relativo listino.
E-cig e tabacco riscaldato: come cambia la tassazione
Le modifiche fiscali non riguardano soltanto le sigarette combustibili. Nel 2027 è previsto un aumento della tassazione anche per i liquidi destinati alle sigarette elettroniche, sia con nicotina sia senza nicotina. L’imposta può riflettersi sul prezzo finale, ma non esiste una cifra media unica utilizzabile per tutti i flaconi: formato, concentrazione, composizione e modalità di vendita incidono sul costo al dettaglio.
Di conseguenza, non è possibile tradurre l’adeguamento fiscale in un rincaro uniforme per ogni confezione. Il prezzo dipende dalla struttura del prodotto e dalle decisioni degli operatori commerciali; per conoscere l’importo effettivo sarà necessario fare riferimento ai prezzi applicati dai rivenditori dopo l’entrata in vigore delle nuove aliquote. È una distinzione importante, perché l’aumento del prelievo non coincide sempre, euro per euro, con la variazione del cartellino.
Anche i prodotti a tabacco riscaldato rientrano nel quadro delle revisioni. La tassazione per queste referenze è destinata a salire rispetto al 2026, ma l’impatto può differire in base alla tipologia e al prezzo di ciascun prodotto. Non si può quindi attribuire a tutte le confezioni un incremento identico senza conoscere gli specifici listini e le modalità con cui le aziende trasferiranno il maggior onere.
Le diverse categorie vanno tenute separate anche nel confronto con le sigarette tradizionali: per queste ultime la relazione tecnica offre una stima media per pacchetto, mentre per e-cig e tabacco riscaldato non è indicato un rincaro al dettaglio generalizzabile. La previsione più prudente è che la fiscalità aumenti e che i prezzi possano adeguarsi, con importi da verificare caso per caso.
Il contesto di consumo, inoltre, è cambiato: i dati diffusi dall’Istituto superiore di sanità nel 2026 segnalano una diminuzione dell’uso esclusivo di sigarette tradizionali tra gli adulti, a fronte di un consumo complessivo di prodotti contenenti nicotina rimasto molto più stabile. Questo quadro descrive le abitudini, ma non determina da solo i prezzi né modifica le regole fiscali.
Tabacco trinciato: l’aumento dell’imposta minima e i possibili rincari
Un altro comparto interessato dalla manovra è quello del tabacco trinciato, acquistato per preparare sigarette fai-da-te. Per il 2027 è previsto un innalzamento dell’imposta minima. La misura agisce sulla soglia di prelievo dovuta per il prodotto e può incidere in modo apprezzabile sulle confezioni, in particolare quando il prezzo di partenza è contenuto.
Secondo le stime riportate nella relazione tecnica, l’effetto su una confezione da 30 grammi potrebbe arrivare a circa 60 centesimi. Anche in questo caso si tratta di un’indicazione media e non di un prezzo finale fissato per ogni marca. Il risultato effettivo dipenderà dalla categoria fiscale, dal listino applicato e dalle decisioni di produttori e importatori.
Per valutare correttamente l’impatto, occorre evitare un confronto diretto fra il rincaro in centesimi del trinciato e quello delle sigarette: i prodotti sono venduti in quantità e formati diversi e la tassazione segue parametri non identici. Una variazione di alcune decine di centesimi su 30 grammi non equivale dunque, in termini di spesa o di consumo, a un incremento dello stesso valore su un pacchetto di sigarette.
Il prezzo aggiornato sarà conoscibile attraverso i listini ufficiali una volta approvati. Fino ad allora la cifra indicata resta una stima utile a descrivere l’ordine di grandezza, non una garanzia sul costo di ogni confezione. Anche per il tabacco trinciato, gli eventuali adeguamenti possono essere differenziati per marca e non necessariamente simultanei.
La revisione si inserisce nella più ampia strategia di incremento progressivo delle entrate da tabacchi lavorati prevista dalla legge di Bilancio. Per i consumatori, il dato da osservare non è soltanto l’imposta minima, ma il prezzo effettivamente comunicato per il prodotto specifico: è quest’ultimo a determinare la spesa alla cassa.
Aumenti progressivi anche nel 2028: il calendario fiscale dei tabacchi
Il 2027 non rappresenta un intervento isolato. La legge di Bilancio 2026 programma ulteriori variazioni per l’anno successivo, confermando una progressione della componente specifica dell’accisa sulle sigarette. Dai 32 euro per 1.000 pezzi previsti nel 2026 si passa a 35,50 euro nel 2027 e a 38,50 euro dal 2028. È un calendario che consente di distinguere gli scatti già definiti dagli effetti sui prezzi, che vengono comunicati attraverso i listini.
Anche la quota proporzionale cambia nel tempo: il valore indicato è del 49,23% nel 2026, del 48,50% nel 2027 e del 48% dal 2028. La lettura di una sola aliquota, senza considerare la componente specifica e gli altri elementi del sistema, non basta quindi a stabilire quanto costerà un pacchetto. La variazione finale dipende dall’applicazione congiunta delle diverse voci.
Per il 2028 la documentazione richiamata prevede un ulteriore incremento del prelievo, ma non consente di fissare oggi un prezzo identico per tutte le marche. Le stime diffuse sulla manovra prospettano rincari medi più consistenti rispetto a quelli del 2027, senza trasformarli in un listino nazionale obbligatorio. Gli importi reali si conosceranno quando produttori e importatori presenteranno le richieste e l’ADM approverà i nuovi prezzi.
Il calendario fiscale riguarda inoltre categorie diverse, tra cui trinciato, liquidi per sigarette elettroniche e tabacco riscaldato, ciascuna con regole e basi imponibili proprie. Perciò non è corretto applicare automaticamente a tutti i prodotti l’aumento medio stimato per le sigarette. La progressività descrive l’andamento delle aliquote nel tempo; l’impatto sul consumatore va verificato sul singolo prodotto e sul relativo listino.
La proposta popolare dei 5 euro: confronto con gli aumenti previsti nel 2027
Il rincaro medio stimato per il 2027 va distinto dalla proposta di legge di iniziativa popolare che chiede un aumento di 5 euro sul prezzo dei prodotti del tabacco. Si tratta di misure di portata molto diversa: la prima discende dalle modifiche fiscali inserite nella legge di Bilancio 2026 e indica circa 25 centesimi in più per pacchetto; la seconda è una proposta politica e non coincide con le aliquote già programmate.
Il confronto numerico chiarisce la distanza: 5 euro sono venti volte l’aumento medio stimato di 25 centesimi. Nel caso di un pacchetto da 6 euro, l’applicazione di un incremento di 25 centesimi porterebbe a circa 6,25 euro, mentre un aumento di 5 euro lo porterebbe a 11 euro, se applicato integralmente al prezzo. Quest’ultimo scenario non è il prezzo previsto per il 2027 dalla manovra.
Leggi anche
- Aumento sigarette di 0,25 euro nel 2027, per le e-cig cifre diverse: nulla rispetto i 5 euro della nuova legge di iniziativa popolare
- 50.000 mozziconi raccolti sulle spiagge italiane in 12 anni: il rifiuto più piccolo è uno dei più pericolosi
- Sigarette elettroniche e prezzi: i stick e marche che diminuiscono e quali aumentano di costo da venerdì 5 giugno 2026

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra