Banche con utili record, ma 11,5 milioni di italiani rimangono senza filiale in 6 mesi: come proteggersi e le soluzioni
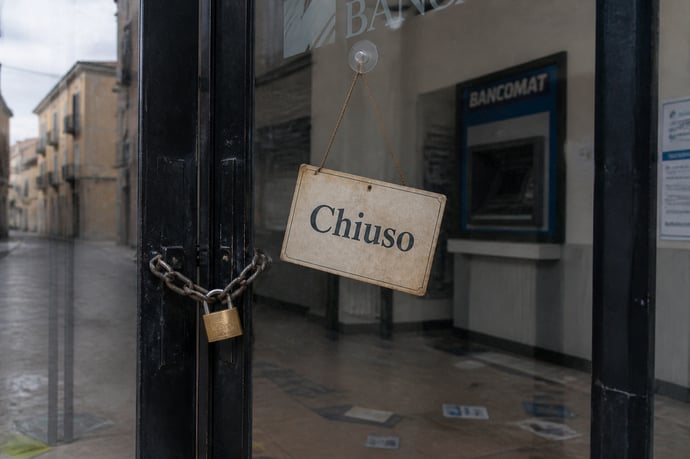
Nonostante utili record per le banche italiane, milioni di cittadini si ritrovano senza filiale a causa della chiusura degli sportelli. Dati, cause e soluzioni tra desertificazione bancaria, limiti digitali.
Negli ultimi anni il panorama bancario italiano ha subito una vera e propria trasformazione, segnato da una progressiva riduzione degli sportelli fisici sul territorio. Solo nei primi sei mesi del 2026 sono stati chiusi ulteriori 126 sportelli, con il totale nazionale che ora si attesta a 19.016 filiali. Questo fenomeno, noto come desertificazione bancaria, oggi non riguarda più solo piccoli centri o aree remote, ma interessa anche numerose grandi città italiane, accentuando disparità tra Nord e Sud, come emerge dai rapporti dell'Osservatorio sulla desertificazione bancaria della Fondazione Fiba First Cisl.
Le conseguenze derivanti dalla riduzione delle filiali si ripercuotono su una platea di quasi 11,5 milioni di persone, tra cittadini e imprese, rendendo sempre più difficile l'accesso diretto a servizi finanziari essenziali. In regioni come Liguria, Lombardia e Valle d'Aosta la contrazione degli sportelli è risultata particolarmente significativa, mentre il fenomeno si mostra marcatamente elevato in Molise, Calabria, Piemonte, Abruzzo e altre realtà storicamente meno servite.
Di fronte a questa trasformazione epocale, le comunità locali sono chiamate ad affrontare nuove sfide ma anche a considerare le opportunità offerte dalla tecnologia, che però non sempre risulta sufficiente a compensare la mancanza di presenza fisica degli istituti bancari.
Banche italiane con utili record e il paradosso della chiusura
Mentre le principali banche del Paese celebrano il raggiungimento di utili storicamente elevati, si assiste al contempo a una rapida contrazione della rete territoriale. Secondo dati aggiornati, istituti come il Gruppo Iccrea, Intesa Sanpaolo e UniCredit mantengono la leadership per numero di sportelli presenti, ma la tendenza resta chiaramente orientata alla razionalizzazione delle strutture fisiche, come confermato dalle politiche di riduzione dei costi e di spinta all'innovazione digitale.
Questo paradosso bancario trova spiegazione nella volontà degli istituti di ottimizzare i propri modelli di business in risposta a nuove abitudini dei consumatori e alle pressioni sulla redditività. Tuttavia, i risultati reddituali da record si scontrano con le esigenze di accessibilità dei cittadini, in particolare nelle aree meno servite o prive di alternative digitali adeguate.
Le banche, spinte dalla necessità di contenere i costi fissi e migliorare gli indici di efficienza, adottano sempre più frequentemente modelli misti o digitalizzati, riducendo la capillarità e puntando sull'online. Tuttavia, la chiusura degli sportelli rischia di inasprire divari sociali e geografici, e solleva importanti interrogativi sulla responsabilità sociale degli istituti, soprattutto nella protezione delle fasce più vulnerabili della popolazione.
Desertificazione bancaria: dati, cause e impatto sulle comunità
La desertificazione bancaria è uno dei problemi emergenti del tessuto economico e sociale italiano. I dati pubblicati dalla Fondazione Fiba confermano che in soli sei mesi sono saliti a 9 i comuni diventati privi di filiali bancarie rispetto a fine 2025. Questo trend interessa oggi quasi 11,5 milioni di persone e si estende su una porzione sempre più ampia del territorio nazionale, coinvolgendo non solo residenti ma anche piccole imprese e operatori locali la cui operatività risulta penalizzata.
- Province meno colpite: Barletta-Andria-Trani, Brindisi, Ferrara, Ravenna, Reggio Emilia
- Province più desertificate: Messina, Caserta, Pavia, L'Aquila, Crotone, Campobasso, Cosenza, Vibo Valentia, Isernia
- L'adozione massiccia di tecnologie digitali e il conseguente cambio nelle abitudini di consumo
- Le politiche di riduzione dei costi degli istituti, con un progressivo abbandono dei presidi meno redditizi
- L'aumento delle fusioni e acquisizioni nel settore, che comportano una razionalizzazione dell'offerta territoriale
Sul fronte comunitario, la perdita degli sportelli determina minore accesso al credito e ai servizi, aumento della vulnerabilità sociale e difficoltà operative per attività imprenditoriali e commerciali. La chiusura degli sportelli favorisce inoltre una nuova digitalizzazione forzata che non sempre viene accompagnata con strumenti adeguati di inclusione e sostegno.
Le difficoltà dei cittadini senza filiale: chi sono gli 11,5 milioni
Dietro ai grandi numeri della desertificazione bancaria si cela una realtà fatta di cittadini, famiglie e imprese già provate da fragilità sociali o infrastrutturali. Gli 11,5 milioni di italiani coinvolti attraversano diverse fasce di popolazione: dagli anziani senza familiarità con l'online agli abitanti di aree rurali o montane, fino a piccole e medie imprese locali che faticano ad accedere a servizi finanziari adeguati.
Le principali criticità per chi non ha una filiale bancaria accessibile comprendono:
- Maggiore difficoltà nei pagamenti, nel ritiro e versamento di contanti, nella gestione di assegni e bonifici tradizionali
- Aggravio di costi e tempo per gli spostamenti verso i centri più vicini dotati di filiali
- Problemi nell'accesso a finanziamenti, prodotti assicurativi e consulenze personalizzate
- Esclusione di fasce deboli, quali anziani o persone con bassa alfabetizzazione finanziaria o digitale
Come tutelarsi senza una filiale: soluzioni e alternative
La crescita delle piattaforme digitali e la nascita delle neobank rappresentano una possibile risposta per le persone rimaste senza filiale fisica. Le migliori banche digitali selezionate per il mercato italiano propongono conti correnti a zero spese, app intuitive e servizi aggiuntivi come pagamento bollette, investimenti o prestiti completamente gestibili da remoto:
- BBVA, Fineco, ING, HYPE, Credem, Mediolanum e Crédit Agricole: si distinguono per trasparenza dei costi, sicurezza dei depositi (aderenza al Fondo Interbancario di Tutela dei Depositi, fino a 100.000 euro per correntista), ampia gamma di funzionalità digitali, assistenza remota.
- Revolut, N26, Wise, Scalable Capital: soluzioni internazionali full digital con account multi-valuta, gestione di carte virtuali e piattaforme di trading integrate.
- Trasparenza su costi fissi/variabili e strumenti di sicurezza (autenticazione a due fattori, blocco carta da app, notifiche in tempo reale).
- Facilità di utilizzo dell'app e qualità dell'assistenza clienti, anche a distanza.
- Disponibilità di servizi aggiuntivi quali linee di credito, brokeraggio online, pacchetti assicurativi.
L'importanza dell'educazione finanziaria e digitale
La transizione verso un sistema bancario prevalentemente digitale accentua la necessità di iniziative mirate di formazione finanziaria e digitale. Numerosi osservatori sollecitano l'adozione di corsi gratuiti su strumenti online e sicurezza informatica, destinati soprattutto agli anziani e alle persone meno avvezze all'uso delle nuove tecnologie.
L'educazione finanziaria e digitale concorre non solo a migliorare l'autonomia degli utenti, ma anche a rafforzare la fiducia nell'utilizzo dei nuovi canali. Gli istituti bancari, chiamati in causa da sindacati e associazioni dei consumatori, devono agire con responsabilità sociale, attivando progetti dedicati nelle comunità più colpite dalla desertificazione, sia virtuali che in presenza.
Oltre alla formazione tecnica, è importante diffondere la conoscenza su rischi e opportunità dei servizi digitali, guida all'adozione responsabile e consapevole di nuovi strumenti, e individuazione di forme di supporto per chi si trova temporaneamente escluso o in situazioni di fragilità.

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra