Pagare con Bancomat, Postepay e carte di credito comporta rischi crescenti tra furti, smarrimenti e truffe digitali. Analizziamo come difendersi, le tecniche dei truffatori e i diritti dei consumatori verso le banche.
Nell’era digitale, il ricorso a carte di pagamento elettroniche come Bancomat, Postepay e carte di credito è diventato imprescindibile per le transazioni quotidiane. Tuttavia, l’utilizzo crescente di questi strumenti nel contesto fisico e online determina un’esposizione a rischi di furto, smarrimento e truffe. Sottovalutare tali pericoli può comportare danni economici e perdite di dati sensibili. La protezione dei propri strumenti di pagamento non è solo una questione di sicurezza personale, ma anche di responsabilità finanziaria e tutela dei diritti. Comprendere le minacce e adottare comportamenti proattivi rappresenta oggi una priorità per chiunque interagisca con il denaro digitale.
Le principali tecniche di furto, smarrimento e frode su carte di pagamento
Il panorama delle frodi collegate alle carte di pagamento è vasto e in continua mutazione. Tecniche ormai consolidate convivono con nuovi schemi di truffa che sfruttano evoluzioni tecnologiche e vulnerabilità legate alla disattenzione umana. I rischi possono scaturire sia da azioni dirette come il furto o la clonazione della carta, sia da manovre indirette come la sottrazione dei dati sensibili tramite attacchi informatici. In particolare, gli strumenti più bersagliati sono carte contactless e virtuali, spesso utilizzate senza PIN per piccoli importi.
Tra le modalità di attacco più note rientrano:
- Prelievi fraudolenti mediante la duplicazione della carta;
- Smarrimento del supporto fisico con utilizzo illecito da parte di terzi;
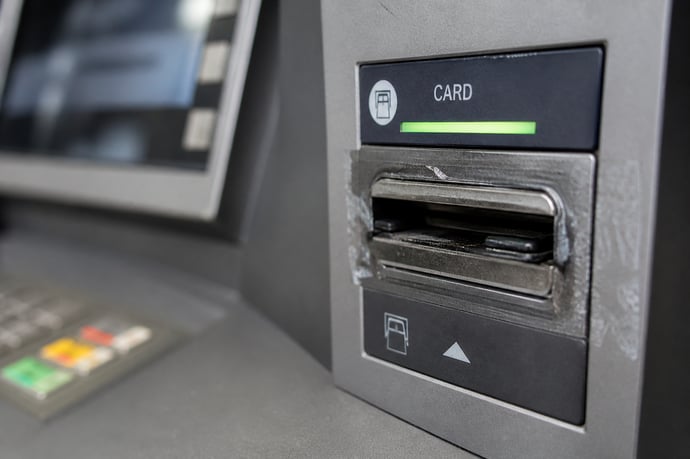
- Intercettazione dati tramite dispositivi infilati negli sportelli bancomat (skimmer e card trapper);
- Truffe che sfruttano comunicazioni false di istituti bancari per sottrarre credenziali (phishing, smishing, vishing);
- Illeciti legati a posizioni di pagamento contactless, dove i ladri utilizzano terminali POS portatili vicino al portafoglio delle vittime in luoghi affollati.
Skimming, cash trapping, phishing e nuove truffe digitali
Lo skimming rappresenta una delle minacce più insidiose per le carte fisiche: i truffatori applicano dispositivi ai terminali ATM o POS, in grado di copiare le informazioni dalla banda magnetica e, talvolta, di intercettare il PIN mediante telecamere nascoste o tastierini fasulli. Questa tecnica consente la creazione di duplicati per addebiti illegali o prelievi, spesso difficilmente tracciabili.
Altrettanto sfruttato è il cash trapping, che vede i criminali installare accessori sugli sportelli automatici per bloccare l'erogazione del denaro. La vittima, convinta che l’operazione non sia andata a buon fine, si allontana, lasciando alla banda la possibilità di prelevare il denaro “intrappolato”.
Sul versante digitale, phishing, smishing e vishing sono tecniche di ingegneria sociale che mirano a far comunicare alla vittima dati segreti come password e codici di sicurezza. Tramite email, SMS o telefonate che sembrano provenire da fonti affidabili, viene indotto l’inserimento dei dati su siti web o tramite chiamate fittizie. Di recente, si sono diffuse anche truffe con app contraffatte e attacchi via malware, che sfruttano la scarsa attenzione nella gestione delle password o l’utilizzo di reti Wi-Fi pubbliche.
Tra le nuove insidie, spicca la truffa con POS mobile: i ladri, dotati di dispositivi contactless, riescono a effettuare addebiti su carte avvicinate a meno di 4 cm, sottraendo importi anche senza PIN. Questa pratica, soprattutto su mezzi pubblici o in aree affollate, può generare furti multipli e difficili da individuare nell’immediato.
Come proteggersi: consigli pratici e tecnologie di prevenzione
La protezione dalle frodi e dai furti cui sono esposte le carte di pagamento richiede un mix di conoscenza, attenzione e utilizzo di strumenti tecnologici. I consigli considerati più efficaci dagli esperti sono:
- Attivazione delle notifiche push/SMS: ricevere un avviso in tempo reale per ogni transazione consente di bloccare subito eventuali operazioni non autorizzate.
- Gestione attenta dei dati sensibili: mai condividere PIN, password o codici OTP a terzi, nemmeno a presunti operatori bancari.
- Controllo visivo e fisico degli sportelli ATM: ispezionare la fessura della carta e il tastierino prima dell'uso, oltre a coprire la mano durante la digitazione del PIN.
- Utilizzo di custodie schermate RFID: essenziali per le carte contactless, impediscono la lettura dei dati a distanza.
- Abitudine a pagare con strumenti digitali: prediligere smartphone o wallet virtuali protetti da autenticazione biometrica riduce l'esposizione ai rischi fisici.
- Monitoraggio costante dell’estratto conto: consente di accorgersi rapidamente di operazioni sospette, anche di piccolo importo.
- Blocco tempestivo in caso di smarrimento o anomalie: avere a portata di mano il numero verde per il blocco istantaneo è buona pratica.
- Uso dell’autenticazione a due fattori (2FA): innalza il livello di sicurezza nelle operazioni digitali da PC o smartphone.
- Limitazione geografica (geoblocking) e limiti di spesa: opzioni per impedire utilizzi all’estero o massimali elevati non necessari.
- Evitare di collegarsi a reti Wi-Fi pubbliche per operazioni bancarie: tali reti possono essere intercettate dagli hacker.
- Creazione di carte virtuali usa e getta: raccomandate per acquisti online, evitano di esporre i dati reali della carta principale.
Diritti del consumatore e procedure per ottenere il rimborso dalle banche
Quando si subisce una frode, è indispensabile conoscere i propri diritti per poter avviare la procedura di rimborso nei confronti dell’istituto emittente. Secondo la Direttiva PSD2, pienamente recepita in Italia, la responsabilità del titolare della carta per operazioni non autorizzate si limita generalmente a 50 euro, salvo casi di dolo o colpa grave dimostrata dalla banca.
L’iter raccomandato in caso di furto, smarrimento o transazioni sconosciute è:
- Bloccare immediatamente la carta tramite servizio clienti;
- Presentare una segnalazione tempestiva attraverso i canali ufficiali dell’istituto;
- Contestare formalmente le operazioni non riconosciute (la banca deve rispondere entro 15 giorni lavorativi);
- Mantenere tutta la documentazione: SMS, email, estratto conto, schermate, numeri utilizzati dai truffatori;
- Valutare la presentazione di denuncia alle autorità, passaggio utile, ma non sempre richiesto per legge;
- In caso di risposta insoddisfacente o tardiva, rivolgersi all’Arbitro Bancario Finanziario (ABF) o alla Banca d’Italia per far valere i propri diritti.
La normativa si applica sia alle carte fisiche sia virtuali e le procedure possono differire tra banche e tra circuiti (Bancomat, Postepay, carte di credito emesse da istituti diversi), perciò è bene consultare il proprio contratto quadro o la policy dell’emittente. Le associazioni dei consumatori rappresentano un significativo aiuto nell'assistere i clienti nella contestazione e, se richiesto, nella preparazione del ricorso agli organismi di tutela.
Leggi anche
- Bancomat, Postepay e carte di credito, come proteggersi da furti, smarrimenti e frodi: tecniche e propri diritti verso le banche
- Le 10 spese fisse fantasma spesso dimenticate e sottovalutate che annullano i guadagni e come riuscire ad eliminarle
- I pagamenti in stablecoin nettamente migliori della carta di credito Visa e Mastercard ma rischi rimangono elevati

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra