I pagamenti in stablecoin nettamente migliori della carta di credito Visa e Mastercard ma rischi rimangono elevati
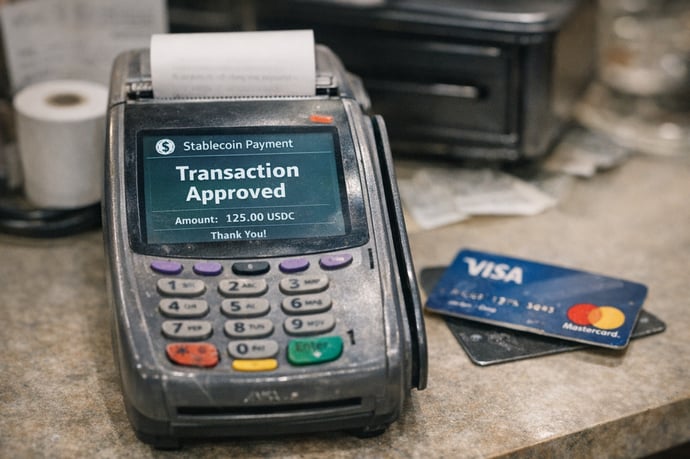
I pagamenti in stablecoin stanno rivoluzionando i sistemi tradizionali come Visa e Mastercard: velocità, costi ridotti e accessibilità globale si scontrano con rischi elevati di sicurezza e regolamentazione ancora incerta.
I sistemi di pagamento stanno vivendo una trasformazione grazie all'emergere delle valute digitali stabili, note come stablecoin. Questi nuovi strumenti digitali si stanno facendo rapidamente strada nell'ambiente delle transazioni, ponendosi come un'alternativa innovativa ai circuiti di credito tradizionali come Visa e Mastercard. L'opportunità di regolare i pagamenti con rapidità e trasparenza, anche fuori dagli orari bancari convenzionali, rappresenta un valore aggiunto sia per consumatori sia per esercenti.
Tuttavia, nonostante il crescente utilizzo delle stablecoin, le carte di credito convenzionali rimangono ancora oggi lo standard per la maggior parte delle transazioni internazionali e dei consumi ordinari. L'avvento delle stablecoin sta portando cambiamenti strutturali nel panorama dei pagamenti, generando interesse crescente da parte di fintech, istituti bancari e grandi provider finanziari, che vedono in questa tecnologia una leva competitiva e una nuova modalità di accesso ai mercati globali.
Cosa sono le stablecoin: funzionamento, tipologie e vantaggi
Le stablecoin sono criptovalute progettate per mantenere un valore stabile rispetto a un asset di riferimento, generalmente una valuta fiat come il dollaro o l'euro. La loro caratteristica principale è l'ancoraggio (pegging) al valore dell'asset sottostante. Il meccanismo di funzionamento varia a seconda della tipologia:
- Stablecoin fiat-collateralizzate: ogni unità è garantita da riserve equivalenti in valuta tradizionale o titoli a breve termine, come USDT (Tether) e USDC (USD Coin).
- Stablecoin crypto-collateralizzate: garantite da altre criptovalute depositate come collaterale, spesso con sovra-collateralizzazione, come DAI.
- Stablecoin algoritmiche: basate su algoritmi che regolano l'offerta per mantenere il valore stabile senza riserve fisiche, modello più fragile e discusso.
- Volatilità ridotta rispetto alle criptovalute pure.
- Velocità di trasferimento e liquidazione quasi istantanea, 24 ore su 24.
- Costi inferiori rispetto ai circuiti tradizionali.
- Utilità in contesti di instabilità valutaria, soprattutto nei mercati emergenti.
- Maggiore accessibilità a strumenti finanziari digitali anche in assenza di sistemi bancari efficienti.
L'ascesa dei pagamenti in stablecoin: dati di mercato e trend
Negli ultimi anni il volume delle transazioni in stablecoin è cresciuto con rapidità impressionante. Secondo le analisi di mercato, la spesa tramite carte collegate a stablecoin è passata da circa 100 milioni di dollari al mese a inizio 2023 oltre 1,5 miliardi di dollari a fine 2025. L'aumento, con un tasso annuo composto del 106%, segnala uno dei segmenti più in espansione nei pagamenti digitali. Il market annuale delle carte crypto ha superato i 18 miliardi di dollari, avvicinandosi ai trasferimenti peer-to-peer di stablecoin che si attestano a 19 miliardi. Nel dettaglio:
|
Anno |
Volume mensile carte crypto |
|
Inizio 2023 |
ca. 100 milioni USD |
|
Fine 2025 |
oltre 1,5 miliardi USD |
USDT resta la stablecoin più utilizzata su scala globale, ma l'adozione di USDC si rafforza in aree come India e Argentina. Fattori che guidano questa rapida crescita comprendono:
- L'aumento della domanda per pagamenti istantanei e transfrontalieri facilmente accessibili.
- L'ampliamento dell'offerta di carte crypto e servizi collegati ai principali circuiti finanziari.
- La crescente accettazione da parte di esercenti e piattaforme online.
L'integrazione delle stablecoin nei circuiti Visa e Mastercard
I principali player dei sistemi di pagamento, come Visa e Mastercard, stanno integrando attivamente le stablecoin all'interno dei loro circuiti. Visa, da anni leader nelle transazioni digitali, ha deciso di permettere il regolamento delle operazioni tramite USDC sulla blockchain Solana. Mastercard, dal canto suo, ha iniziato ad accettare pagamenti in stablecoin grazie a partnership con realtà come OKX e Nuvei, dando così ai merchant la possibilità di ricevere pagamenti tramite valute digitali stabili.
L'implementazione di queste strategie risponde alle seguenti esigenze:
- Riduzione dei tempi di regolamento: transazioni istantanee rispetto ai tradizionali tre giorni delle carte di credito.
- Flessibilità e inclusione: pagamenti gestibili 24/7 anche da chi non ha accesso a servizi bancari convenzionali o opera in Paesi emergenti.
- Innovazione nell'esperienza utente, grazie a strumenti come Mastercard Crypto Credential e servizi integrati di wallet.
Stablecoin vs carte di credito: velocità, costi e accessibilità
L'analisi delle differenze tra pagamenti con stablecoin e carte di credito mette in luce vantaggi comparativi rilevanti per le valute digitali stabili. I principali punti di confronto riguardano:
|
Parametro |
Carte di credito |
Stablecoin |
|
Velocità di regolamento |
Fino a 2-3 giorni |
Immediata (quasi istantanea) |
|
Costo delle commissioni |
Spesso 1-3% |
Generalmente più basso |
|
Accessibilità |
Richiede conto bancario |
Possibile solo con wallet digitale |
|
Disponibilità geografica |
Capillarità internazionale |
Crescente nei mercati emergenti |
|
Flessibilità d'uso |
Elevata su POS fisici |
In crescita tramite integrazione con circuiti esistenti |
Il quadro che emerge vede le stablecoin imporsi soprattutto per:
- Regolamento rapido e accesso senza limiti temporali.
- Costi di transazione contenuti.
- Inclusione di utenti non bancarizzati.
Rischi e criticità dei pagamenti in stablecoin
Nonostante i vantaggi, i pagamenti in stablecoin presentano rischi e sfide sul piano della sicurezza, della normativa e della fiducia degli utenti. Tra i principali punti di attenzione si evidenziano:
- Trasparenza e solidità dell'emittente: la garanzia del peg 1:1 con la valuta fiat richiede audit sulle riserve e chiarezza sulle modalità di gestione delle risorse.
- Regolamentazione ancora in evoluzione: solo di recente sono stati introdotti quadri normativi specifici come il Genius Act negli Stati Uniti, ma permangono differenze tra giurisdizioni che complicano l'adozione internazionale.
- Rischio di perdita del peg: come dimostrato da casi di stablecoin algoritmiche, la volatilità residua non può essere esclusa totalmente.
- Sicurezza informatica: exchange e wallet digitali sono esposti ad attacchi cyber; la conservazione delle private key resta una criticità per gli utenti meno esperti.
- Gestione della privacy: i pagamenti in stablecoin garantiscono tracciabilità, ma possono sollevare dubbi su anonimato e protezione dei dati personali.
- Fiducia centrale: la maggior parte delle stablecoin richiede comunque fiducia in player privati, sebbene la trasparenza in tempo reale delle riserve stia migliorando il contesto fiduciario.
L'evoluzione dei sistemi di pagamento digitali fa intravedere scenari inediti di coesistenza e competizione tra strumenti convenzionali e valute digitali stabili. Da una parte, l'adozione delle stablecoin da parte di grandi provider come Visa e Mastercard sta progressivamente ridisegnando le logiche dell'intermediazione finanziaria. Dall'altra, le iniziative di banche, fintech e persino retailer globali spingono verso modelli integrati, dove la distinzione tra tradizionale e digitale diventa sempre più sfumata.
Le principali direttrici di trasformazione possono essere riassunte in:
- Maggiore interoperabilità tra valuta fiat e asset digitali.
- Progressiva standardizzazione delle regole a tutela dell'utente e dell'emittente.
- Innovazioni tecnologiche che semplificano l'esperienza utente nel pagamento sia online che offline.
Leggi anche
- I pagamenti in stablecoin nettamente migliori della carta di credito Visa e Mastercard ma rischi rimangono elevati
- Pagamenti carte di credito e bancomat: scompare lo scontrino ma ci sarà la ricevuta del POS con tutti i dati
- Kit anticlonazione carte di credito e bancomat: che cosa sono, come funzionano, i migliori modelli e prezzi



Marcello Tansini
Nato a Milano nel 1979, laureato alla Bocconi dopo il liceo classico ai Salesiani di Milano. Uno dei pionieri dell'Internet italiano, uno dei fondatori tra l'altro del celebre sito degli anni 90-2000 webmasterpoint.org, si occupa di organizzare tutta la parte editoriale di Businessonline, ma scrive anche lui stesso sia sulle tematiche legate ai suoi studi che alle sue passioni. In modo particolar...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra