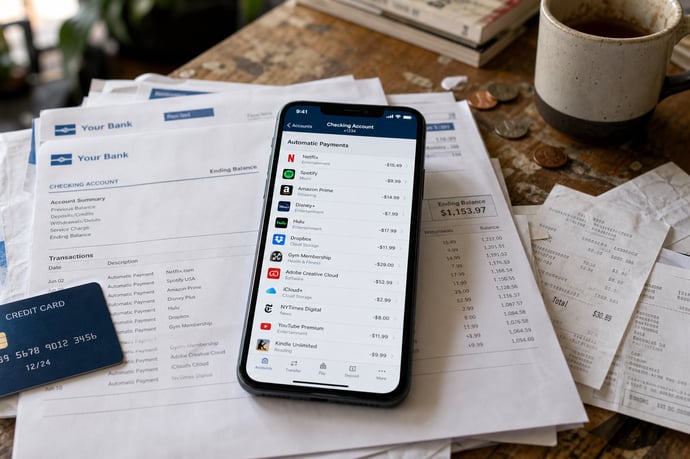
Ogni mese ci sono spese fisse invisibili che erodono i guadagni: abbonamenti dimenticati, addebiti automatici, piccoli vizi quotidiani e costi psicologici sottovalutati. Le 'spese fantasma' che permettono di recuperare risorse preziose ed evitare errori di gestione finanziaria.
I costi nascosti e ricorrenti stanno silenziosamente assottigliando le risorse economiche di milioni di famiglie. Senza una strategia per individuare e stroncare queste uscite, il budget familiare rischia di azzerare ogni possibilità concreta di risparmio o investimento. L’urgenza di affrontare il problema non è mai stata così alta, perché le "spese fantasma" continuano a incidere mese dopo mese, anche nei periodi in cui ogni euro è prezioso.
Queste perdite silenziose non solo compromettono gli obiettivi finanziari a lungo termine ma diventano la causa principale del senso di insoddisfazione nello stile di vita, anche quando lo stipendio sembra sufficiente. Individuare quelle uscite spesso invisibili rappresenta il primo passo per riprendere il controllo delle proprie finanze.
Dati e analisi specifiche mostrano che solo dopo aver identificato le perdite invisibili è possibile recuperare decine o centinaia di euro al mese, liberando liquidità immediata e aumentando la serenità finanziaria. Il percorso descritto, approfondito e supportato da esperienze reali, permette di trasformare questa urgenza in una vera occasione: liberarsi dalle spese fisse fantasma significa costruire le basi della ricchezza futura e riscoprire il valore di ogni scelta economica quotidiana.
Cosa sono le spese fisse fantasma, perché vengono sottovalutate e quanto possono costare
L’universo dei costi fissi che sfuggono al controllo è più vasto di quanto si creda. Si tratta di importi ricorrenti, spesso piccoli, che vengono periodicamente addebitati senza mai essere messi in discussione. Tali spese includono abbonamenti inattivi, servizi digitali, micro-rate e polizze inutili, ma anche supplementi bancari e costi amministrativi persi nei dettagli dell’estratto conto.
Mancanza di consapevolezza e automatismi del sistema bancario sono tra le cause principali: pochi controllano con attenzione i propri movimenti o si interrogano sulla reale utilità di ogni servizio. Molti italiani si accorgono delle spese fisse solo quando il saldo risulta inferiore alle aspettative o nel caso di un imprevisto finanziario imprevisto. La facilità con cui si attivano nuovi servizi o abbonamenti, alimentata da promozioni o offerte "a tempo limitato", aggiunge ulteriore complessità.
Differenza tra spese fisse e variabili:
- Spese fisse: Importi regolari e prevedibili, difficili da eliminare nel breve termine.
- Spese variabili: Uscite non programmabili, più facili da ridurre ma spesso trascurate nei bilanci domestici.
Ogni mese, dal tuo conto corrente escono decine di euro per servizi che hai dimenticato di avere, polizze che non sai di pagare e abbonamenti duplicati. Non sono spese "una tantum": sono spese fisse fantasma, ricorrenti e silenziose, che nel corso di un anno possono facilmente superare i 3.000 euro.
La cosa più insidiosa? Non le vedi. Non compaiono come una voce evidente in bolletta, ma come piccoli addebiti da 4,99 euro, 9,90 euro, 15 euro che, presi singolarmente, sembrano irrilevanti. Sommati, invece, valgono una vacanza, una rata di mutuo in più, o un fondo di emergenza mai costruito.
Vediamo dove si nascondono davvero.
Abbonamenti streaming e digitali dimenticati o duplicati
Le prime spese nascoste che costano 'invisibilmente' molto sono innanzitutto quelle relative agli abbonamenti tv:
Costo medio stimato: 300-600 euro all'anno
Netflix, Disney+, Prime Video, Spotify, iCloud, Google One, Dropbox, riviste digitali, app premium mai disdette dopo la prova gratuita. Il problema non è avere questi servizi, ma pagarne più di quanti se ne usino davvero, o pagare due volte lo stesso tipo di servizio (es. due cloud storage, due servizi musicali).
Come eliminarle:
- Fai un controllo trimestrale degli estratti conto cercando tutti gli addebiti ricorrenti.
- Usa un'app di gestione abbonamenti (o anche solo un foglio di calcolo) per mappare ogni servizio attivo.
- Cancella o metti in pausa ciò che non usi da più di 60 giorni.
- Valuta piani famiglia condivisi per dimezzare il costo pro capite.
Canone conto corrente e commissioni bancarie nascoste
Costo medio stimato: 100-250 euro all'annoCanone mensile, imposta di bollo, commissioni su prelievi contactless o all'estero, costi per invio estratto conto cartaceo, commissioni su bonifici SEPA non inclusi nel pacchetto: sono voci che raramente vengono ricontrollate dopo l'apertura del conto.
Come eliminarla:
- Confronta il tuo conto attuale con le offerte di conti online a zero spese (molte banche digitali non applicano canone sotto certe condizioni).
- Passa all'estratto conto digitale per evitare il costo dell'invio cartaceo.
- Verifica se rientri nei requisiti di esenzione dal canone (es. accredito stipendio, giovani under 30).
Polizze assicurative accessorie incluse "di default"
Costo medio stimato: 150-400 euro all'annoQueste spese includono assicurazioni sulla carta di credito, coperture furto/danni su elettrodomestici acquistati, polizze CPI (Credit Protection Insurance) collegate a prestiti o mutui, assicurazioni sul telefono: spesso vengono proposte al momento dell'acquisto e accettate senza troppa attenzione, restando attive per anni.
Come eliminarle:
- Rileggi i contratti di carte, prestiti e finanziamenti in corso per individuare polizze accessorie.
- Verifica se la copertura è realmente necessaria o se è già garantita da un'altra polizza che hai (es. RC casa, garanzia legale del produttore).
- Le polizze CPI sui finanziamenti sono quasi sempre facoltative: puoi chiederne la disdetta senza perdere il finanziamento.
Abbonamenti palestra, corsi e app fitness inutilizzati
Costo medio stimato: 300-700 euro all'annoÈ una delle spese fantasma più classiche: l'abbonamento annuale alla palestra pagato a gennaio con buoni propositi, poi frequentato per due mesi. Oppure app fitness premium con rinnovo automatico.
Come eliminarla:
- Preferisci abbonamenti mensili senza vincolo annuale finché non hai la certezza di un utilizzo costante.
- Segna in calendario la data di rinnovo automatico per decidere consapevolmente se proseguire.
- Valuta alternative gratuite o a consumo (pay-per-class) se la frequenza è irregolare.
Parcheggi, box auto e pertinenze sottoutilizzate
Costo medio stimato: 200-600 euro all'annoUn posto auto o un box pagato a canone fisso ma usato solo in parte, oppure un secondo abbonamento parcheggio per un'auto che non si usa più quotidianamente.
Come eliminarla:
- Valuta se puoi subaffittare il box/posto auto nei periodi di non utilizzo.
- Confronta il costo dell'abbonamento con l'uso effettivo: a volte il pagamento a consumo conviene di più.
Licenze software e spazio cloud extra mai ridimensionati
Costo medio stimato: 100-300 euro all'annoQueste spese comprendono piani cloud potenziati attivati per un progetto specifico e mai declassati, licenze software professionali pagate anche dopo aver cambiato lavoro o smesso un'attività, spazio di archiviazione extra che non serve più.
Come eliminarle:
- Rivedi ogni sei mesi i piani cloud e software attivi in base allo spazio/funzionalità realmente usati.
- Elimina file pesanti e inutili prima di pagare un upgrade di spazio.
- Disdici licenze professionali legate a un lavoro che non svolgi più.
Assicurazione auto e moto rinnovata tacitamente
Costo medio stimato: 150-400 euro all'anno di sovrapprezzoLe compagnie assicurative spesso applicano aumenti automatici al rinnovo, confidando sul fatto che la maggior parte dei clienti non confronta le tariffe ogni anno. Restare fedeli alla stessa compagnia per inerzia è una delle spese fantasma più costose in assoluto.
Come eliminarla:
- Confronta le tariffe con un comparatore online almeno 30 giorni prima della scadenza.
- Contatta la tua compagnia comunicando i preventivi ricevuti: spesso applicano sconti pur di non perderti come cliente.
- Verifica la classe di merito e valuta scatole nere se compatibili con uno sconto significativo.
Bollette luce e gas su tariffe non aggiornate
Costo medio stimato: 200-500 euro all'annoRestare su un vecchio contratto di mercato tutelato o su un'offerta di mercato libero non più competitiva è una perdita silenziosa ma costante, che si nota solo confrontando le offerte disponibili oggi.
Come eliminarla:
- Il conisglio è quello di confrontare periodicamente le offerte luce e gas tramite il portale ufficiale ARERA o comparatori indipendenti.
- Verifica la potenza impegnata: spesso si paga per una potenza superiore a quella realmente necessaria.
- Controlla se hai diritto a bonus sociali o agevolazioni non richieste.
Spese condominiali per servizi non necessari o non contestati
Costo medio stimato: 150-350 euro all'annoLe prinicipali spese condominiali riguardano contratti di manutenzione ascensore, pulizie o giardinaggio stipulati anni fa a tariffe superiori alla media di mercato, servizi doppi (es. assicurazione condominio e assicurazione personale che coprono lo stesso rischio) mai razionalizzati.
Come eliminarle:
- Chiedi in assemblea di rivedere periodicamente i contratti dei fornitori condominiali con nuovi preventivi.
- Verifica le voci di spesa nel rendiconto annuale e chiedi chiarimenti su costi poco trasparenti.
Piani telefonici e roaming sovradimensionati
Costo medio stimato: 100-300 euro all'annoTali costi includono piani con giga, minuti o SMS ben superiori al consumo reale, opzioni extra attivate per errore o dimenticanza, doppie SIM per lavoro e privato quando una sola basterebbe con un piano più capiente.
Come eliminarla:
- Controlla i consumi reali dell'ultimo trimestre dall'app del tuo operatore.
- Passa a operatori virtuali (MVNO) spesso più economici a parità di servizi.
- Disattiva le opzioni extra non necessarie (roaming, segreteria a pagamento, servizi a valore aggiunto).
Come evitare di pagare tanto le cosidette spese fantasma
E' possibile di pagare troppo le cosiddette spese fantasma solo mappandole, ad esempio facendo una lista ad hoc delle proprie uscite: in questo modo si possono eliminare i costi nascosti che abbattono i risparmi.Le strategie più efficaci sono le seguenti:
- Controlla i movimenti ricorrenti sul conto corrente e sulle carte negli ultimi 6-12 mesi, cercando addebiti con lo stesso importo e la stessa descrizione.
- Per capire cosa eliminare subito, chiediti per ogni servizio: "L'ho usato almeno 3 volte nell'ultimo mese?". Se la risposta è no, è un costo superfluo.
- Ogni volta che attivi un nuovo servizio, soprattutto se offre "30 giorni gratis", imposta subito un promemoria sul calendario del telefono 3 giorni prima della scadenza.
- Ruota gli abbonamenti. Non serve avere Netflix tutto l'anno. Abbonati 2-3 mesi, guarda quello che ti interessa, disdici e passa a un altro servizio.
- Avere una carta prepagata dedicata solo agli abbonamenti online, ricaricata con un budget mensile preciso: se il saldo non basta, il nuovo abbonamento non parte o viene rifiutato, costringendoti a fare una scelta.
Leggi anche
- Le 10 spese fisse fantasma spesso dimenticate e sottovalutate che annullano i guadagni e come riuscire ad eliminarle
- I pagamenti in stablecoin nettamente migliori della carta di credito Visa e Mastercard ma rischi rimangono elevati
- Pagamenti carte di credito e bancomat: scompare lo scontrino ma ci sarà la ricevuta del POS con tutti i dati


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra