Bce, rialzo tassi nel 2026 e taglio nel 2027: quanto cambia la rata del mutuo e se conviene aspettare per comprare casa
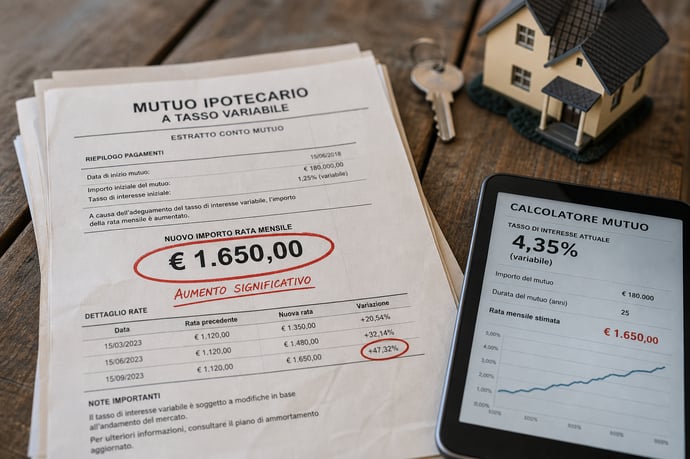
Le decisioni della BCE su rialzo e taglio dei tassi tra 2026 e 2027 influenzano profondamente mutui e mercato immobiliare. L'articolo analizza cause, impatti su rate e scelte d'acquisto, offrendo scenari e consigli pratici.
L’annuncio di un nuovo rialzo dei tassi da parte della Banca centrale europea rappresenta un punto di svolta per famiglie e operatori del mercato immobiliare. Negli ultimi mesi, la scelta di aumentare il costo del denaro si inserisce in una fase di forte incertezza, legata alle tensioni geopolitiche e alle ripercussioni economiche internazionali. Molti cittadini che hanno sottoscritto un mutuo, specialmente a tasso variabile, stanno già verificando gli effetti immediati sui propri bilanci familiari: anche solo pochi punti base in più possono significare centinaia di euro annui aggiuntivi.
Il fenomeno non riguarda solo chi ha già un finanziamento in corso, ma anche coloro che stanno valutando l'acquisto di una casa o la richiesta di un nuovo mutuo. In parallelo, il settore immobiliare mostra segnali contrastanti: alcune città italiane hanno registrato un incremento delle compravendite, mentre altre segnalano una flessione, riflettendo la reazione diversificata del mercato a questi rapidi cambiamenti. Comprendere come si evolveranno i tassi nei prossimi mesi e quali conseguenze concrete potranno avere su rate e scelte di investimento è oggi sempre più importante.
Perché la BCE alza i tassi: inflazione, scenari e conseguenze
L’ultimo intervento della BCE segue una fase di pressioni inflazionistiche crescenti sull’Eurozona, stimolate principalmente dalla crisi energetica innescata dal conflitto in Medio Oriente. Il rialzo dei prezzi di energia e materie prime è stato il fattore principale che ha imposto all’istituto centrale la scelta del rialzo dei tassi. L’obiettivo dichiarato consiste nel contrastare un’inflazione che, secondo le più recenti stime di Eurostat, ha toccato il 3,2% a maggio 2026, con la sola componente energetica in aumento di oltre il 10%.
La presidente Christine Lagarde ha più volte sottolineato come la scelta sia stata presa su basi unanimi, evidenziando la volontà della BCE di preservare la stabilità dei prezzi e prevenire pericolose derive nelle aspettative di inflazione da parte di imprese e cittadini. Le nuove stime indicano che l’inflazione tende a restare sopra il 3% fino a inizio 2027, con una successiva rapida discesa verso il target del 2% nella seconda metà dell’anno. Parallelamente, tuttavia, le proiezioni di crescita del PIL sono state riviste al ribasso: si prevede infatti un +0,8% per quest'anno e un +1,2% per il prossimo.
Le ripercussioni non sono quindi solo immediate ma anche prospettiche: l’incertezza sui mercati internazionali e la fragilità della crescita nell’Eurozona impongono prudenza nelle decisioni finanziarie di famiglie e imprese. L’intervento BCE, volto a raffreddare la dinamica dei prezzi, rischia d’altra parte di frenare la ripresa, esponendo alcune economie a rischi di stagnazione prolungata.
Come cambia la rata del mutuo dopo il rialzo BCE: simulazioni ed esempi
Con la stretta sui tassi di interesse decisa dalla BCE a giugno 2026, sono molte le famiglie italiane che vedono immediatamente modificata la propria rata del mutuo. Analizzando i dati diffusi dalle principali piattaforme di confronto online e dalle associazioni dei consumatori, si osserva già oggi un aumento compreso tra i 15 e i 25 euro al mese su mutui standard a tasso variabile con importi tipici tra 125.000 e 150.000 euro e durata di 25 anni. Su base annua, ciò comporta una spesa aggiuntiva tra i 180 e i 300 euro per nucleo familiare.
Secondo i calcoli effettuati da Facile.it, un mutuo tipo da 126.000 euro a 25 anni, dopo il recente incremento di 25 punti base, registra una rata mensile salita da circa 590 euro a 606 euro. I tassi, che già a marzo avevano anticipato l’andamento restrittivo della banca centrale, erano passati dal 2,01% di febbraio al 2,31% di giugno sull’Euribor a tre mesi.
Le simulazioni elaborate su un mutuo trentennale da 150.000 euro stimano un aumento dell’incidenza della rata di circa 20 euro mensili ogni 0,25% di rialzo del tasso. Anche in presenza di futuri aumenti, la maggiore spesa annua rischia di superare i 300 euro per molte famiglie. Per importi più elevati, ad esempio 220.000 euro a 25 anni, si arriva già a un incremento di circa 30-35 euro mensili per un singolo aumento di 0,25 punti:
|
Importo mutuo |
Durata |
Aumento rata mensile stimato (+0,25%) |
|
100.000 € |
25 anni |
+ 20 € |
|
126.000 € |
25 anni |
+ 16 € |
|
150.000 € |
30 anni |
+ 20 € |
|
220.000 € |
25 anni |
+ 35 € |
L'aumento viene percepito in modo diseguale: chi ha sottoscritto il mutuo negli ultimi anni, con lunga durata residua, vede l’impatto maggiore, mentre le posizioni in fase di ammortamento avanzata registrano incrementi più contenuti, perché si riduce la quota interessi sulla rata. Per chi invece ha scelto il tasso fisso, la situazione resta stabile, ma sottoscrivere oggi un fisso comporta condizioni meno favorevoli rispetto al passato, con offerte che riflettono la nuova configurazione dei tassi di mercato.
Prospettive per il 2026-2027: tassi, mutui variabili e fissi a confronto
Guardando alle previsioni per la fine del 2026 e il 2027, gli esperti indicano la possibilità di un ulteriore rialzo dei tassi BCE nel breve periodo, seguito da una stabilizzazione e un successivo taglio entro il 2027. Le attuali proiezioni Euribor, integrate negli indici utilizzati per i mutui a tasso variabile, suggeriscono che le rate continueranno a salire almeno fino ai primi mesi del prossimo anno, per poi subire progressivamente un alleggerimento.
Secondo diverse simulazioni, le ipotesi per fine 2026 vedono la rata di un mutuo tipo da 126.000 euro a 25 anni avvicinarsi a quota 626 euro contro i 578 euro di inizio anno. Situazione simile per il mutuo trentennale da 150.000 euro, il cui costo mensile variabile potrebbe superare i 620 euro in caso di rinnovo dei rialzi.
Il confronto tra mutuo a tasso fisso e quello variabile risulta interessante in questo scenario:
- Il variabile resta oggi più conveniente nel breve periodo, grazie a rate inferiori di oltre 100 euro rispetto al fisso per importi tra 150 e 200 mila euro.
- Il vantaggio del variabile potrebbe però ridursi drasticamente qualora i rialzi proseguissero oppure la BCE tardasse nel taglio previsto per il 2027.
- Il tasso fisso, seppure più costoso oggi, assicura protezione da ulteriori aumenti e rimane preferito da una larga maggioranza di richiedenti.
Conviene comprare casa ora o aspettare il taglio dei tassi previsto nel 2027?
La scelta del momento ottimale per acquistare un’abitazione dipende oggi da una pluralità di fattori, certamente influenzati dalla prospettiva che la BCE possa ridurre i tassi nel 2027. I potenziali acquirenti e chi deve accendere un nuovo mutuo si trovano di fronte a un bivio. Se da un lato vi è il rischio concreto che ulteriori rialzi nel breve termine rendano più oneroso l’accesso al credito, dall’altro l’attesa di una riduzione dei tassi può tradursi in condizioni di finanziamento migliori nel medio periodo.
I dati evidenziano che il tasso fisso proposto dalle banche incorpora già parte delle aspettative sui futuri ribassi, ma resta sensibilmente più alto rispetto al variabile. Chi acquista ora affronta rate più elevate, ma con la sicurezza di bloccare il costo per tutta la durata; chi attende il 2027 potrebbe trovare condizioni più favorevoli, sempre che il prezzo degli immobili non salga e la disponibilità di credito rimanga stabile. Ecco alcune riflessioni:
- Acquisto immediato: garantisce la disponibilità dell’immobile desiderato, ma espone a condizioni di tasso meno vantaggiose rispetto alle attese future.
- Attesa fino al 2027: offre margine per beneficiare di un eventuale taglio dei tassi, ma comporta il rischio di perdere occasioni di acquisto attuali e richieste più severe dalle banche in caso di peggioramento delle condizioni economiche generali.
Leggi anche
- Bce, rialzo tassi nel 2026 e taglio nel 2027: quanto cambia la rata del mutuo e se conviene aspettare per comprare casa
- Cosa cambia davvero per i clienti Mps e Banco Bpm su conti correnti, mutui e azioni dopo la fusione saltata
- Banche con utili record, ma 11,5 milioni di italiani rimangono senza filiale in 6 mesi: come proteggersi e le soluzioni

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra