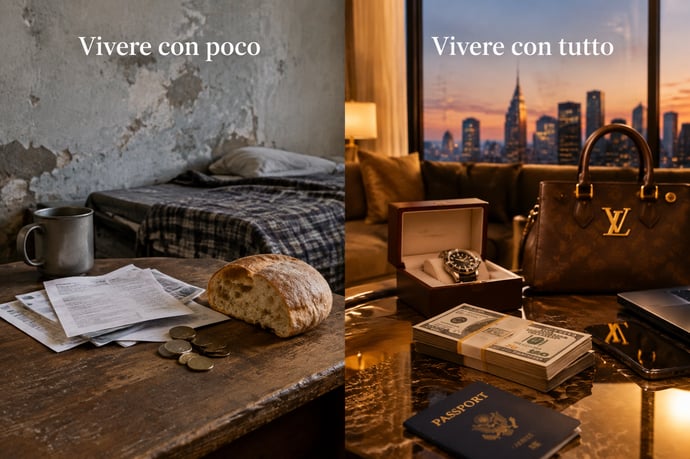
'eredità è l'unica vera staffetta generazionale in grado di cambiare la vita di milioni di italiani. Ma la tendenza sta cambiando: sempre più nonni e genitori scelgono di godersi i frutti dei propri sacrifici.
Per decenni la mobilità sociale in Italia è stata affidata a tre strumenti: studio, lavoro e risparmio. Oggi, però, chi guarda ai numeri del mercato del lavoro, ai salari fermi e al costo crescente di casa e servizi si accorge che questi strumenti, da soli, non bastano più a garantire un salto di qualità. Esiste una sola leva capace di modificare in modo radicale la vita di una persona, a prescindere dalla fascia di reddito di partenza: l'eredità.
Che si tratti di un appartamento di famiglia, di risparmi accumulati in decenni o di un'attività avviata dai genitori, il passaggio di patrimonio tra generazioni sta diventando il vero motore della ricchezza individuale. Ed è una staffetta che, per ragioni demografiche, sta per entrare nel vivo come hanno spiegato in diversi studi Bankitalia, Istat e INPS con un passaggio di ricchezze e patrimoni che vale centinaia di miliardi in Italia
Che cos'è la staffetta generazionale e perché oggi coincide con l'eredità
Il termine staffetta generazionale evoca di solito il ricambio sul lavoro: chi va in pensione lascia spazio ai giovani. Nella pratica, però, quel meccanismo ha funzionato solo in parte. I giovani entrano nel mercato del lavoro più tardi, con contratti meno stabili e stipendi che faticano a seguire il costo della vita.
Il vero testimone che passa di mano, oggi, è un altro, e vale a dire l'eredità, il patrimonio accumulato dalla generazione dei baby boomer, nata tra il dopoguerra e gli anni Sessanta. Si tratta di persone che hanno vissuto una lunga stagione di crescita economica, hanno potuto acquistare casa a condizioni favorevoli e hanno risparmiato con una costanza che alle generazioni successive appare quasi irripetibile.
Per questo molti economisti parlano di grande trasferimento di ricchezza: un passaggio di beni, immobili e liquidità che nei prossimi anni coinvolgerà una quota enorme delle famiglie italiane. Non è una previsione ottimistica, ma una conseguenza dell'invecchiamento della popolazione e dell'elevata propensione al risparmio e alla proprietà della casa che caratterizza il nostro Paese.
Benestanti, poveri o ricchi: l'eredità cambia le regole per tutti
L'eredità tocca tutte le categorie sociali, ma con effetti molto diversi:
Per le famiglie benestanti, l'eredità è la conferma e la prosecuzione di un benessere già acquisito. Consente di consolidare il patrimonio, diversificare gli investimenti e garantire ai figli una partenza agevolata.
Per le famiglie ricche, il tema è quello della gestione: pianificazione successoria, holding di famiglia, patti e trust servono a evitare dispersioni, conflitti e un carico fiscale evitabile.
Per chi parte da una condizione modesta, anche un piccolo patrimonio può fare la differenza: una casa di proprietà senza mutuo, un conto con qualche decina di migliaia di euro, un terreno. Sono beni che permettono di azzerare un affitto, avviare un'attività o affrontare con meno ansia imprevisti e spese importanti.
La differenza decisiva, tuttavia, non è tra chi ha tanto e chi ha poco, ma tra chi erediterà e chi no. Due persone con lo stesso stipendio possono avere un tenore di vita molto diverso se una delle due può contare su una casa di famiglia. È qui che l'eredità diventa, di fatto, l'unica forma di staffetta generazionale davvero capace di spostare gli equilibri.
Fin qui il quadro tradizionale. Ma c'è un elemento nuovo che sta cambiando la narrazione: sempre più anziani scelgono di non destinare ogni euro agli eredi e di godersi i risultati di una vita di impegno e sacrifici.
Le ragioni della nuova tendenza sono diverse e, a ben vedere, comprensibili:
- Si vive più a lungo e più in salute. Una persona di settant'anni oggi ha davanti a sé molti anni attivi, in cui viaggiare, coltivare passioni e stare con gli altri.
- Le spese sanitarie e di assistenza pesano. Molti preferiscono tenere una riserva per non gravare sui figli in caso di non autosufficienza.
- Cambia la mentalità. L'idea che il genitore debba sacrificarsi fino all'ultimo per lasciare il massimo ai discendenti perde terreno rispetto a un approccio più equilibrato.
- Si ritiene che l'autonomia faccia bene ai giovani. Alcuni genitori vedono nell'eredità totale un rischio di disincentivo all'impegno personale.
Cosa significa per chi si aspetta di ereditare e normativa in vigore
Per i potenziali eredi, la notizia merita un'attenta riflessione. L'eredità non è più una certezza matematica. Una parte del patrimonio potrebbe essere spesa, donata in vita, destinata a cure e assistenza o a progetti personali dei genitori.
Contare su un'eredità come piano finanziario principale è quindi un errore strategico. Meglio considerarla un possibile bonus e continuare a costruire la propria sicurezza economica con risparmio, previdenza complementare e investimenti. Chi erediterà, inoltre, riceverà probabilmente beni in età più avanzata rispetto al passato, quando le esigenze economiche più pressanti, come l'acquisto della prima casa o la crescita dei figli, sono già state affrontate.
In Italia l'eredità non è libera del tutto. Il codice civile tutela i familiari più stretti con la quota legittima, cioè una porzione del patrimonio che spetta per legge a coniuge, figli e, in alcuni casi, ascendenti. Solo la restante parte, detta quota disponibile, può essere lasciata a chi si desidera, per esempio a un nipote, a un amico o a un ente benefico.
Questo significa che chi vuole godersi il proprio patrimonio in vita ha margini di libertà ampi, perché ciò che spende o dona durante l'esistenza non è soggetto agli stessi vincoli. Occorre però attenzione alle donazioni, che possono essere contestate dagli eredi se ledono la quota legittima.
Sul piano fiscale, l'imposta di successione prevede aliquote e franchigie differenti in base al grado di parentela. Per coniuge e figli sono previste una franchigia generosa e un'aliquota contenuta, mentre per fratelli e altri parenti le condizioni sono meno favorevoli. Trattandosi di norme soggette ad aggiornamenti, è sempre opportuno verificare le regole in vigore con un notaio o un commercialista.
Come pianificare il passaggio generazionale senza rinunciare a vivere
Per chi possiede un patrimonio e vuole conciliare serenità personale e tutela degli eredi, esistono strumenti concreti:
1. Il testamento. Resta il documento più importante. Permette di distribuire la quota disponibile secondo la propria volontà ed evita incertezze e liti tra familiari.
2. Le donazioni in vita. Consentono di aiutare figli e nipoti quando ne hanno più bisogno, per esempio per l'acquisto della casa, e di vedere gli effetti concreti del proprio gesto.
3. La nuda proprietà. Si può cedere un immobile mantenendone l'usufrutto: si continua ad abitarlo, mentre la proprietà passa ai discendenti.
4. Le polizze vita e i prodotti previdenziali. Offrono vantaggi sulla trasmissione del capitale e sulla liquidità disponibile, entro i limiti previsti dalla normativa.
5. Gli strumenti di liquidità sulla casa. Per chi ha un immobile di valore ma poca liquidità, esistono soluzioni che permettono di trasformarlo in risorse per le esigenze quotidiane, come la vendita con riserva di usufrutto o il prestito vitalizio ipotecario. Vanno valutati con attenzione, perché incidono sul patrimonio che resterà agli eredi.
Forse l'aspetto più sottovalutato dell'intera questione è la comunicazione. In molte famiglie il tema dell'eredità è un tabù: i genitori non ne parlano per pudore o scaramanzia, i figli non osano chiedere per timore di apparire interessati.
Il risultato è spesso un cumulo di aspettative non dette e incomprensioni che esplodono al momento della successione. Un confronto sereno, magari con il supporto di un professionista, aiuta a chiarire le intenzioni, a evitare sorprese e a rafforzare i legami. Dire apertamente "voglio godermi una parte dei miei risparmi" non toglie nulla all'affetto verso i figli: lo mette in chiaro e lo protegge dai fraintendimenti.
Dunque, riassumendo i punti chiave:
- L'eredità è oggi la sola forma di staffetta generazionale capace di cambiare davvero la vita di benestanti, ricchi e anche di chi parte da condizioni modeste.
- Il grande trasferimento di ricchezza dei baby boomer è un fenomeno reale, legato a demografia, risparmio e proprietà immobiliare.
- Cresce la tendenza a non lasciare tutto a figli e nipoti, preferendo godersi i frutti di una vita di sacrifici.
- Chi attende un'eredità farebbe bene a non farne il perno della propria pianificazione finanziaria.
- Una buona pianificazione successoria, fatta di testamento, donazioni, strumenti sull'immobile e dialogo in famiglia, tutela sia chi lascia sia chi riceve.
Leggi anche
- Benestanti, poveri o ricchi: la nuova e unica forma di staffetta generazionale per migliorare la propria vita sta per arrivare
- Eredità, come ottenere tutta la casa e pagare meno la quota agli altri eredi grazie al diritto di abitazione
- A 30 anni riceve un'eredita di 800mila dalla zia malata, gli altri parenti non ci stanno: la doppia decisione dei tribunali

Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra