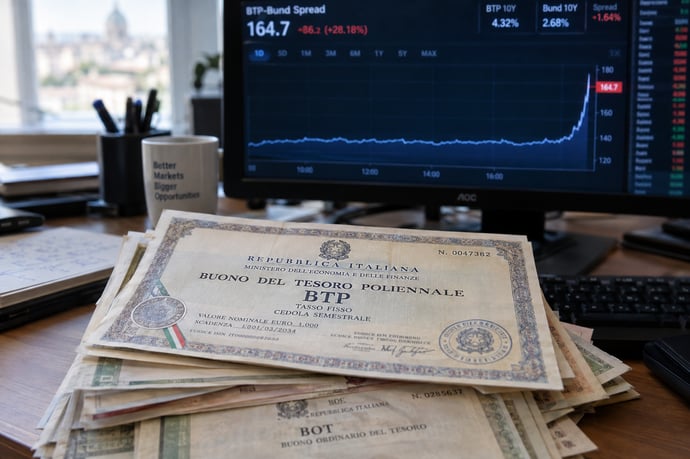
Spread in aumento, rendimenti sotto osservazione e tensioni geopolitiche riaccendono i timori per Btp e Bot. Il paragone con il 2022 è inevitabile: ecco cosa dicono i mercati e quali rischi indicano gli esperti.
Mohit Kumar, capo economista per l’Europa e responsabile della strategia sui tassi di Jefferies; Mike Bell, responsabile della strategia di mercato di RBC BlueBay Asset Management; Jenny Zeng, Chief Investment Officer della piattaforma Global Fixed Income di Allianz Global Investors. Sono i tre esperti le cui analisi aiutano a interpretare le tensioni sulle obbligazioni e a valutare quanto sia fondato il confronto con il 2022. Le loro letture affrontano aspetti diversi: inflazione e debiti pubblici, vendite che alimentano nuovi ribassi, opportunità offerte dai rendimenti più elevati.
BTP e BOT rischiano davvero di trascinare i risparmiatori in una nuova crisi obbligazionaria? Le perdite di prezzo possono aggravarsi, soprattutto sulle scadenze lunghe, ma equiparare ogni aumento dello spread a un’emergenza sul debito italiano porta fuori strada. Per capire che cosa sta accadendo bisogna distinguere il rendimento complessivo dei titoli, il premio richiesto rispetto alla Germania e la sensibilità delle diverse obbligazioni ai movimenti dei tassi.
Le opinioni riportate riguardano il mercato obbligazionario internazionale e le sue prospettive. Il loro collegamento con BTP e BOT deriva dai meccanismi attraverso cui le tensioni globali si trasmettono ai titoli italiani: nessuno dei tre interventi citati costituisce una previsione specifica di una nuova crisi italiana identica a quella del 2022.
Spread in crescita, ma l’ultima seduta ha registrato un recupero
L’inizio di ottobre ha riportato il debito italiano sotto pressione. Il primo ottobre 2026, ANSA ha segnalato un rendimento del BTP decennale al 4,69% e uno spread con il Bund a 118,5 punti base. Nella seduta seguente il differenziale ha aperto a 126 punti, per poi chiudere a 114,6, mentre il rendimento italiano è sceso al 4,6%. La tensione è quindi aumentata nei giorni precedenti, ma venerdì 2 ottobre si è verificato un parziale recupero.
Questa sequenza impedisce di raccontare il movimento come una salita continua. Una giornata di recupero può attenuare le perdite senza risolvere le cause del nervosismo; allo stesso modo, un’impennata durante gli scambi richiede di essere distinta dal valore registrato a fine seduta.
Lo spread misura la differenza fra due rendimenti, quello del BTP e quello del Bund di pari scadenza. Se gli investitori acquistano titoli tedeschi e ne fanno scendere il rendimento, il differenziale può allargarsi anche quando il rendimento italiano resta stabile. Il numero va quindi letto insieme all’andamento di entrambi i titoli.
Perché torna il confronto con il 2022
Nel 2022 l’inflazione spinse la BCE ad abbandonare rapidamente la stagione dei tassi negativi. Il tasso sui depositi passò dal meno 0,50% di inizio anno al 2% di dicembre, con una stretta che modificò le condizioni di finanziamento e il valore delle obbligazioni già emesse.
I titoli che offrivano interessi modesti dovettero confrontarsi con nuove emissioni più remunerative. Il conseguente adeguamento dei prezzi colpì soprattutto le obbligazioni a tasso fisso con scadenze lontane: per renderle competitive, il mercato ne ridusse il valore.
Un confronto numerico chiarisce la differenza fra allora e oggi. Il 7 ottobre 2022 lo spread BTP-Bund sfiorò i 250 punti base, mentre il rendimento italiano raggiunse il 4,68%. A inizio ottobre 2026 il decennale è tornato su rendimenti vicini, con un differenziale rispetto alla Germania molto inferiore.
L’analogia riguarda dunque il costo del denaro e il rischio di svalutazione dei titoli. Il premio relativo richiesto all’Italia racconta una situazione diversa. Un rendimento elevato può far perdere valore ai BTP anche con uno spread lontano dai livelli del 2022.
Mohit Kumar: inflazione, deficit e nuove emissioni pesano insieme
La prima opinione mette al centro la pressione esercitata dai fondamentali economici. Mohit Kumar ha indicato inflazione, deficit pubblici e quantità di debito da collocare fra i fattori che continuano a gravare sul mercato. Nelle dichiarazioni riportate dal Financial Times e ripubblicate dall’Irish Times il primo ottobre, l’economista osserva anche che la volatilità rende gli investitori riluttanti a intervenire con nuovi acquisti.
Il quarto ottobre Kumar ha ribadito al Financial Times la propria preoccupazione per i deficit, rilevando l’assenza, a suo giudizio, di interventi delle grandi economie sufficienti a contenerli nei dodici mesi successivi. La sua lettura concentra l’attenzione sulla sostenibilità della domanda di debito, oltre che sul percorso dei prezzi al consumo.
Applicata ai titoli italiani, questa analisi suggerisce una questione precisa: quanto rendimento dovrà offrire il Tesoro per attirare compratori in un mercato affollato di emissioni? Si tratta di una conseguenza economica della lettura di Kumar, non di una sua previsione sul prossimo livello dello spread.
Per lo Stato, rendimenti più alti incidono progressivamente sul costo del rifinanziamento. Per il risparmiatore, invece, possono produrre effetti opposti: svalutare un titolo già acquistato oppure rendere più remunerativo un nuovo investimento.
Mike Bell: le vendite possono alimentare altre vendite
La seconda lettura riguarda il funzionamento del mercato durante le fasi più turbolente. Mike Bell, nelle dichiarazioni pubblicate il primo ottobre dal Financial Times e riprese dall’Irish Times, ha descritto investitori costretti a chiudere posizioni oppure intenzionati a vendere perché vedono i rendimenti continuare a salire.
Il punto è la possibilità di un movimento che si amplifica: i prezzi scendono, alcune posizioni diventano difficili da mantenere e le vendite conseguenti esercitano altra pressione. Il ribasso può quindi essere accentuato dalla gestione delle posizioni, oltre che da nuove informazioni sull’inflazione o sui bilanci pubblici.
Per chi osserva il proprio BTP, questa distinzione aiuta a interpretare una perdita improvvisa. Un calo della quotazione può riflettere anche il comportamento degli operatori e il bisogno di ridurre l’esposizione. Da solo, non dimostra che lo Stato sia prossimo a interrompere i pagamenti.
La lettura di Bell spiega perché le correzioni possano diventare rapide e difficili da prevedere. Non offre, invece, una data certa per la fine delle vendite.
Jenny Zeng: rendimenti più alti possono aprire opportunità
La terza opinione considera anche il vantaggio che prezzi inferiori possono offrire ai nuovi investitori. In un intervento firmato e pubblicato il 2 settembre 2026, Jenny Zeng ha ricondotto il rialzo dei rendimenti europei a tre fattori: trasmissione delle tensioni internazionali, incertezza politica e maggiore tenuta dell’economia dell’Eurozona. Nella sua analisi, una parte del movimento riflette prospettive economiche più solide, accanto ai rischi fiscali.
Zeng indica nei rendimenti superiori una possibile fonte di reddito più interessante per gli investitori di lungo periodo. La sua posizione resta selettiva: privilegia opportunità fra Paesi e scadenze, evitando di concentrare la strategia su una grande scommessa sulla direzione dei tassi.
Nell’analisi AllianzGI del 15 settembre, firmata insieme a Georgios Georgiou, questa impostazione viene sviluppata come un possibile cambio di regime rispetto all’epoca del denaro quasi gratuito. Le obbligazioni diventano meno care e remunerano maggiormente chi le acquista, ma la gestione deve adattarsi a inflazione, deficit e concorrenza per il capitale.
È una valutazione precedente alle ultime turbolenze di ottobre, quindi non va presentata come un commento formulato dopo quelle sedute. Il suo contributo al confronto resta chiaro: un aumento dei rendimenti può generare perdite nell’immediato e, nello stesso tempo, migliorare le condizioni di partenza di un nuovo investimento.
Quanto è concreto il rischio di rivivere il 2022?
Le tre opinioni portano a una risposta articolata. Kumar evidenzia le pressioni economiche che possono mantenere alti i rendimenti; Bell spiega come le vendite possano amplificare il movimento; Zeng individua opportunità selettive nelle nuove valutazioni. Nessuna delle analisi citate consente di dichiarare inevitabile una replica del 2022.
Lo scenario più difficile per i BTP sarebbe una combinazione di inflazione persistente, aspettative di tassi più elevati e aumento del premio richiesto sul debito italiano. Il rischio di prezzo crescerebbe soprattutto sulle obbligazioni con maggiore duration. Un raffreddamento delle pressioni inflazionistiche e una stabilizzazione della domanda di titoli potrebbero invece attenuare le tensioni: sono scenari, non risultati acquisiti.
BTP e BOT possono attraversare nuove fasi di volatilità, ma la loro vulnerabilità è diversa. Il confronto con il 2022 serve a ricordare quanto possano perdere valore le obbligazioni quando cambiano i rendimenti. Per valutare il rischio concreto di un investimento, la sola lettura dello spread resta insufficiente: contano prezzo pagato, scadenza, flussi previsti e momento in cui il capitale dovrà tornare disponibile.

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra