La conferma del rating italiano da parte di Moody’s offre un nuovo riferimento a chi possiede BTP e BOT. Tra rendimenti, aste ed emissioni in arrivo, durata, cedole e inflazione restano centrali per valutare opportunità e rischi.
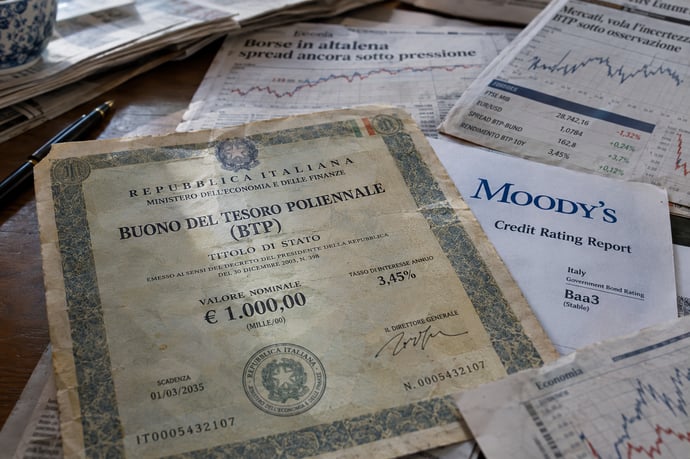
Nella serata del 25 settembre 2026 Moody's ha completato la revisione periodica sull'Italia confermando il rating Baa2 e l'outlook stabile, senza annunciare né lasciar presagire nuove azioni nel breve periodo. La notizia, arrivata in un momento delicato per i mercati obbligazionari globali, scossi dal rialzo generalizzato dei rendimenti, rassicura chi detiene titoli di Stato italiani e chi valuta di investirci nei prossimi mesi. L'agenzia sottolinea la resilienza dell'economia italiana allo shock energetico legato al conflitto in Medio Oriente, rivedendo al rialzo la stima di crescita del Pil 2026 allo 0,8%. Ma il quadro non è privo di ombre, a partire dal debito pubblico e dal costo crescente degli interessi.
Cosa ha detto davvero Moody's sull'Italia
Il giudizio si fonda su un'economia definita ampia, diversificata e ad alto reddito, sostenuta da una solida base di investitori domestici che finanzia il debito pubblico e da un ancoraggio istituzionale all'Unione Europea e all'area euro. Moody's prevede un deficit al 3% del Pil nel 2026 e al 2,9% nel 2027, in lieve calo rispetto al 3,1% del 2025, e stima che il rapporto debito/Pil si stabilizzi intorno al 138% nel biennio 2026-2027, per poi iniziare una discesa graduale grazie ad avanzi primari solidi. Il rovescio della medaglia è la spesa per interessi, che secondo alcune analisi salirà al 4,2% del Pil nel 2026 dal 3,8% del 2025, complice il recente rialzo dei rendimenti a livello globale.
Un rating sovrano esprime la valutazione di un’agenzia sulla capacità e sulla volontà di uno Stato di onorare il debito. La conferma da parte di Moody’s indica che, nel momento della valutazione, l’agenzia non ha modificato il giudizio assegnato all’Italia. Per interpretarla servono però anche la categoria del rating, l’eventuale outlook e la motivazione analitica pubblicata dall’agenzia: senza questi dettagli non è corretto attribuire alla decisione effetti più specifici o presentarla come una promozione.
Per gli investitori, il segnale è soprattutto informativo. Una conferma può contribuire a mantenere continuità nella percezione del rischio sovrano, ma non stabilisce da sola il prezzo dei BTP né il rendimento delle nuove emissioni. Sul mercato secondario i prezzi si muovono in funzione della domanda e dell’offerta: se i rendimenti richiesti aumentano, le quotazioni dei titoli già emessi tendono a scendere, con un impatto più marcato, a parità di condizioni, sui bond con scadenze più lontane.
Il giudizio delle agenzie va inoltre distinto dal rischio di mercato. Il primo riguarda la valutazione del credito dell’emittente; il secondo comprende le oscillazioni dei prezzi prima della scadenza. Chi conserva un titolo fino al rimborso riceve, salvo eventi di credito e nei limiti delle condizioni contrattuali, capitale nominale e cedole previste; chi vende prima può realizzare una plusvalenza o una perdita. La conferma del rating, quindi, non protegge da una vendita in perdita.
È opportuno leggere il verdetto insieme ai fondamentali: crescita, saldo di bilancio, costo degli interessi e traiettoria del debito. Anche le decisioni della Banca centrale europea incidono sul costo del denaro e sulle aspettative dei mercati. La valutazione Moody’s è un tassello, non una previsione certa dei rendimenti né una raccomandazione personalizzata. Per un giudizio aggiornato vanno consultati il comunicato integrale dell’agenzia e i documenti ufficiali del Tesoro, verificando data e contenuto delle informazioni.
Cosa aspettarsi per chi ha già Btp o Bot in portafoglio
Per chi possiede Btp o Bot, una conferma del rating con outlook stabile è una notizia rassicurante, non entusiasmante. Significa che il rischio di un declassamento imminente, che avrebbe potuto spingere al ribasso i prezzi dei titoli già in circolazione, si allontana. Chi ha comprato Btp a lunga scadenza vede quindi confermata la sostenibilità percepita del credito italiano, un elemento che tende a contenere lo spread rispetto al Bund tedesco e a sostenere le quotazioni sul mercato secondario. Non si tratta però di un miglioramento del merito di credito: l'Italia resta due gradini sopra il livello "junk" nella scala Moody's, e il peso del debito pubblico continua a limitare i margini di manovra futuri. Chi detiene Bot, strumenti a breve termine, risente meno di queste dinamiche, ma beneficia comunque di un contesto di fiducia che riduce la probabilità di tensioni improvvise sui rendimenti a breve.
Cosa aspettarsi per chi investirà nei prossimi mesi
Per chi valuta di investire nei prossimi mesi in titoli di Stato italiani, la conferma di Moody's arriva in un momento in cui i rendimenti sono già saliti a livello globale, offrendo cedole potenzialmente più interessanti rispetto a un anno fa. Un rating stabile riduce il rischio di sorprese negative nel breve periodo, ma non elimina le incognite legate al debito pubblico elevato e alla necessità di mantenere un orientamento di bilancio prudente, come richiesto dalla stessa Moody's. Le nuove emissioni di Btp e Bot dovrebbero continuare a muoversi in linea con l'andamento dei tassi Bce e con il clima generale sui mercati obbligazionari, più che con variazioni improvvise del giudizio sul credito italiano. Chi punta a diversificare tra scadenze brevi e lunghe potrà considerare questo contesto come relativamente favorevole per bloccare rendimenti, mantenendo comunque presente che il giudizio di altre agenzie, come S&P e Fitch, nelle prossime revisioni potrebbe introdurre ulteriori elementi di valutazione.
Nonostante il tono complessivamente rassicurante, Moody's non nasconde che l'elevato debito pubblico italiano resta il principale fattore di rischio strutturale, capace di limitare la flessibilità di bilancio del Paese in caso di nuovi shock economici o geopolitici. La stabilizzazione del rapporto debito/Pil al 138% non equivale a una riduzione significativa, e la crescita moderata prevista per gli anni a venire non offre margini ampi per accelerare il consolidamento dei conti pubblici. Anche l'Istat, nei giorni scorsi, ha confermato che il deficit 2025 si è attestato al 3,08%, appena sopra la soglia europea del 3%, un dato che rinvia l'uscita dalla procedura per disavanzo eccessivo al 2027.
Un quadro di stabilità, non di svolta
Il verdetto di Moody's fotografa un'Italia che tiene, ma non cambia di categoria. Per chi ha Btp o Bot in portafoglio, la conferma del rating riduce l'incertezza di breve periodo e sostiene il valore dei titoli già detenuti; per chi si affaccia ora sul mercato obbligazionario italiano, rappresenta un contesto relativamente sereno in cui valutare nuovi acquisti, senza però perdere di vista che il nodo del debito pubblico resta irrisolto. Le prossime revisioni delle agenzie di rating, insieme all'evoluzione dei tassi Bce e alle tensioni geopolitiche internazionali, continueranno a essere le variabili da monitorare per chi ha scelto o sceglierà i titoli di Stato italiani come parte della propria strategia di investimento.
Per chi possiede già titoli italiani, la conferma di Moody’s non determina da sola la necessità di vendere o mantenere. La scelta dipende da scadenza, prezzo di carico, bisogno di liquidità e peso dei BTP o BOT nel portafoglio. Chi non vende prima della scadenza non subisce direttamente una perdita di prezzo realizzata, ma resta esposto al rischio dell’emittente, all’inflazione e al costo opportunità rispetto a nuovi rendimenti disponibili.
Nei prossimi mesi il mercato continuerà a reagire ai tassi BCE, ai dati sui prezzi, alle finanze pubbliche e agli eventi geopolitici. Un rating confermato è un segnale da inserire in questa valutazione, non una garanzia contro spread più ampi o quotazioni in calo. Le aste e le emissioni annunciate mostrano il fabbisogno e le scadenze offerte dal Tesoro; non anticipano con certezza il rendimento futuro.
In termini pratici, la risposta a cosa aspettarsi dagli investimenti in BTP e BOT dopo il verdetto Moody’s è quindi condizionata: continuità del giudizio sul credito, ma prezzi e rendimenti ancora sensibili al contesto. Una valutazione informata distingue cedola, rendimento effettivo e rendimento reale, e tiene conto della possibilità di perdita in caso di vendita anticipata. I dati citati descrivono programmi e stime ufficiali riferiti al 2026; prima di prendere decisioni occorre verificare le comunicazioni più recenti del MEF, dell’agenzia di rating e dell’intermediario.

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra