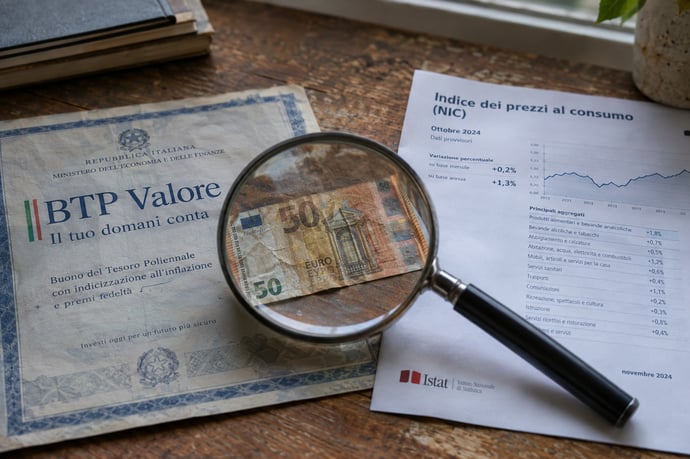
Con l’inflazione al 4,2%, il rendimento netto del BTP Valore potrebbe non bastare a proteggere il potere d’acquisto. Per capire il risultato reale contano periodo e indice, cedole, premio fedeltà e durata dell’investimento.
Su 10.000 euro, un rendimento netto del 3,6% aggiunge 360 euro nominali in un anno. Con prezzi cresciuti del 4,2%, però, quei 10.360 euro hanno un potere d’acquisto inferiore a quello del capitale iniziale. Il calcolo è 10.360 diviso 1,042: il risultato equivale a circa 9.942 euro, con una perdita reale di circa 58 euro, pari allo 0,58%. Il BTP Valore annunciato per il collocamento di ottobre 2026 offre un esempio concreto per il confronto. Il 3,6% è la media approssimativa delle cedole nette minime sull’intera durata, premio fedeltà escluso.
Il 4,2% dell’inflazione: periodo e indice
Il 4,2% corrisponde alla variazione tendenziale registrata a settembre 2026 dall’indice nazionale dei prezzi al consumo per l’intera collettività, al lordo dei tabacchi, il NIC. In altre parole, il livello medio dei prezzi misurato dall’Istat è risultato superiore del 4,2% rispetto a settembre 2025. Nel confronto con agosto 2026 l’aumento è stato dello 0,7%.
Il NIC descrive l’andamento medio dei prezzi dei consumi delle famiglie residenti in Italia. Le spese di ogni nucleo hanno però un peso diverso: il rincaro percepito dipende da ciò che si acquista e dalla quota del bilancio destinata ai singoli consumi. Per mettere a confronto un investimento e un dato generale, l’indice offre un riferimento omogeneo e verificabile.
Il confronto tra rendimento netto del 3,6% e inflazione al 4,2% riguarda una simulazione semplificata su un anno. La differenza aritmetica è di 0,6 punti percentuali; considerando l’effetto composto, il calcolo del potere d’acquisto restituisce una perdita reale dello 0,58%. L’importo di circa 60 euro ogni 10.000 investiti è un arrotondamento: con queste ipotesi il risultato è di circa 58 euro.
Le cedole previste per il BTP Valore
Per l’emissione del BTP Valore con scadenza nel 2031, il Ministero dell’Economia e delle Finanze ha annunciato tassi cedolari minimi annui crescenti. Sono previsti il 3,7% per il primo e il secondo anno, il 4,2% per il terzo e il quarto e il 4,7% per il quinto. Le cedole vengono pagate ogni trimestre. Alla chiusura del collocamento i tassi definitivi possono essere confermati oppure rivisti al rialzo:
| Periodo del titolo | Tasso lordo minimo annuo | Tasso netto indicativo |
| Primo e secondo anno | 3,7% | 3,2375% |
| Terzo e quarto anno | 4,2% | 3,675% |
| Quinto anno | 4,7% | 4,1125% |
I valori netti riportati in tabella tengono conto dell’aliquota del 12,5% sugli interessi dei titoli di Stato: per calcolarli si moltiplica ogni cedola lorda per 0,875. Su 10.000 euro nominali, una cedola annua lorda al 3,7% vale 370 euro. Tolta l’imposta, restano 323,75 euro, prima degli eventuali costi e oneri legati al conto titoli.
La media aritmetica dei tassi lordi minimi previsti nei cinque anni è circa il 4,1%. Dopo l’imposta del 12,5%, la media netta delle cedole è circa il 3,59%, arrotondabile al 3,6%. Il tasso netto indicativo dei primi due anni è invece circa il 3,24%. Con un’inflazione al 4,2%, il confronto semplificato per quel periodo dà una perdita di potere d’acquisto vicina allo 0,92%: circa 92 euro su 10.000, nell’ipotesi che l’inflazione resti a quel livello per un anno.
Come incide il premio fedeltà
Per chi acquista durante il collocamento iniziale e conserva il titolo fino alla scadenza, il BTP Valore prevede un premio fedeltà pari allo 0,8% del capitale nominale. Su 10.000 euro il premio lordo sarebbe di 80 euro; con la tassazione del 12,5%, il valore netto indicativo scende a 70 euro. Viene corrisposto alla scadenza e resta separato dalle cedole trimestrali.
Nel calcolo del rendimento complessivo entrano il premio, tutte le cedole nette e il rimborso del capitale, ciascuno con la propria data di pagamento. Dividere il premio netto per cinque anni dà un contributo medio di circa lo 0,14% annuo. Per ottenere il rendimento effettivo annualizzato occorre invece considerare quando arrivano i pagamenti; incide anche l’eventuale reinvestimento delle cedole.
Il premio è legato alle condizioni previste per l’emissione: acquisto durante il collocamento e detenzione del titolo fino alla scadenza. Chi vende prima perde il diritto a questa componente. Sul mercato secondario il prezzo di vendita può essere più alto o più basso di quello pagato e risente anche dell’andamento dei tassi d’interesse.
Le cedole step-up seguono un calendario stabilito in anticipo e aumentano secondo le scadenze previste. Il capitale rimborsato alla scadenza resta quello nominale investito, nel rispetto delle condizioni contrattuali. Quando i prezzi salgono, il capitale non viene rivalutato automaticamente: il BTP Valore mantiene le caratteristiche indicate per l’emissione.
Il dato del 4,2% registrato a settembre 2026 serve a misurare quanto un rendimento nominale possa compensare i rincari. Nei prossimi anni l’inflazione potrà scendere, restare alta o aumentare, e il valore osservato per un mese non anticipa l’andamento dell’intera vita del titolo.
Per questa emissione il 3,6% circa rappresenta la media delle cedole minime nette sull’intero piano. Il tasso cambia nel tempo; il rendimento reale di ciascun anno dipenderà dall’inflazione effettiva e dall’importo netto incassato in quel periodo.
Il confronto annuo e il rendimento a scadenza
Chi acquista durante il collocamento al prezzo di emissione deve considerare, per valutare il risultato complessivo, il capitale rimborsato, le cedole trimestrali, le imposte, il premio fedeltà e i costi. Il confronto tra una cedola e l’inflazione misura il potere d’acquisto nel periodo. Il rendimento totale, invece, comprende flussi distribuiti su più anni, il cui valore dipende anche dal momento in cui vengono ricevuti.
Acquistando sul mercato secondario cambiano prezzo e rendimento rispetto a quelli dell’emissione. Pagare più di 100 euro per ogni 100 di valore nominale comporta una condizione di partenza diversa dall’acquisto sotto la pari. Conta anche l’eventuale vendita anticipata: con un rialzo dei tassi di mercato il prezzo del titolo può scendere, mentre se i tassi diminuiscono può salire. Il rimborso alla pari è previsto alla scadenza; prima di quella data, l’esito della vendita dipende dal prezzo di mercato.
Per stimare il rendimento a scadenza servono i flussi effettivi, il prezzo d’acquisto e le condizioni applicabili al singolo investitore. Va considerato anche il reinvestimento delle cedole. Se vengono spese, non generano altri interessi; se vengono reinvestite, il tasso ottenibile in futuro resta da determinare. La media netta del 3,6% non sostituisce il calcolo basato su questi elementi.
Il BTP Valore può interessare chi cerca cedole trimestrali prefissate, ha un orizzonte coerente con la scadenza e accetta le oscillazioni del prezzo in caso di vendita anticipata. Il premio fedeltà può migliorare il risultato di chi mantiene il titolo fino al termine. Il suo effetto va calcolato insieme agli altri flussi e all’inflazione.
Prima di decidere, è utile mettere a confronto alcuni elementi:
- il rendimento netto delle cedole nei singoli periodi, oltre alla media sull’intera durata;
- l’inflazione attesa per l’orizzonte dell’investimento e il dato tendenziale di settembre 2026;
- la possibilità di conservare il titolo fino alla scadenza e gli effetti di una vendita anticipata;
- il rendimento a scadenza rispetto ad altri titoli di Stato e strumenti con durata e rischio comparabili;
- il trattamento fiscale, gli oneri del conto titoli e l’eventuale reinvestimento delle cedole.
Leggi anche
- Btp Valore e inflazione al 4,2%: con il 3,6% netto il guadagno reale oggi rischia di essere negativo
- Btp Valore e Btp Valore Insieme, attenzione ai tassi Bce: come cambia il rendimento se salgono o scendono
- Btp Valore e Valore Insieme dal 19 ottobre: come dividere 10.000 euro o più tra cedole e maxicedola per investire al meglio

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra