Dal 19 ottobre 2026 arrivano due BTP Valore gemelli, con modalità diverse di pagamento degli interessi. Cedole, rendimenti, rischi, acquisto e agevolazioni fiscali aiutano a capire quale titolo si adatta meglio alle proprie esigenze.
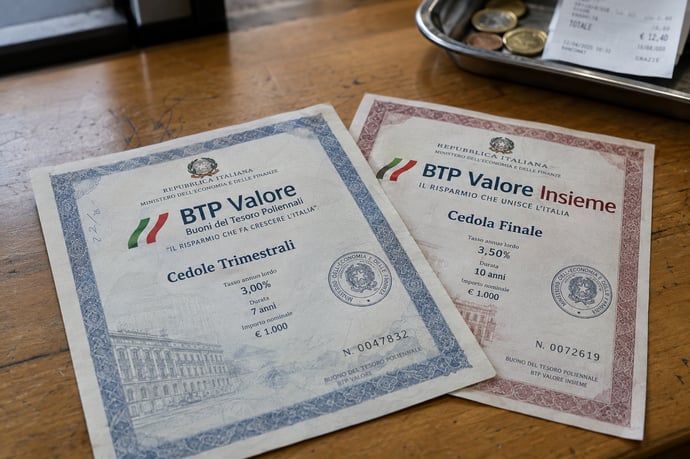
Dal 19 al 23 ottobre 2026 il Tesoro collocherà per la prima volta due BTP Valore contemporaneamente, entrambi con durata di cinque anni e riservati ai risparmiatori retail. Si potranno sottoscrivere in alternativa oppure combinare nello stesso portafoglio. La differenza principale è il momento in cui si incassano gli interessi: il BTP Valore tradizionale paga cedole trimestrali crescenti, mentre il nuovo BTP Valore Insieme concentra la cedola alla scadenza. I tassi minimi garantiti e i codici ISIN saranno comunicati il 16 ottobre; fino ad allora il confronto riguarda soprattutto struttura, liquidità e rischi, non un rendimento già noto.
BTP Valore e BTP Valore Insieme: differenze tra cedole trimestrali e cedola finale
I due titoli hanno la stessa scadenza quinquennale, ma distribuiscono gli interessi in modo diverso. Il BTP Valore prevede pagamenti ogni tre mesi e cedole crescenti secondo un meccanismo step-up. Il profilo dei tassi, cioè le percentuali applicate nei diversi periodi, sarà pubblicato prima dell’apertura del collocamento. Gli accrediti consentono di disporre progressivamente della remunerazione senza attendere il rimborso finale.
Il BTP Valore Insieme, invece, non stacca cedole durante la vita del titolo: riconosce una cedola unica alla scadenza, insieme al rimborso del capitale nominale. La remunerazione è quindi differita e il risparmiatore non può usare gli interessi maturati prima del termine, salvo vendere il titolo sul mercato. Il meccanismo economico è costruito per tenere conto del tempo trascorso prima dell’incasso; non basta confrontare la cedola finale con una singola cedola trimestrale per stabilire quale titolo renda di più.
In entrambi i casi il capitale viene rimborsato alla pari, cioè al valore nominale, alla scadenza, secondo le condizioni dell’emissione. La periodicità degli interessi non modifica la durata contrattuale, ma incide sui flussi di cassa e sulla liquidità disponibile nel frattempo. Chi riceve cedole può spenderle, accantonarle o reinvestirle; il risultato del reinvestimento dipenderà dai tassi disponibili e non è garantito dal titolo.
È possibile acquistare uno solo dei due strumenti oppure ripartire l’investimento fra entrambi. Per confrontarli correttamente occorrerà considerare le condizioni definitive, la modalità di calcolo della cedola unica e la propria necessità di liquidità, non soltanto il nome o l’importo nominale dei pagamenti.
Rendimenti equivalenti, tassi minimi e come valutare la convenienza
Il MEF ha indicato che, pur con scadenze dei pagamenti diverse, i due BTP potranno offrire rendimenti finanziariamente equivalenti all’emissione. L’equivalenza va letta considerando il valore del denaro nel tempo: una somma incassata oggi non ha lo stesso valore finanziario di una somma identica ricevuta fra cinque anni. Per questo il confronto non si riduce a sommare gli importi lordi delle cedole.
I tassi minimi garantiti e gli ISIN saranno resi noti venerdì 16 ottobre. I livelli annunciati sono minimi: alla fine del collocamento il Tesoro potrà confermarli oppure aumentarli in presenza di condizioni di mercato che lo giustifichino. Non è corretto indicare oggi un guadagno certo, né proiettare sui nuovi titoli i rendimenti di emissioni precedenti: le condizioni definitive non sono ancora disponibili.
Per valutare la convenienza, il risparmiatore dovrà confrontare il rendimento effettivo dei due strumenti con quello di BTP di durata analoga già negoziati, tenendo conto del prezzo di acquisto, della tassazione e della tempistica dei flussi. Un tasso cedolare nominale, preso da solo, non esprime necessariamente il rendimento complessivo. Nel BTP tradizionale rileva anche l’eventuale reinvestimento delle cedole; nel BTP Insieme conta il differimento dell’incasso. Le ipotesi di reinvestimento sono scenari, non promesse contrattuali.
Andranno verificate anche le condizioni definitive sull’eventuale premio finale: non va incluso nei calcoli in assenza di un annuncio ufficiale. Una stima personale può essere utile solo se esplicita le ipotesi adottate, ad esempio capitale investito, tassi per ciascun periodo e trattamento fiscale. Il rendimento netto sarà inferiore a quello lordo per effetto dell’imposta sugli interessi e può risentire dei costi del conto titoli. La scelta, dunque, dipende dai numeri ufficiali e dal valore attribuito alla disponibilità anticipata dei pagamenti.
A chi conviene ciascun titolo: reddito periodico o interessi a scadenza
La scelta del BTP dipende prima di tutto da come si intende utilizzare il risparmio. Il titolo con cedole trimestrali può risultare più adatto a chi cerca entrate periodiche programmabili, per esempio per integrare il reddito o alimentare un piano di risparmio. Le cedole crescenti offrono flussi distribuiti nel quinquennio, ma non equivalgono a un reddito mensile e non proteggono automaticamente dall’inflazione.
Per chi non ha bisogno degli interessi prima della scadenza, BTP Valore Insieme concentra la remunerazione in un unico pagamento finale. Può essere coerente con un obiettivo finanziario fissato a cinque anni, purché il capitale non serva nel frattempo e l’investitore sia consapevole che la liquidità resta meno accessibile. La cedola finale non è, di per sé, un rendimento superiore: secondo l’impostazione del MEF, il confronto finanziario all’emissione è equivalente, a parità delle condizioni previste.
La decisione può considerare anche la gestione pratica delle somme. Con le cedole periodiche è necessario decidere che cosa fare degli accrediti: spenderli, lasciarli sul conto o reinvestirli, con rendimenti futuri incerti. Con la soluzione a cedola unica non si gestiscono incassi intermedi, ma si rinuncia alla loro disponibilità e si concentra il flusso alla fine. Nessuna delle due formule è universalmente migliore.
Chi preferisce non puntare tutto su un’unica modalità può sottoscrivere entrambi i titoli, destinando a ciascuno una quota coerente con le proprie esigenze di spesa e con le scadenze degli obiettivi. Prima di investire è opportuno mantenere una riserva separata per gli imprevisti e valutare l’orizzonte temporale complessivo: un titolo di Stato a cinque anni non dovrebbe essere confuso con un deposito a vista. La scelta va inserita nel quadro delle proprie disponibilità, non basata soltanto sulla frequenza di pagamento.
Rischio di tasso e vendita prima della scadenza: cosa cambia tra i due BTP
Il rimborso alla pari vale alla scadenza naturale; non garantisce di recuperare lo stesso importo se si vende prima. I titoli saranno negoziabili sul mercato secondario e il prezzo potrà salire o scendere in base ai rendimenti di mercato, al tempo residuo e alle condizioni dell’emittente. In generale, se i rendimenti salgono, il prezzo delle obbligazioni già in circolazione tende a diminuire; se scendono, tende a salire.
La distribuzione dei pagamenti influisce sulla sensibilità alle variazioni dei tassi. A parità di altre condizioni, ricevere cedole prima riduce la duration finanziaria rispetto a un titolo che concentra l’intero interesse alla fine. Il BTP Valore Insieme può quindi mostrare oscillazioni di prezzo lievemente più ampie: più marcate in caso di rialzo dei rendimenti e, in senso opposto, potenzialmente maggiori in caso di discesa. L’entità effettiva dipenderà dai tassi e dalle caratteristiche definitive; la differenza non consente di prevedere con certezza il prezzo futuro.
Per chi conserva il titolo fino alla scadenza, le oscillazioni intermedie non modificano i flussi contrattuali, salvo eventi legati al rischio dell’emittente. Restano però il rischio sovrano e quello d’inflazione: un rendimento nominale fisso può perdere potere d’acquisto se i prezzi aumentano più del previsto. Chi potrebbe aver bisogno del capitale prima dei cinque anni dovrebbe valutare con attenzione la possibilità di vendere a un prezzo inferiore a quello pagato, soprattutto nel caso della cedola unica.
Leggi anche
- Btp Valore o Btp Valore Insieme dal 19 ottobre 2026, perché lo Stato ha deciso di emettere due 2 titoli gemelli e differenze
- Btp, Bot e titoli di Stato, date e tipologie di ottobre 2026: 5 aste previste a cui si aggiunge il nuovo Btp Valore in doppia versione
- Btp e Bot: gli scenari sui guadagni o perdite per chi li ha già o chi li vuole comprare dopo verdetto di Moody's

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra