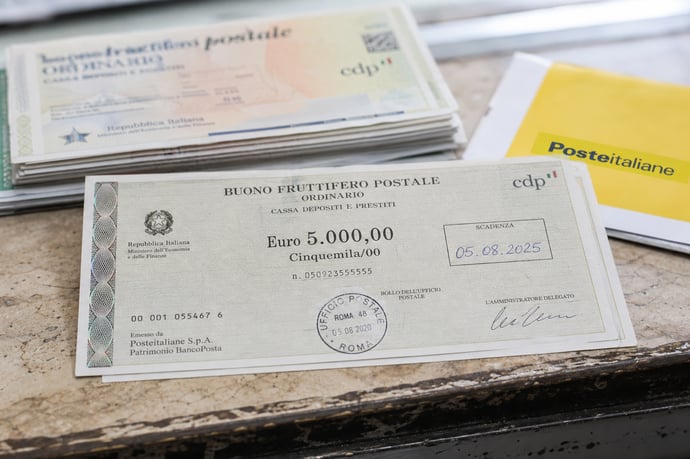
Molti risparmiatori si trovano con buoni postali in scadenza o appena scaduti e non sanno quali opportunità li attendano. Regole, rischi, tipologie di nuovi buoni e strategie per ottenere il massimo.
Molti risparmiatori italiani si trovano, ogni anno, a gestire la scadenza di buoni fruttiferi postali: strumenti affidabili e molto diffusi, spesso sottoscritti negli anni per mettere da parte i propri risparmi in una soluzione considerata sicura. Ciò che non tutti sanno è che prossimità alla scadenza o il rimborso di un buono postale possono offrire l'accesso a nuove opportunità, sia in termini di rimborsi che per ottenere condizioni migliorative su nuovi prodotti.
L'evoluzione delle proposte postali, soprattutto dopo il 2026, ha introdotto versioni dedicate di buoni riservate esclusivamente a chi sta rimborsando vecchi titoli o ne ha in scadenza. Parliamo di offerte come il Rinnova, che garantiscono condizioni di rendimento superiori rispetto ai prodotti standard presenti sul mercato. Questa possibilità permette di trasformare una semplice scadenza in un'occasione di vantaggio finanziario, evitando l'errore di sottoscrivere la versione base con rendimenti inferiori.
Comprendere bene termini come prescrizione, tempi per agire e le modalità di rimborso è imprescindibile per valorizzare al meglio il proprio risparmio postale e accedere a soluzioni più profittevoli. Nei passaggi successivi saranno illustrati i punti chiave sul funzionamento dei buoni, le possibilità di rimborso, le differenze tra le nuove versioni ad alto rendimento e le principali attenzioni da adottare per non perdere valore né opportunità.
Cos'è un buono fruttifero postale e come funziona la scadenza
I buoni fruttiferi postali rappresentano uno degli strumenti di risparmio più longevi e riconosciuti in Italia: sono emessi da Cassa Depositi e Prestiti e distribuiti da Poste Italiane. Il loro successo deriva dalla garanzia pubblica, semplicità gestionale, assenza di spese di sottoscrizione e dalla facilità di rimborso.
Sottoscrivendo un buono, il risparmiatore presta capitale allo Stato e viene poi restituito, a scadenza, con gli interessi maturati. Oggi esistono diverse tipologie:
- Buoni ordinari ventennali
- Emissioni con tassi crescenti
- Soluzioni a breve termine, indicizzate o dedicate ai minori
Ogni buono fruttifero ha una durata predefinita (da pochi mesi a oltre 20 anni), indicata sul foglio informativo e stampata sui buoni cartacei. Alla scadenza, il titolo cessa di produrre interessi, ma non perde immediatamente il proprio valore: rimane rimborsabile per i dieci anni successivi, periodo nel quale si può ancora ritirare il capitale e gli interessi maturati.
A differenza di altri strumenti finanziari, i buoni postali non subiscono le regole del bail-in bancario e presentano una tassazione agevolata sugli interessi. Grazie a queste caratteristiche, sono considerati strumenti di investimento prudenti e trasparenti, adatti a varie fasce di risparmiatori.
Cosa succede dopo la scadenza: prescrizione, tempi e rischi
Una volta raggiunta la data di scadenza, il buono postale smette di maturare interessi: da quel momento, il titolare ha dieci anni per chiedere il rimborso integrale di capitale e interessi accumulati. Questo termine, definito come periodo di prescrizione, è previsto dall'art. 6-ter del decreto legge n. 269/2003.
Se il rimborso non viene richiesto entro dieci anni dalla scadenza, il diritto a incassare il buono si estingue definitivamente. Non si recupera né il capitale originario, né gli interessi. È importante sottolineare che, nonostante la solidità dello strumento, la garanzia pubblica non elimina questa regola giuridica. I rischi per chi dimentica i buoni sono:
- Dimenticanze o trascuratezza nella verifica della scadenza possono comportare la perdita totale degli importi investiti.
- I buoni cartacei, in particolare, sono più soggetti a essere dimenticati, poiché spesso vengono riposti e non controllati per anni.
- Per i buoni dematerializzati, il rimborso può essere automatico, riducendo la possibilità di perdere il rimborso. Tuttavia è sempre consigliabile monitorare le posizioni online e controllare regolarmente comunicazioni da Poste Italiane.
I buoni emessi fino al 13 aprile 2001, se prescritti, confluiscono allo Stato, mentre quelli successivi vanno nel Fondo indennizzo risparmiatori vittime di frodi. Eventuali contestazioni sul calcolo degli interessi vanno fatte entro dieci anni dalla liquidazione del buono.
Come richiedere il rimborso di un buono postale scaduto
Chi possiede un buono postale giunto a scadenza ha diritto a richiedere il rimborso del capitale investito e degli interessi maturati fino alla data di scadenza, purché siano trascorsi meno di dieci anni dalla stessa:
- Per buoni cartacei: è necessario presentare l'originale del titolo, un documento d'identità e il codice fiscale presso un qualsiasi ufficio postale. In caso di successione, vanno presentati anche i documenti ereditari.
- Per buoni dematerializzati: la procedura è più semplice, poiché l'importo viene accreditato sul conto collegato o può essere richiesto tramite gli strumenti online messi a disposizione da Poste Italiane.
In caso di problemi relativi alla prescrizione, ad anomalie sui rendimenti liquidati o su eventuali errori materiali nei titoli cartacei, è consigliato chiedere una verifica scritta e, se necessario, rivolgersi ad ABF (Arbitro Bancario Finanziario) o a un avvocato. Occorre fare particolare attenzione a non accettare risposte affrettate di diniego da parte degli sportelli.
Per chi non può recarsi personalmente in ufficio, è possibile delegare un terzo soggetto, purché presentando apposita delega firmata e documenti degli interessati. I servizi digitali offrono oggi ulteriore flessibilità e trasparenza.
Come ottenere un buono postale con rendimenti più alti
Chi riscuote un buono in scadenza, specie dopo il 2026, può accedere a nuove emissioni con condizioni premio: si tratta di versioni Rinnova che offrono rendimenti superiori allo standard di mercato e sono riservate esclusivamente a chi effettua il rimborso di determinati titoli postali.
Funzionamento dell'opzione Rinnova:
- La richiesta della versione ad alto rendimento deve essere fatta contestualmente al rimborso del vecchio buono oppure, per i buoni dematerializzati, fino a trenta giorni prima della scadenza tramite l'opzione Rinnova Prima.
- Basta informarsi in anticipo allo sportello o, per chi utilizza i servizi telematici, nell'area riservata online, per verificare l'idoneità all'offerta.
Ecco perché, prima di sottoscrivere una nuova emissione, è opportuno valutare con attenzione se si ha diritto alle nuove condizioni riservate per non perdere l'occasione di incrementare il rendimento sul proprio risparmio postale.
Buono 3x4 con premio, Buono Rinnova e Rinnova Prima
La differenza principale tra le versioni riguarda il rendimento: la serie Rinnova e la Rinnova Prima sono riservate e premiano la fedeltà del risparmiatore che rinnova capitale già investito in precedenza. Scegliere la versione giusta richiede di controllare requisiti temporali e tipologia dei buoni in possesso o rimborsati, per non perdere la possibilità di accedere a un rendimento più elevato a parità di prodotto:
|
Tipologia |
Durata e Rendimento |
Premio Finale |
Destinatari |
Quando Sottoscrivere |
|
Buono 3x4 con premio |
12 anni - 2,87% lordo annuo |
6% sul capitale investito |
Tutti i risparmiatori |
Dal 08/04/2026 |
|
Buono Rinnova 3x4 con premio |
12 anni - 2,99% lordo annuo |
6% sul capitale investito |
Chi ha rimborsato, dal 01/01/2026, buoni ordinari trentennali o Supersmart |
Dal giorno del rimborso |
|
Buono Rinnova Prima 3x4 Premio |
12 anni - 2,99% lordo annuo |
6% sul capitale investito |
Titolari di buoni dematerializzati in scadenza entro 30 giorni |
Prenotazione anticipata |
Leggi anche
- Se si hanno buoni fruttiferi postali scaduti o in scadenza si può avere diritto a una versione riservata con rendimenti pi
- Esistono davvero dei buoni postali del 7% nel 2026? Facciamo chiarezza su tipologie e quanto si può guadagnare al massimo
- Btp, Bot e buoni fruttiferi postali emessi a giugno 2026 a confronto e i consigli su cosa investire tra i diversi esperti



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra