Ogni mese, milioni di lavoratori italiani versano i propri contributi previdenziali all'INPS con la certezza, o almeno la speranza, di ricevere un giorno una pensione adeguata. Ma cosa succede davvero a quei soldi nel frattempo? Dove finiscono i contributi versati? Come vengono investiti?
Prima di capire dove vanno i contributi, bisogna chiarire il meccanismo alla base del sistema pensionistico italiano. L'INPS gestisce un sistema a ripartizione, noto anche come pay-as-you-go: i contributi versati oggi dai lavoratori attivi non vengono accantonati in un fondo individuale, ma vengono utilizzati immediatamente per pagare le pensioni degli attuali beneficiari. Non esiste, quindi, un salvadanaio personale per ogni lavoratore: esiste un flusso continuo di denaro che va dai contribuenti ai pensionati.
Questo sistema, introdotto in Italia nel dopoguerra, ha funzionato bene finchè il rapporto tra lavoratori attivi e pensionati era favorevole. Oggi, con il progressivo invecchiamento della popolazione e il calo della natalità, il rapporto si è deteriorato, mettendo sotto pressione l'intero equilibrio finanziario dell'istituto.
I 2 miliardi investiti ogni anno: dove finiscono i contributi INPS
Non tutti i fondi che transitano attraverso l'INPS vengono spesi immediatamente. Una parte, circa 2 miliardi di euro ogni anno, viene destinata a investimenti finanziari. Questi investimenti riguardano principalmente le riserve tecniche dell'istituto e i fondi speciali di alcune gestioni separate, come quelle degli artigiani, dei commercianti e degli agricoltori.
Secondo i bilanci ufficiali dell'INPS, il portafoglio finanziario dell'ente è composto prevalentemente da:
Titoli di Stato italiani ed europei, considerati investimenti a basso rischio ma con rendimento limitato.
Obbligazioni corporate di emittenti con elevato merito creditizio.
Quote di fondi comuni di investimento, con una piccola percentuale destinata a strumenti più dinamici.
Immobili, sebbene il patrimonio immobiliare dell'INPS sia stato progressivamente ridotto negli ultimi anni attraverso operazioni di dismissione.
L'obiettivo dichiarato è la preservazione del capitale e la generazione di un rendimento moderato, coerente con la missione istituzionale dell'ente. Non si tratta, in altre parole, di speculazione finanziaria, ma di una gestione conservativa orientata alla stabilità.
Le garanzie del sistema: cosa protegge i contribuenti
Uno degli aspetti meno noti del sistema previdenziale italiano riguarda le garanzie strutturali che lo sostengono. Nonostante le difficoltà finanziarie legate all'invecchiamento demografico, esistono diversi meccanismi di protezione per chi ha versato contributi.
La garanzia statale
L'INPS è un ente pubblico vigilato dallo Stato italiano. Questo significa che, in caso di deficit, è lo Stato a intervenire con trasferimenti di bilancio per garantire il pagamento delle pensioni. Non si tratta di un semplice fondo privato che puo' fallire: l'INPS ha alle spalle la sovranita' fiscale dello Stato, che puo' finanziare il sistema anche attraverso la leva fiscale o il debito pubblico.
Il sistema contributivo come stabilizzatore
Dal 1995, con la riforma Dini, l'Italia ha adottato un sistema di calcolo delle pensioni totalmente contributivo per i lavoratori più giovani: la pensione futura è calcolata in base ai contributi effettivamente versati, rivalutati secondo il PIL nominale. Questo meccanismo ha reso il sistema più sostenibile nel lungo periodo, eliminando le distorsioni del vecchio sistema retributivo.
I fondi di riserva
L'INPS gestisce anche alcuni fondi di riserva e di stabilizzazione, destinati a coprire eventuali squilibri temporanei tra entrate contributive e uscite pensionistiche. Questi fondi, pur non essendo enormi rispetto alla dimensione del sistema, offrono un cuscinetto di sicurezza contro le fluttuazioni economiche di breve periodo.
I rischi possibili: cosa potrebbe andare storto
Nonostante le garanzie, il sistema previdenziale italiano non è privo di rischi. Anzi, esistono alcune vulnerabilità strutturali che meritano attenzione e che ogni contribuente dovrebbe conoscere.
Il rischio demografico
Il rischio più rilevante è di natura demografica. L'Italia ha uno dei tassi di natalità piu' bassi d'Europa e una popolazione tra le più anziane al mondo. Il rapporto tra lavoratori attivi e pensionati si è ridotto drasticamente negli ultimi decenni e continua a peggiorare. Se nel 1970 c'erano circa 4 lavoratori per ogni pensionato, oggi il rapporto è sceso a meno di 1,5. Questa tendenza, senza correttivi significativi, renderà insostenibile il sistema a ripartizione nel lungo periodo.
Il rischio finanziario sugli investimenti
I circa 2 miliardi investiti ogni anno dall'INPS non sono immuni da rischi di mercato. In caso di crisi dei mercati obbligazionari, di rialzo dei tassi di interesse o di default di emittenti in portafoglio, le riserve dell'ente potrebbero subire perdite. Fin qui, la gestione conservativa ha limitato le perdite, ma in uno scenario di tassi negativi prolungati o di crisi del debito sovrano italiano, le conseguenze potrebbero essere rilevanti.
Il rischio normativo e politico
Le regole pensionistiche in Italia cambiano con frequenza elevata. Ogni governo introduce modifiche, proroghe, eccezioni e nuove finestre di accesso al pensionamento. Questo crea incertezza per i lavoratori, che non sanno con esattezza a quale eta' potranno andare in pensione ne' quale importo riceveranno. Il rischio normativo e', di fatto, uno dei piu' concreti per chi oggi versa contributi.
Il rischio di rendimento insufficiente
Per chi ha iniziato a lavorare dopo il 1996 e ricade interamente nel sistema contributivo, esiste un rischio specifico: il tasso di sostituzione, ovvero il rapporto tra l'ultima busta paga e il primo assegno pensionistico, potrebbe essere molto basso, intorno al 60-70% o anche meno, specialmente in caso di carriere discontinue o con periodi di lavoro irregolare. In questi casi, i contributi versati garantiranno una pensione, ma non necessariamente adeguata al mantenimento del tenore di vita precedente.
Come leggere il proprio estratto conto INPS
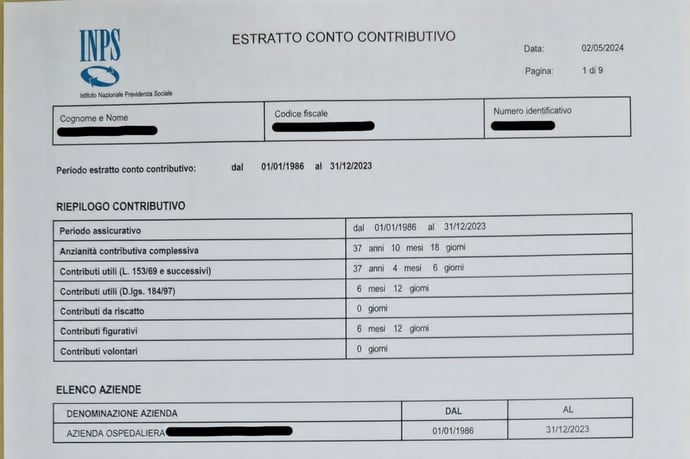
Per avere un quadro chiaro della propria situazione previdenziale, ogni lavoratore può accedere gratuitamente al Portale INPS e consultare il proprio estratto conto contributivo. Questo documento mostra:
I periodi di contribuzione accreditati, distinti per tipologia di lavoro.
Il montante contributivo accumulato, utile per stimare la pensione futura.
Le lacune contributive, periodi in cui non sono stati versati contributi, che possono essere coperti con il riscatto degli studi o la contribuzione volontaria.
Consultare regolarmente il proprio estratto conto è una pratica consigliata da tutti gli esperti di previdenza, perchè permette di individuare per tempo eventuali errori o mancanze e di pianificare meglio il futuro.
Cosa fare per tutelarsi: previdenza complementare e risparmio privato
Alla luce dei rischi descritti, molti esperti consigliano di non affidarsi esclusivamente all'INPS per la propria sicurezza economica in età avanzata. La previdenza complementare, attraverso fondi pensione aperti o chiusi (di categoria), offre un secondo pilastro previdenziale che si affianca alla pensione pubblica.
I vantaggi dei fondi pensione complementari includono deducibilità fiscale dei contributi (fino a 5.164,57 euro annui), una tassazione agevolata al momento dell'erogazione e la possibilita' di destinare il TFR.
Per i lavoratori più giovani, aderire ad un fondo pensione di previdenza complementare potrebbe certamente risultare la scelta migliore per tutelare il proprio futuro e mettere al sicuro la 'propria vita economica', considerando che, come ormai ben attestato, gli importi della pensione pubblica non riusciranno a garantire (o per lo meno non a tutti) uno stile di vita particolarmente abbiente.

Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra