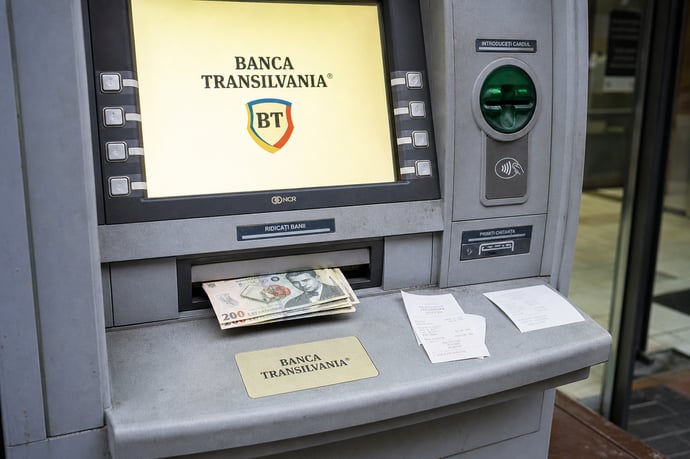
Banca Transilvania, leader in Romania, si distingue per la sua storia, l'offerta di prodotti innovativi e la spinta verso la digitalizzazione. Sicurezza, affidabilità e valutazioni della BCE e Banca d'Italia.
Banca Transilvania è divenuta negli ultimi decenni una delle realtà bancarie più significative della Romania, distinguendosi per crescita dinamica e radicata presenza sul territorio nazionale. Fondata nel 1994 a Cluj-Napoca, centro nevralgico della Transilvania, l'istituto ha investito costantemente nell'espansione fisica e nell'innovazione digitale, riuscendo a posizionarsi tra le prime banche del Paese sia per numero di clienti sia per portafoglio prodotti.
La banca ha accompagnato lo sviluppo economico della Romania post-transizione, fornendo sostegno a PMI, grandi imprese e privati, e raggiungendo centinaia di filiali capillarmente distribuite tra città e aree rurali. Questa diffusione le ha permesso non solo di coprire efficacemente il territorio, ma anche di raccogliere e gestire una base diversificata di clienti.
Nel tempo, ha mostrato un'elevata capacità di adattamento ai mutamenti normativi e tecnologici, posizionandosi come protagonista nella digitalizzazione dei servizi finanziari. L'integrazione di OTP Bank Romania ha portato Banca Transilvania a detenere una quota considerevole del mercato POS e a rafforzare il proprio peso anche su segmenti poco bancarizzati, come le aree rurali e il settore delle microimprese.
Radicamento locale e ambizione internazionale rappresentano due pilastri della sua strategia: la banca promuove la crescita finanziaria del Paese e offre soluzioni conformi agli standard europei, guadagnandosi la fiducia di milioni di clienti e delle autorità di vigilanza.
Prodotti e servizi offerti da Banca Transilvania
L'istituto fornisce una vasta gamma di prodotti e servizi bancari, adattati sia alle necessità dei privati che alle esigenze delle imprese. Nel ventaglio dell'offerta si trovano:
- Conti correnti in valuta locale e multivaluta, per residenti e non residenti. Le soluzioni sono personalizzate in base al profilo del cliente, dal conto base con canone annuo ridotto alle opzioni a maggiore operatività. La trasparenza sulle condizioni di apertura e mantenimento, insieme alla possibilità di operare online, rappresentano punti di forza ampiamente apprezzati sia da cittadini rumeni sia da stranieri.
- CArte di debito e credito integrate con servizi di pagamento mobile (Apple Pay, Google Pay) e compatibilità con circuiti internazionali Visa e MasterCard. In aggiunta, la banca offre supporto nella personalizzazione e nella gestione tramite app dedicate.
- Prestiti e finanziamenti per privati (mutui immobiliari, credito al consumo) e per aziende, con focus specifico su prodotti flessibili, tassi competitivi e consulenza personalizzata. Una particolare attenzione è rivolta alle piccole e medie imprese, settore in cui Banca Transilvania si distingue per capillarità e velocità di delibera.
- Gestione degli incassi e pagamenti, ivi compresi bonifici internazionali, strumenti di incasso automatico, domiciliazione utenze e trasferimenti rapidi tramite circuiti globali e locali (ad esempio RoPay per pagamenti istantanei in valuta nazionale).
- Soluzioni per microimprese: come conti agevolati, offerte di terminali POS (con canoni e costi di installazione ridotti, promozioni per il primo periodo o soluzioni softPOS per la trasformazione degli smartphone in POS portatili), rispondendo così ai nuovi obblighi legislativi sul pagamento elettronico.
- Piattaforme online e strumenti digitali: il servizio BT Pay rappresenta l'emblema della strategia digitale della banca, con oltre 4,5 milioni di utenti attivi che beneficiano di funzionalità avanzate, dall'autenticazione biometrica al monitoraggio di ogni operazione, e della compatibilità con un ampio ecosistema di partner commerciali.
- Servizi di investimento, assicurazioni, strumenti di risparmio e gestione patrimoniale.
Innovazione, digitalizzazione e partnership strategiche
Nel panorama competitivo rumeno, Banca Transilvania ha assunto un ruolo da pioniera nell'adozione di nuove tecnologie e nell'integrazione di servizi digitali. L'accelerazione verso una banca sempre più invisibile si concretizza nella smaterializzazione delle filiali a favore di canali online e mobile, sfruttando piattaforme evolute e collaborazioni con operatori tecnologici.
Uno degli elementi di maggiore rilievo nella strategia di innovazione è la partecipazione al programma Visa Agentic Ready. Questo progetto, lanciato inizialmente in Europa, prevede la sperimentazione di pagamenti avviati da agenti AI in contesti reali e in partnership con merchant selezionati. Banca Transilvania, tra i primi istituti coinvolti, contribuisce a definire, con Visa e altri leader bancari, il futuro dei pagamenti intelligenti, garantendo sicurezza, controllo e trasparenza anche in processi ad alta automazione.
L'adozione di tecnologie come la tokenizzazione, l'autenticazione biometrica, la gestione centralizzata dell'identità e la compatibilità con e-wallet interoperabili (es. tramite EUDI Wallet) consente all'istituto di gestire con efficienza flussi evoluti di pagamento e di garantire la massima esperienza d'uso al cliente.
L'innovazione si riflette anche nell'attenzione all'infrastruttura POS, con lo sviluppo di soluzioni cloud-based e l'introduzione di terminali intelligenti che combinano funzioni di incasso, gestione ordini, analisi e fidelizzazione. L'obiettivo di digitalizzazione diffusa si accompagna a partnership strategiche con enti chiave del settore fintech e con realtà tecnologiche che favoriscono la convergenza tra servizi bancari, gestione dati e nuove forme di identità digitale.
L'approccio responsabile, incentrato su sicurezza, trasparenza, usabilità e interoperabilità, valorizza l'esperienza e la fiducia degli utenti e rafforza l'autorità di Banca Transilvania nel contesto europeo.
La sicurezza e l'affidabilità di Banca Transilvania
Affidabilità e sicurezza sono due direttrici centrali nella valutazione dell'operato di qualsiasi istituto bancario, ancor più in un mercato complesso come quello rumeno, caratterizzato da rapide evoluzioni normative e tecnologiche.
Banca Centrale Europea (BCE) e Banca d'Italia, quali principali organismi di indirizzo e vigilanza nel panorama europeo, hanno più volte sottolineato elementi chiave nella valutazione della solidità e dell'affidabilità degli operatori bancari europei:
- Requisiti patrimoniali e standard di vigilanza: la banca rispetta i parametri fissati da Basilea e dalle direttive comunitarie, mantenendo adeguati livelli di capitale e liquidità. Dopo la fusione con OTP, la capacità di gestione dei rischi e il rafforzamento dei controlli sono stati oggetto di attenzione e confermati dagli audit delle autorità di vigilanza.
- Compliance normativa: la banca aderisce alle regole europee sulla sicurezza informatica (tra cui il Digital Operational Resilience Act - DORA) e sulla protezione dei dati, integrando l'autenticazione multifattoriale nei pagamenti elettronici e implementando sistemi di monitoraggio e risposta rapida agli incidenti informatici.
- Partecipazione a programmi strutturati di innovazione sicura: l'adesione a Agentic Ready testimonia non solo la capacità di anticipare i trend dell'AI nei pagamenti, ma anche la concertazione con i principali attori del settore per garantire che le nuove piattaforme digitali siano sicure, resilienti e trasparenti. Le tecnologie come la tokenizzazione e l'autenticazione biometrica permettono di associare le operazioni a persone identificate, riducendo il rischio di frodi e errori.
Il quadro normativo e di vigilanza in cui opera Banca Transilvania rappresenta quindi una garanzia oggettiva di affidabilità, sia per la clientela retail sia per l'ecosistema di partner e merchant affiliati.
Ruolo degli organismi di controllo: vigilanza e prospettive
La robustezza dell'architettura di controllo e vigilanza nel comparto bancario rumeno ed europeo è assicurata dalla convergenza delle azioni di diversi organismi:
- Banca Nazionale della Romania (BNR): esercita la funzione di supervisione locale, garantendo che gli operatori finanziari rispettino i requisiti prudenziali, la protezione dei depositanti e la trasparenza dei servizi offerti. Collabora con le istituzioni europee nella gestione delle crisi bancarie e nella promozione della stabilità finanziaria.
- Banca Centrale Europea: attraverso il Meccanismo di Vigilanza Unico (SSM), monitora direttamente o indirettamente gli istituti bancari maggiori, assicurando omogeneità di controlli e standard europei anche nel contesto rumeno.
- Autorità europee e regolamentazioni di settore: strumenti come il Digital Operational Resilience Act (DORA) e la direttiva PCI DSS 4.0.1 supportano la protezione dei dati e impongono test di sicurezza e procedure di risposta agli incidenti. Ciò garantisce che tutte le banche adottino procedure avanzate per la resilienza ICT, la prevenzione delle frodi e la tempestiva segnalazione di potenziali anomalie o violazioni.
Banca Transilvania nel mercato rumeno: numeri e crescita
Banca Transilvania registra performance significative in termini di diffusione, crescita e capacità di adattamento agli scenari economici e normativi rumeni. Alcuni dati chiave aiutano a delinearne la fisionomia e la strategia competitiva:
- Seconda banca nazionale per risparmio gestito e una delle principali per raccolta e rete di filiali, con una capillarizzazione tra le più efficaci nel settore.
- La fusione con OTP Bank Romania (2025) ha permesso di superare i 4,5 milioni di utenti BT Pay attivi, consolidando la posizione di leadership nei servizi di pagamento digitale e di acquisto terminali POS: la banca gestisce oggi circa il 31% del mercato dei terminali POS, grazie all'integrazione di reti e tecnologie.
- Quota di mercato significativa tra microimprese, PMI e commercianti, facilitata da offerte mirate su installazione POS e piattaforme innovative per la gestione degli incassi.
- L'adozione diffusa di strumenti come SoftPOS e la promozione di soluzioni digitali hanno consentito l'espansione nei segmenti meno serviti, riducendo le distanze tra aree urbane e rurali e favorendo il passaggio ai pagamenti elettronici, in linea con la Legge 239/2025 sull'obbligatorietà degli stessi per tutti i commercianti.
- Espansione in settori verticali strategici, inclusi trasporti, sanità e turismo, mediante l'implementazione di soluzioni POS dedicate e la partecipazione a progetti di digitalizzazione nazionali.
Leggi anche
- Chi è Banca Transilvania, le sue offerte e se è affidabile e sicura secondo Banca d'Italia e Bce
- Banca Intesa con Mps vuole scalzare UniCredit dalla posizione di prima banca italiana: la sfida che alla fine pagheranno clienti e dipendenti
- Acquisizioni, fusioni e alleanze bancarie tra Intesa, Bpm, UniCredit, Mps, Generali e le incertezze derivanti per tutti

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra