Banca Intesa con Mps vuole scalzare UniCredit dalla posizione di prima banca italiana: la sfida che alla fine pagheranno clienti e dipendenti
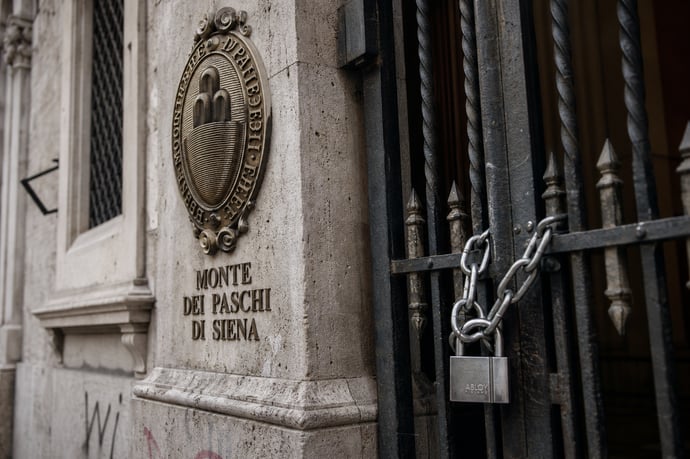
La sfida tra Intesa Sanpaolo, UniCredit, Mps, Banco BPM e altri protagonisti rivoluziona il risiko bancario italiano: alleanze, fusioni, contromosse e strategie che ridisegnano assetti, premi e rischi.
Il panorama del credito in Italia viene scosso da una delle competizioni più intense degli ultimi anni, coinvolgendo i maggiori istituti e mettendo in palio la supremazia nel settore. Banche come Intesa Sanpaolo, Mps, Banco BPM e Unicredit sono ora protagoniste di una partita che va ben oltre le loro dimensioni e ricadute immediate: il cosiddetto risiko bancario italiano si trova a un punto di svolta.
La posta in gioco è molto significativa: acquisizioni miliardarie, fusione di asset strategici e l'interesse per le compagnie assicurative leader come Mediobanca e Generali si intrecciano a logiche industriali, politiche e di mercato. Non è solo questione di leadership tra banche, ma di controllo degli snodi fondamentali dell'intera finanza nazionale, influenzando anche la stabilità futura del sistema economico.
L'apertura delle offerte su Monte dei Paschi di Siena rappresenta un punto di non ritorno: da una parte la proposta di aggregazione con Banco BPM, dall'altra la controproposta di Intesa Sanpaolo affiancata da Bper e Unipol, con manovre che mirano a ridisegnare l'intera architettura finanziaria italiana. Le ricadute di questi movimenti non riguarderanno solo l'alta finanza, ma anche clienti, lavoratori e investitori, oltre a interrogare il ruolo delle istituzioni e degli azionisti di riferimento.
L'assalto a Mps: perché tutti vogliono la banca più antica?
Monte dei Paschi di Siena è il più antico istituto bancario operante al mondo. Negli ultimi anni, il suo percorso di risanamento, avviato grazie all'intervento statale, l'ha riportata al centro dell'attenzione come oggetto di interesse per diverse realtà bancarie. La transizione da anello debole a protagonista del sistema ha avuto origine da risultati economici positivi e dall'abilità di integrarsi con realtà come Mediobanca, divenendo il primo azionista di Generali. I motivi di tanto interesse sono molteplici:
- Solidità patrimoniale ritrovata e capacità di produrre utili consistenti
- Detenzione di asset strategici come il 13% di Generali tramite Mediobanca
- Importante presenza territoriale, radicata in aree chiave sia del Centro che del Nord Italia
- Il fascino e il valore simbolico della banca di Siena, connesso alla storia economica nazionale
L'attuale confronto tra i pretendenti evidenzia come il Monte sia visto non solo come una preda, ma come un possibile cavallo di Troia per spostare equilibri e assetti in settori contigui come quello assicurativo e del risparmio gestito.
L'offerta Banco BPM-Mps: fusioni tra pari e nuovo polo
Banco BPM ha proposto un'aggregazione tra pari, in stile merger of equals, fondata su equilibri di governance mirati a tutelare le identità e la struttura industriale di entrambe le realtà. L'obiettivo: dare vita a un nuovo polo bancario domestico, destinato a diventare il terzo gruppo per volumi di depositi e finanziamenti, con una presenza bilanciata nelle regioni a più alto potenziale, Lombardia, Toscana, Veneto e Centro-Sud:
- Benefici economici stimati a 1,1 miliardi di euro in sinergie tra riduzione di costi e incremento dei ricavi
- Un valore borsistico aggregato superiore a 50 miliardi di euro
- La possibilità di generare utili per circa 6 miliardi di euro e di restituire redditività agli azionisti in doppia cifra
Questo processo prevede inoltre un coinvolgimento degli azionisti secondo criteri di trasparenza e co-decisione, in modo che il nuovo attore possa presentarsi sul mercato come un gruppo solido e rappresentativo degli interessi italiani, mettendosi in concorrenza sia con Intesa Sanpaolo sia con Unicredit.
Conseguenze per clienti e dipendenti: occupaze, sinergie e rischi
Le operazioni bancarie di questa portata portano immediati effetti sull'occupazione, sulla rete territoriale e sulla qualità dei servizi per la clientela. I piani di fusione e di acquisizione presentano solitamente una tabella di marcia che prevede, attraverso le cosiddette sinergie, sia opportunità che rischi:
- Uscite volontarie stimate in circa 6.800 lavoratori, in cambio di altrettante assunzioni di giovani: una sostituzione 1:1 destinata a ringiovanire la forza lavoro ma che potrebbe non essere omogenea sui territori
- Effetti positivi attesi sulla digitalizzazione dei servizi, l'efficienza operativa e il rinnovamento delle competenze
- Rischi di perdita del capitale umano e del know-how maturato dagli attuali dipendenti, oltre a possibili tensioni in relazione agli esuberi e ai processi di riduzione delle filiali
- Per la clientela, l'accesso a una gamma più ricca di servizi, ma anche la possibile ridefinizione delle condizioni, dei costi e delle modalità di relazione con la banca
Oltre la superficie della contesa bancaria, il vero premio della sfida è rappresentato dal controllo di asset chiave come Mediobanca e Generali. L'incremento delle partecipazioni in Mediobanca, ora solidamente nella galassia Mps, offre la possibilità di orientare la governance del gruppo assicurativo più importante d'Italia e, indirettamente, la tutela dei risparmi di milioni di famiglie.
L'operazione proposta da Intesa include l'acquisizione definitiva della quota Mediobanca detenuta da Mps, oltre a un ulteriore 3% di Generali, anche se solo a fini finanziari e temporanei. Questo assetto garantisce:
- Controllo su decisioni chiave di Generali
- Capacità di influenza sulle linee strategiche del gruppo assicurativo
- Possibilità per Intesa di consolidare ulteriormente il proprio ruolo di banca di sistema, promuovendo lo sviluppo nazionale e la stabilità finanziaria
La contromossa Intesa Sanpaolo-BPER: struttura e logica
L'offerta pubblica di acquisto e scambio (Opas) congiunta presentata da Intesa Sanpaolo e Bper ha un valore nominale di oltre 30 miliardi di euro, di cui la parte principale in azioni Intesa e una quota in cash. L'operazione prevede che ogni 10 azioni Mps vengano offerte 16 azioni Intesa e 10 euro, per una valorizzazione del titolo senese superiore di circa il 12% rispetto ai precedenti prezzi di Borsa. Il disegno industriale nasce da precise esigenze:
- Evitare l'eccessiva crescita di Banco BPM attraverso fusioni, tutelando il primato di Intesa
- Costruire, con Bper, un'alternativa su base nazionale che renda il sistema più resiliente e competitivo anche a livello europeo
- Rispondere ai criteri dell'Antitrust, cedendo a Bper un ampio pacchetto di filiali e attività di Mps per evitare concentrazioni eccessive sul mercato italiano
- Valorizzare asset strategici come Mediobanca e Generali, acquisendo così controllo su settori chiave della finanza italiana
In prospettiva, la realizzazione di questa operazione porterebbe alla nascita del secondo gruppo bancario per capitalizzazione dell'intera Eurozona, con utili potenzialmente superiori a 16 miliardi di euro nel 2029 e una presenza di mercato da 20 milioni di clienti.
Il ruolo di Unipol e la spartizione di filiali e asset
Nell'ambito della proposta Intesa Sanpaolo-Bper, Unipol emerge quale azionista strategico della parte che interessa principalmente l'istituto emiliano. La struttura prevede per Unipol:
- L'acquisizione di 635 filiali del Monte dei Paschi da trasferire in Bper, creando una nuova banca focalizzata sulle attività commerciali e retail
- L'implementazione di un aumento di capitale fino a 2,5 miliardi di euro per finanziare l'operazione e consentire un rafforzamento dei servizi di bancassicurazione
- Rafforzamento del polo Bper-Unipol, destinato a diventare la seconda realtà bancaria italiana, con presenza capillare
- Espansione della distribuzione di prodotti assicurativi
- Valorizzazione dei marchi coinvolti
- Un'esposizione finanziaria rilevante per Unipol e Bper
- Potenziali criticità in termini di integrazione organizzativa
- Maggiore pressione su governance e risorse umane nei territori coinvolti dalla riallocazione delle filiali
Leggi anche
- Banca Intesa con Mps vuole scalzare UniCredit dalla posizione di prima banca italiana: la sfida che alla fine pagheranno clienti e dipendenti
- Acquisizioni, fusioni e alleanze bancarie tra Intesa, Bpm, UniCredit, Mps, Generali e le incertezze derivanti per tutti
- Banca Intesa acquista il 3% di Generali e lancia Opa su MPS: gli effetti per clienti, risparmiatori, dipendenti e settore bancario

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra