Acquisizioni, fusioni e alleanze bancarie tra Intesa, Bpm, UniCredit, Mps, Generali e le incertezze derivanti per tutti
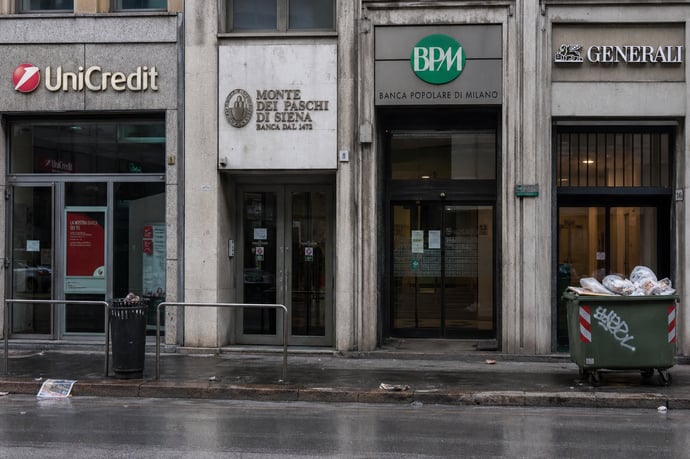
Tra fusioni, acquisizioni e alleanze, il panorama bancario italiano è attraversato da grandi trasformazioni che coinvolgono Intesa, Bpm, UniCredit, Mps, Generali, ridisegnando scenari e rischi.
Negli ultimi anni la finanza italiana è stata attraversata da un nuovo ciclo di grandi manovre che interessa il cuore del suo sistema creditizio e assicurativo. Il settore è oggi dominato da protagonisti di primo piano come Intesa Sanpaolo, UniCredit, Banco BPM, Monte dei Paschi di Siena, Mediobanca e Generali, le cui sorti sono legate da una fitta rete di partecipazioni incrociate, alleanze strategiche e rivalità storiche.
Questa complessa dinamica rappresenta un punto di svolta rispetto al passato: si assiste a una concentrazione mai vista prima, con l’emergere di poli bancari in grado di influenzare non solo la competizione nazionale, ma anche gli equilibri europei. Tuttavia, questo scenario è reso incerto dalla presenza di variabili come nuovi assetti azionari, l’intervento dello Stato, la pressione degli investitori esteri, il ruolo delle grandi assicurazioni e i molteplici interessi politici ed economici in gioco.
Il risiko che si è scatenato coinvolge non soltanto la sopravvivenza o la crescita dei singoli gruppi, ma la stessa stabilità e competitività del “sistema Paese”, chiamato a confrontarsi con sfide globali, concorrenza estera e cambiamenti normativi sempre più stringenti.
Da sistema frammentato a polo bancario
Trent'anni fa il settore bancario italiano era caratterizzato da grande frammentazione. Eccessiva presenza di fondazioni, spesso condizionate dalla politica, ostacolava la piena emancipazione delle banche come vere imprese. La legge Amato (1990) pose le basi per la separazione tra attività bancaria e fondazioni, segnando l'inizio del percorso verso una maggiore autonomia e privatizzazione. Il Testo unico bancario del 1994 consolidò questa trasformazione, stabilendo che le banche sarebbero state gestite come aziende e non più come strumenti politico-territoriali.
Grazie a privatizzazioni, aggregazioni e la gestione di profonde crisi sistemiche, il settore ha visto un progressivo miglioramento dell'efficienza, tracciando una netta distanza rispetto a modelli meno dinamici, come quello tedesco. Il quadro odierno è figlio di questa rivoluzione normativa e culturale, ma anche dei contraccolpi delle crisi internazionali e degli scandali che hanno investito alcune realtà, spingendo verso una maggiore trasparenza e controllo regolamentare.
Il risultato è un panorama dominato dai grandi gruppi bancari, tra cui Intesa Sanpaolo e UniCredit, che hanno saputo espandersi anche oltre confine. Tuttavia, i movimenti in direzione di nuovi poli bancari mostrano che la stabilizzazione definitiva non è ancora stata raggiunta e che permangono molteplici fronti aperti nella governance e nelle strategie aziendali.
La fusione Mps-Mediobanca e la nascita del Terzo Polo
La fusione tra Monte dei Paschi di Siena e Mediobanca, approvata nel marzo 2026 dai rispettivi Consigli di Amministrazione, rappresenta un passaggio storico nel mercato creditizio nazionale. Con un rapporto di concambio di 2,45 azioni Mps per ogni titolo Mediobanca, l'integrazione permetterà la nascita del Terzo Polo bancario, indirizzato a sconfiggere il duopolio Intesa-UniCredit e a coordinare la gestione del credito su scala nazionale ed europea.
La nuova entità si poggerà su una governance articolata: Luigi Lovaglio, architetto della ristrutturazione Mps, guida l'integrazione insieme ai vertici storici di Mediobanca, assicurando continuità tra la tradizione bancaria senese e l'expertise nel corporate banking milanese. Il quartier generale resterà suddiviso tra Siena e Milano, mantenendo i poli di eccellenza in entrambi i rami.
Profili azionari e interessi convergenti vedono il ridimensionamento della quota statale, con l'uscita progressiva del MEF, e il rafforzamento degli investitori privati italiani come Delfin e Caltagirone. Quest'ultimi sono stati decisivi nell'appoggiare la fusione, invocando la nascita di una realtà di scala sufficiente per proteggere capitale e risparmio domestico nel grande gioco europeo. Tra le prospettive operative emergono:
- Realizzazione di sinergie per circa 700 milioni di euro l'anno tra costi e ricavi
- Recupero di crediti fiscali (DTA)
- Accesso potenziato a retail banking, private banking e risparmio gestito
- Investimenti significativi nella digitalizzazione e nell'integrazione delle piattaforme
Le strategie dei grandi player: Intesa Sanpaolo, UniCredit, Mps-Banco Bpm e Generali
La scena italiana è dominata da protagonisti che adottano strategie differenti in tema di espansione, consolidamento e creazione di valore. Intesa Sanpaolo ha scelto nell’ultimo periodo una politica attendista sul fronte delle acquisizioni, sostenuta da un azionariato stabile prevalentemente costituito da fondazioni. Tuttavia, la banca guidata da Carlo Messina ha recentemente svelato una strategia di rafforzamento sistemico, con offerte sull’asse Mps-Mediobanca-Generali volte a garantirsi la centralità nella finanza nazionale.
UniCredit, diretta da Andrea Orcel, diversifica i suoi obiettivi, puntando all’espansione europea (come evidenziato dalla scalata a Commerzbank in Germania) e a una presenza significativa nel capitale delle principali compagnie assicurative. Il gruppo, pur vantando un attivo tra i più elevati d’Europa, si trova a gestire una compagine azionaria estremamente frammentata e la pressione esercitata da investitori istituzionali globali.
L’asse Mps-Banco BPM ha guadagnato nuova centralità grazie al rilancio di progetti di aggregazione, benedetti dal Governo, che punta alla creazione di un “terzo polo” competitivo. Le mosse recenti (acquisizione di Mediobanca da parte di MPS, potenziale fusione tra istituti e valorizzazione di asset strategici come la quota in Generali) rispondono all’obiettivo di accrescere la scala operativa e difendere gli interessi nazionali contro le mire estere.
Infine, Generali costituisce un perno imprescindibile. La compagnia assicurativa, da sempre crocevia degli equilibri finanziari, è oggi oggetto di attenzione da parte di banche e azionisti, non solo italiani. Il controllo della compagnia è diventato il vero terreno di confronto per ridefinire il potere in Italia.
Sinergie, alleanze e rischi: Generali, Mediobanca, Axa, Crédit Agricole e capitali esteri
Gli intrecci tra banche e assicurazioni sono sempre più sofisticati. Attraverso alleanze strategiche e operazioni di m&a, si mira a massimizzare le sinergie industriali e a mitigare il rischio di scalate transfrontaliere.
Generali, con una massa gestita di 900 miliardi di euro, riveste un ruolo di stabilizzatore finanziario anche per il debito pubblico italiano. La banca triestina è al centro di una contesa che coinvolge istituzioni di peso come Mediobanca (ora partecipata da Mps), azionisti italiani e potenziali investitori internazionali.
Axa mantiene una storica partnership con Mps, ma l’assetto va ridisegnandosi anche in vista delle strategie di consolidamento. Da segnalare l’avanzata dei capitali francesi tramite Crédit Agricole: la banca transalpina è salita oltre il 22% in Banco BPM, confermando la natura internazionale delle partite in corso:
- Le alleanze temporanee o le operazioni societarie possono garantire a banche e assicurazioni vantaggi competitivi nel breve termine;
- Tuttavia, le partecipazioni estere, sebbene possano portare know-how e investimenti, sollevano timori circa una possibile perdita del controllo nazionale sui principali asset strategici.
Impatti su risparmiatori, dipendenti e sistema Paese
L'attuale stagione di aggregazioni solleva sfide e suscita interrogativi su più livelli per la banche italiane. Per i risparmiatori, la concentrazione dei poli bancari potrebbe tradursi in una maggiore gamma di prodotti e servizi, unitamente a una solidità patrimoniale potenziata. Tuttavia, permane il rischio di riduzione della concorrenza sul mercato retail, possibili aumenti delle commissioni e processi di digitalizzazione che potrebbero penalizzare la clientela meno abile nell'uso dei nuovi strumenti.
Per i dipendenti bancari, la razionalizzazione delle strutture e l'integrazione di grandi poli comportano inevitabilmente tensioni: si parla di possibili esuberi fino a 3.500 unità, da gestire con strumenti come prepensionamenti e piani di riqualificazione. Il rischio sociale è mitigato dagli accordi con le parti sociali, ma le incertezze restano, specie sul mantenimento delle competenze e sulla ridistribuzione delle figure professionali su nuovi ruoli digitali e consulenziali.
Dal punto di vista del sistema Paese, la nascita di un attore di dimensioni continentali rafforza la competitività italiana e crea un nuovo interlocutore per il mercato europeo. Ci sono però rischi di contaminazione politica nella governance, specie laddove partecipazioni statali rimangono significative o quando famiglie azioniste storiche e holding finanziarie esercitano pressioni sulle scelte strategiche.
La presenza di investitori stranieri nel capitale dei grandi gruppi espone inoltre le banche italiane al rischio di scalate ostili o di controlli transfrontalieri, con conseguenze sulla difesa della sovranità finanziaria e sull'indipendenza delle scelte industriali. L'attuale concentrazione degli asset pone domande sulla futura contendibilità di realtà come Generali, sia come gruppo industriale che come baluardo della stabilità nazionale nella gestione del debito pubblico.
I mercati, dal canto loro, hanno finora salutato positivamente le operazioni, apprezzando la chiarezza sulle strategie e la riduzione delle incertezze, ma la partita è tutt'altro che chiusa e nuovi scossoni restano possibili all'interno di uno scenario ancora molto fluido.
Leggi anche
- Acquisizioni, fusioni e alleanze bancarie tra Intesa, Bpm, UniCredit, Mps, Generali e le incertezze derivanti per tutti
- Banca Intesa acquista il 3% di Generali e lancia Opa su MPS: gli effetti per clienti, risparmiatori, dipendenti e settore bancario
- Banche e conti correnti, nuovi rischi per la sicurezza causati da IA Claude Mythos: riunione oggi di urgenza convocata da Bce

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra