Lista aggiornata 5x1000 per 730 2026: a chi si può dare il proprio contributo e istruzioni
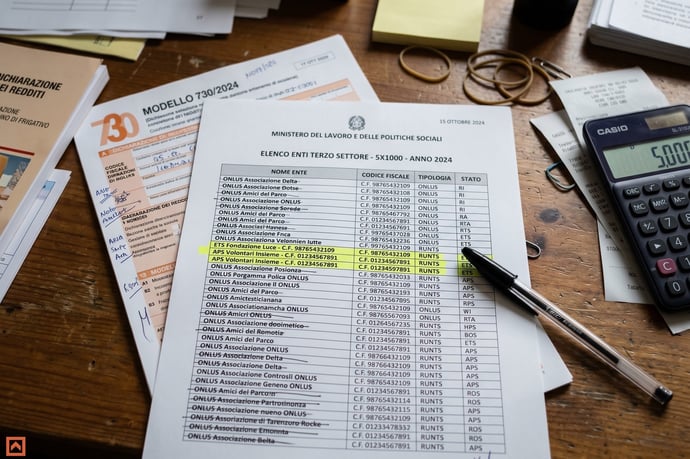
La guida completa e aggiornata sul 5x1000 per il 730 2026: novità legislative, destinatari, categorie beneficiarie e modalità operative. Tutto ciò che occorre sapere per gestire correttamente la scelta e comprendere il suo impatto sociale.
La finestra per scegliere il destinatario del 5x1000 nel 730 2026 è già aperta e cresce la competizione tra enti di ogni settore. Decidere con consapevolezza oggi può creare un impatto sociale duraturo, ma occorre orientarsi tra migliaia di organizzazioni accreditate in liste sempre più dinamiche. Nel 2026 il rischio di commettere errori tecnici o perdere opportunità aumenta: la riforma normativa e la soppressione delle vecchie ONLUS impongono aggiornamenti della lista degli enti ammissibili e nuove attenzioni pratiche da parte di chi compila la dichiarazione. Quali sono i passaggi chiave per scegliere davvero bene? Perché questa azione pesa ancora di più rispetto agli anni precedenti? In un contesto sempre più selettivo, la corretta individuazione del beneficiario non è più un dettaglio formale: è la leva che consente di tradurre una quota della propria Irpef in sostegno reale e monitorabile. In queste righe, supportate da dati ufficiali e spiegazioni tecniche, si affrontano opzioni concrete e domande cruciali sull’attuale panorama del 5x1000.
5x1000 nel 2026: novità e cambiamenti chiave rispetto agli anni precedenti
Significative novità caratterizzano l’assegnazione del 5x1000 per il 2026. Il cambiamento più impattante riguarda la soppressione definitiva dell’Anagrafe delle ONLUS dal 1° gennaio 2026. Gli enti che erano iscritti come ONLUS devono presentare domanda di iscrizione al Registro Unico del Terzo Settore (RUNTS) entro il 31 marzo 2026, pena la decadenza dal diritto di ricevere il 5x1000. Per i contribuenti significa che molti enti storicamente presenti ora devono soddisfare criteri aggiornati e il proprio ente preferito potrebbe aver cambiato status.
La migrazione al RUNTS comporta una lista revisionata degli enti. In aggiunta, le scadenze rimangono allineate ai principali adempimenti fiscali, ma variano leggermente nelle modalità operative delle associazioni sportive dilettantistiche (ASD), che devono riferirsi all’elenco permanente del CONI o iscriversi nelle finestre annuali previste.
Altra modifica rilevante è una maggiore trasparenza nei dati: il cassetto fiscale degli enti beneficiari mostra ora ripartizioni territoriali, scelte espresse per Regione e Provincia, e importi suddivisi per categoria. Maggiore tracciabilità e aggiornamenti sugli elenchi ufficiali diventano cruciali per enti e contribuenti.
Come funziona il 5x1000: principi di base, dichiarazione dei redditi e scelta del beneficiario
La normativa prevede che ogni contribuente possa destinare il 5x1000 della propria Irpef a un ente iscritto nell’elenco degli ammessi attraverso la dichiarazione dei redditi (modello 730, Modello Redditi Persone Fisiche) o, per chi non presenta la dichiarazione, tramite la scheda allegata alla Certificazione Unica.
Il funzionamento è semplice:
- Il 5x1000 NON è una donazione aggiuntiva: si tratta di una quota delle imposte già dovute che il contribuente può indirizzare verso attività di interesse sociale (non comporta spese ulteriori).
- La scelta si esprime firmando nell’apposito riquadro e, se si vuole indicare un ente preciso, inserendo il codice fiscale dell’organizzazione beneficiaria.
- Firmando senza codice fiscale, la quota viene suddivisa proporzionalmente tra gli enti della categoria selezionata; lasciando in bianco, invece, la somma resta allo Stato.
L’attribuzione avviene dopo la raccolta e verifica degli elenchi, con accredito ai beneficiari nella seconda metà dell’anno successivo; la somma assegnata dipende dall’Irpef pagata e dalle scelte espresse.
Scegliere con attenzione il beneficiario permette di supportare realtà che riflettano i propri valori o che garantiscano un impatto sociale elevato. La destinazione va pensata tenendo conto di trasparenza, aggiornamento e efficacia delle attività dell’ente.
Scadenze e tempistiche essenziali per la compilazione del 730 e la destinazione del 5x1000
Nel 2026 le scadenze per esprimere la scelta sul 5x1000 seguono il calendario fiscale della dichiarazione dei redditi. Gli appuntamenti fondamentali sono:
- Dal 30 aprile/2 maggio 2026: il modello 730 precompilato è disponibile per la consultazione;
- 30 giugno 2026: termine consigliato per presentare la dichiarazione evitando ritardi nei rimborsi;
- 30 settembre 2026: termine ultimo per presentare il modello 730 (precompilato o ordinario);
- 2 novembre 2026: scadenza per la presentazione del Modello Redditi Persone Fisiche;
- Dal 25 ottobre all’11 novembre 2026: finestra per correggere/integrare la destinazione del 5x1000 attraverso 730 integrativo o correttivo;
- Per le associazioni sportive: domanda di iscrizione al 5x1000 dal 10 marzo al 10 aprile (remissione in bonis con sanzione fino al 30 settembre).
Elenco completo 2026 degli enti a cui si può destinare il 5x1000: categorie e settori beneficiari
L’elenco aggiornatissimo dei beneficiari 2026 si articola in settori precisi. Gli enti possono ricevere il contributo se sono ammessi nelle seguenti categorie:
- Enti del Terzo Settore iscritti al RUNTS (associazioni, fondazioni, cooperative, ONLUS trasmigrate);
- Organizzazioni di volontariato e ONLUS iscritte regolarmente entro il 31 dicembre 2025 e migrati in RUNTS;
- Enti impegnati nella ricerca scientifica (università, fondazioni, istituti);
- Enti della ricerca sanitaria (ospedali, istituti di ricovero scientifico, policlinici);
- Comuni per le attività sociali svolte localmente;
- Enti gestori di aree protette;
- Enti per la tutela, promozione e valorizzazione dei beni culturali e paesaggistici;
- Associazioni sportive dilettantistiche iscritte al CONI.
Enti del Terzo Settore e ONLUS: chi sono e requisiti per accedere ai fondi
Gli enti del Terzo Settore sono associazioni, fondazioni, cooperative sociali, organizzazioni di volontariato ed ex ONLUS attive in ambiti sociali, assistenziali, educativi, culturali e sanitari. Dal 2026 la loro presenza tra i beneficiari è subordinata all’iscrizione nel Registro Unico Nazionale del Terzo Settore (RUNTS). Solo le ONLUS già accreditate al 31 dicembre 2025 possono accedere al contributo, a condizione che abbiano completato la trasmigrazione amministrativa entro il 31 marzo 2026.
I requisiti principali sono:
- iscrizione aggiornata al RUNTS;
- svolgimento di attività di interesse generale (sociale, assistenziale, educativo, ambientale...);
- trasparenza amministrativa e pubblicazione del bilancio sociale ove previsto.
Ricerca scientifica e sanitaria: fondazioni, ospedali e centri di ricerca ammessi
I soggetti ammessi operano nell’ambito della ricerca scientifica (università, enti pubblici o privati riconosciuti, fondazioni) e della ricerca sanitaria (ospedali, IRCCS, fondazioni sanitarie). L’inserimento nell’elenco avviene tramite accreditamento presso i Ministeri competenti (Salute, Università) e verifica annuale dei requisiti scientifici e amministrativi.
Le attività sostenibili includono: ricerche mediche, progetti contro malattie gravi, innovazione scientifica, sperimentazioni cliniche e borse di studio.
Comuni, tutela del territorio e beni culturali: come funziona la destinazione del 5x1000
Anche il proprio Comune di residenza può essere destinatario, limitatamente alle attività sociali a beneficio dei residenti in difficoltà (supporto a famiglie con minori, sostegno ai disoccupati, servizi contro l’emarginazione sociale). Il contribuente, firmando la casella specifica, destina la quota all’ente locale; le somme restano vincolate dalle normative di trasparenza e devono essere utilizzate secondo criteri sociali.
Nella medesima area degli enti per beni culturali e paesaggistici rientrano soggetti che svolgono attività di conservazione, valorizzazione e diffusione del patrimonio culturale italiano.
Associazioni sportive dilettantistiche: criteri di accesso ed elenco aggiornato
Le ASD sono ammesse se iscritte nell’elenco permanente gestito dal CONI e se mantengono regolarmente i requisiti (affiliazione, svolgimento di attività sportiva dilettantistica, assenza di fini di lucro). La lista viene aggiornata ogni anno: le ASD di nuova costituzione o che hanno acquisito i requisiti possono iscriversi tra il 10 marzo e il 10 aprile, le altre vengono migrate d’ufficio. In caso di ritardo, è prevista la “remissione in bonis” fino al 30 settembre, con versamento di 250 euro.
La quota ricevuta va documentata nelle rendicontazioni annuali, obbligatoria sopra i 20.000 euro.
Come individuare l’ente più adatto alle proprie finalità: analisi, dati e consigli pratici
La scelta del destinatario determina direttamente l’impatto della quota Irpef destinata. Orientarsi solo su organizzazioni note personalmente o mediaticamente non garantisce la massima efficacia: alcune realtà utilizzano le risorse in modo molto più efficiente di altre.
Criteri utili per la scelta ragionata dell’ente:
- Analisi dell’efficacia: valutare come vengono utilizzati i fondi e qual è l’impatto concreto delle risorse raccolte.
- Trasparenza finanziaria: privilegiare enti che pubblicano bilanci, rendiconti, rapporti sull’utilizzo del 5x1000 e sulle attività svolte.
- Allineamento ai propri valori: scegliere organizzazioni con finalità e mission rispondenti alle proprie priorità (es. aiuto alle fragilità, impegno ambientale, promozione culturale, ricerca scientifica, sostegno territoriale...)
- Dati ufficiali sul riparto 5x1000: il sito dell’Agenzia delle Entrate pubblica importi, province e categorie dei beneficiari, consentendo un confronto quantificabile.
- Accertamento della corretta iscrizione: controllare che l’ente sia effettivamente ammesso nella lista aggiornata.
Come compilare correttamente la dichiarazione per il 5x1000: schede, moduli e errori comuni da evitare
Per esprimere la propria scelta basta apporre la firma nel riquadro destinato alla categoria prescelta della dichiarazione dei redditi (730, Redditi Persone Fisiche) e, se desiderato, del codice fiscale dell’ente specifico.
Per chi non presenta la dichiarazione, va compilata la scheda apposita allegata alla Certificazione Unica e trasmessa secondo le modalità previste (CAF, patronato, posta, intermediario, servizi online).
- Prestare attenzione alla corrispondenza del codice fiscale: errori in questa voce portano all’invalidazione della scelta.
- Non lasciare in bianco la firma se si vuole destinare la quota a una categoria.
- Verificare con anticipo se l’ente indicato è presente nell’elenco aggiornato.
- Per le ASD, compilare con il codice fiscale dell’associazione e non con quello del legale rappresentante.
- Conservare sempre la ricevuta di invio della domanda da parte degli enti che intendono accedere alla ripartizione – la perdita comporta problemi per eventuali contestazioni negli elenchi provvisori.
Cosa succede se si sbaglia, si dimentica o si compila in ritardo? Varianti, sanzioni e rimediare agli errori
Se la dichiarazione viene presentata fuori termine, non è più possibile esprimere la scelta per il 5x1000 di quell’anno, e la possibilità resta rinviata all’anno fiscale successivo.
Perdite e ritardi possono essere parzialmente recuperati grazie alla dichiarazione tardiva (entro 90 giorni con sanzione ridotta) o dichiarazione integrativa/correttiva nell’apposita finestra autunnale (dal 25 ottobre all’11 novembre 2026).
- Remissione in bonis per le ASD: permette l’accesso tardivo con regolarizzazione (versamento di 250 euro) se i requisiti erano già posseduti alla data originaria.
5x1000, 8x1000, 2x1000: differenze chiave e possibilità di cumulo
I tre istituti sono scelte distinte e cumulabili tra loro: non si escludono a vicenda e possono essere tutte espresse nella stessa dichiarazione.
| Tipo | Destinazione | Note |
| 5x1000 | ETS, ricerca, Comuni, beni culturali, ASD | Quota IRPEF a finalità sociali e collettive |
| 8x1000 | Stato o confessioni religiose | Per opere religiose, assistenziali, umanitarie |
| 2x1000 | Partiti politici | Per il finanziamento pubblico alla politica |
La scelta del 5x1000 viene esercitata nella sezione omonima, senza influenzare le altre due opzioni. La destinazione di una quota non preclude l’esercizio dell’altra. Ogni sezione richiede una firma e, se desiderato, l’indicazione della specifica organizzazione.
Domande frequenti e risposte pratiche sul 5x1000 nel 2026
- È obbligatorio scegliere un destinatario? No, la scelta è volontaria. Senza firma, il 5x1000 resta allo Stato.
- Si può destinare il 5x1000 anche se non si presenta la dichiarazione? Sì, tramite la scheda apposita allegata alla Certificazione Unica, da trasmettere secondo le regole dell’Agenzia delle Entrate.
- Bisogna conoscere il codice fiscale per una destinazione precisa? Sì, la quota arriverà solo indicando il codice fiscale in modo corretto nella dichiarazione.
- Se l’ente non è più nell’elenco cosa succede? La quota resta redistribuita nella categoria generale o, a seconda dei casi, torna allo Stato.
- Come verifico se un ente è nell’elenco? L’elenco ufficiale è pubblicato dall’Agenzia delle Entrate ogni anno, suddiviso per categorie e settori.
- Chi può accedere alle informazioni sulle somme ricevute dagli enti? Il cassetto fiscale (area riservata dell’Agenzia delle Entrate) permette di visualizzare i dati di riparto territoriali e per categoria.
Leggi anche
- Lista aggiornata 5x1000 per 730 2026: a chi si può dare il proprio contributo e istruzioni
- 730 2026 e dipendenti privati: i punti su cui si deve prestare la massima attenzione quest'anno
- 730 2026 precompilato: per chi rimangono errori e rischi su rimborsi nonostante correzioni Agenzia delle Entrate


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra